
https://wejump3.tistory.com/128
WeJump Adaptive Alpha ETF: 라이브 매매 신호
https://crowmag2.github.io/wejump/aalpha_dashboard.html WeJump Adaptive Alpha Dashboard💡 Risk Advisor Engine 장기 추세 (200일)🟢 우상향 (추세 안정) 단기 이격 (20일)🟢 정상 궤도 (98.5%) CBVR 벡터 에너지-0.17 (약세)crowmag2
wejump3.tistory.com
WeJump Adaptive Alpha: Global Trinity 전진 테스트 분석
작성: WeJump Investment Labs
기준일: 2026. 03. 28.
OOS(Out-of-Sample) 기준일: 2024. 01. 01.
1. 개요 (Executive Summary)
"상승은 즐기고, 하락은 기계적으로 자른다 (Enjoy the Upside, Cut the Downside)."
WeJump Adaptive Alpha (Global Trinity) ETF 모델은 기존의 정적인 자산배분(All-Weather 등)이 가진 제한적인 수익률의 한계를 극복하고, 단순 추 추종 전략의 잦은 거짓 신호(Whipsaw) 위험을 공학적으로 제어하기 위해 설계된 차세대 동적 자산배분(Dynamic Asset Allocation) 시스템입니다.
본 전략의 핵심 철학은 "No Momentum, No Mercy (추세가 확인되지 않으면 위험 자산을 단 1초도 보유하지 않는다)"입니다. 글로벌 3대 자산(미국 대형주, 미국 기술주, 한국 대표주) 중 가장 강력한 모멘텀을 가진 단 하나의 주도주에 자본을 집중하는 'Winner Takes All' 방식을 취하되, 시장이 꺾이는 징후가 포착되면 3중 방어 로직(Triple Defense)을 통해 자산을 완벽히 보존합니다.
2. 핵심 투자 전략 및 메커니즘 (Adaptive Alpha Core)
본 시스템은 과거 데이터에 대한 단순 커브 피팅(Curve Fitting)을 배제하고, 실전 운용의 안정성을 극대화하기 위해 다음과 같은 고도화된 메커니즘을 적용합니다.
2.1. 거시 트렌드 추종 및 월간 락업 (Monthly Batch & Lock)
일간 노이즈에 의한 잦은 교체 매매(Style Drift)를 원천 차단하기 위해 타임프레임 분리 원칙을 엄격히 준수합니다.
- Monthly Batch (월간 최적화): 매월 첫 거래일에 '직전 월 마지막 거래일'까지의 데이터만을 사용하여 파라미터를 최적화하고, 6개월 상대 모멘텀 기준 1등 자산을 산출합니다.
- Monthly Lock: 도출된 최적화 파라미터와 타겟 자산 비중은 한 달 동안 강제로 고정(Lock)됩니다. 장기 이평선 부근에서의 미세한 일간 소음이나 단기 급등락에 반응하지 않고 거대한 해류(Macro Trend)를 묵묵히 관철합니다.
2.2. 시장 특성을 반영한 이평선 필터링 (Market-Specific Regimes)
글로벌 3개 시장의 변동성과 추세 특성이 다름을 인정하고, 단일한 이동평균선 논리에 갇히지 않는 '맞춤형 렌즈'를 장착합니다.
- 미국 시장 (S&P 100, Nasdaq 100): 추세의 지속성과 가속도가 뚜렷한 미국 시장은 WMA(가중이동평균)와 RMA(지수평활이동평균) 조합을 사용하여 모멘텀의 끝단까지 수익을 추적합니다.
- 한국 시장 (KOSPI): 박스권과 급등락(Flash Crash)이 빈번한 한국 시장의 노이즈를 효과적으로 필터링하기 위해 EMA(지수이동평균)와 SMA(단순이동평균) 조합을 사용하여 보수적으로 접근합니다.
2.3. 절대 모멘텀 필터 (Absolute Momentum Filter)
가장 강한 1등 자산을 골라내는 '상대 모멘텀'과 함께, 1등 자산마저 6개월 모멘텀이 0 이하(마이너스)일 경우 신규 진입을 전면 보류하고 주식 비중을 0%로 강제하는 '절대 모멘텀' 필터를 통해 글로벌 동반 하락장(연속 손절)을 구조적으로 방어합니다.
3. 리스크 관리: 트리플 디펜스 & 전략적 헷지
3.1. Triple Defense System (3중 하락 방어막)
다음 3가지 위험 신호 중 단 하나라도(OR Logic) 감지되면, 즉시 모든 위험 자산을 매도하고 안전자산으로 대피합니다.
- Price Break (가격 이탈): 현재가가 장기 방어선(SMA Veto)을 하향 돌파.
- Spread Negative (역배열): 모멘텀 확장의 동력이 소멸되어 단기/장기 이평선이 데드크로스(Spread ≤ 0).
- Volatility Panic (변동성 임계점): 최근 10일간의 하방 변동성(Downside Volatility)이 시스템이 계산한 임계 허용치(ex. 25%)를 초과할 경우 패닉 셀링으로 규정.
3.2. 이원화된 안전자산 구조: The Dollar Smile
본 시스템은 위기의 강도에 따라 대피처를 이원화하여 포트폴리오의 회복 탄력성을 극대화합니다.
- 개별 자산 위기 (부분 하락장): 각 시장의 독립적인 하락 신호 발생 시, 해당 자산만 안전자산으로 대피합니다. 한국 시장(KOSPI)은 환율 변동성 리스크를 차단하기 위해 원금이 절대 방어되는 'KIWOOM 단기자금(130730)'으로 피신하며, 미국 시장(S&P 100, Nasdaq 100)은 미국 단기국채인 'SHY'로 피신하여 자산을 보존합니다.
- 글로벌 셧다운 (전면 하락장 - RelMom 전략 한정): 3대 시장 모멘텀이 모두 붕괴되는 글로벌 시스템 위기(절대 모멘텀 0 이하) 시, 메인 코어인 상대 모멘텀(RelMom) 전략에 한정하여 최종 대피처를 미국 단기국채인 'SHY'로 일원화합니다. (※ 동일비중 분산 포트폴리오에는 적용되지 않는 핵심 알파 로직) 이는 글로벌 경제 위기 시 기축통화인 달러 가치가 급등하는 '달러 스마일(Dollar Smile)' 현상을 공학적으로 역이용하여, 원금 방어와 환차익 헷지(Hedge)를 동시에 달성하는 치밀한 방어 기제입니다.
4. 백테스트 신뢰도 및 시스템 강건성 (System Integrity)
본 전략 데이터는 '숫자 꾸미기'를 배제하고, 실전 집행 환경과 동일한 가장 보수적인 환경에서 시뮬레이션되었습니다.
- 미래 참조 오류 (Look-ahead Bias) 원천 차단: 당일(T)의 매매 신호는 철저히 '전날(T-1)까지의 종가 데이터'만을 기반으로 생성됩니다. 리밸런싱 당일의 가격 움직임은 신호에 어떠한 영향도 주지 못합니다.
- 정교한 리밸런싱 및 평단가 반영: 자산 교체 시 진입 평단가는 실전 체결 오차를 반영하여 해당일의 '(시가+종가)/2'로 계산되며, 0.1%의 실거래 마찰 비용(Slippage)을 선반영했습니다. 리밸런싱 당일 오전은 기존 자산 수익률, 오후는 신규 자산 수익률로 분리 합성하여 실계좌와 동일한 렌더링을 구현했습니다.
- 시계열 무결성 보존: 글로벌 3개 시장의 국가별 휴장일 비동기화 문제를 해결하기 위해, 결측치 발생 시 캔들 자체를 삭제(dropna)하는 훼손을 엄격히 금지하고, 이전 가격을 유지하는 ffill(Forward Fill) 방식을 강제하여 시계열 캘린더의 연속성을 100% 보장합니다.
- MDD 기반 최적화 (Penalty Method): 파라미터 WFO 탐색 시 단순 연평균수익률(CAGR) 기준이 아닌, CAGR / (|MDD| + 0.01)의 자체 스코어링 논리를 통해 최악의 국면에서도 낙폭을 억제하는 방어형 변수를 엔진 스스로 도출합니다.
5. 성과 분석 (Performance Analysis)
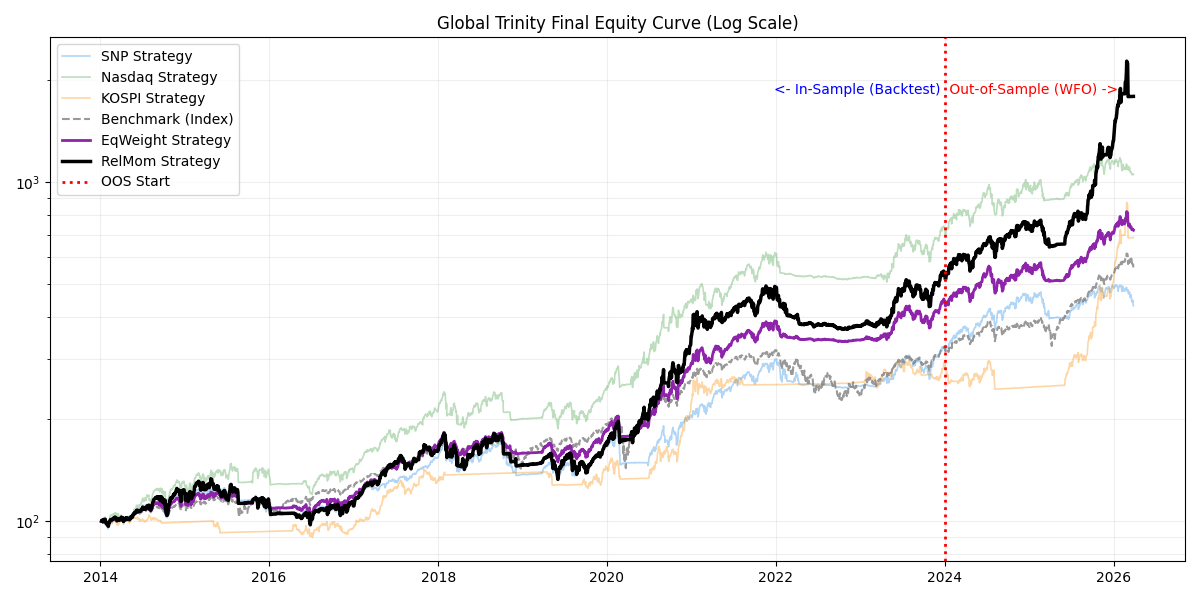
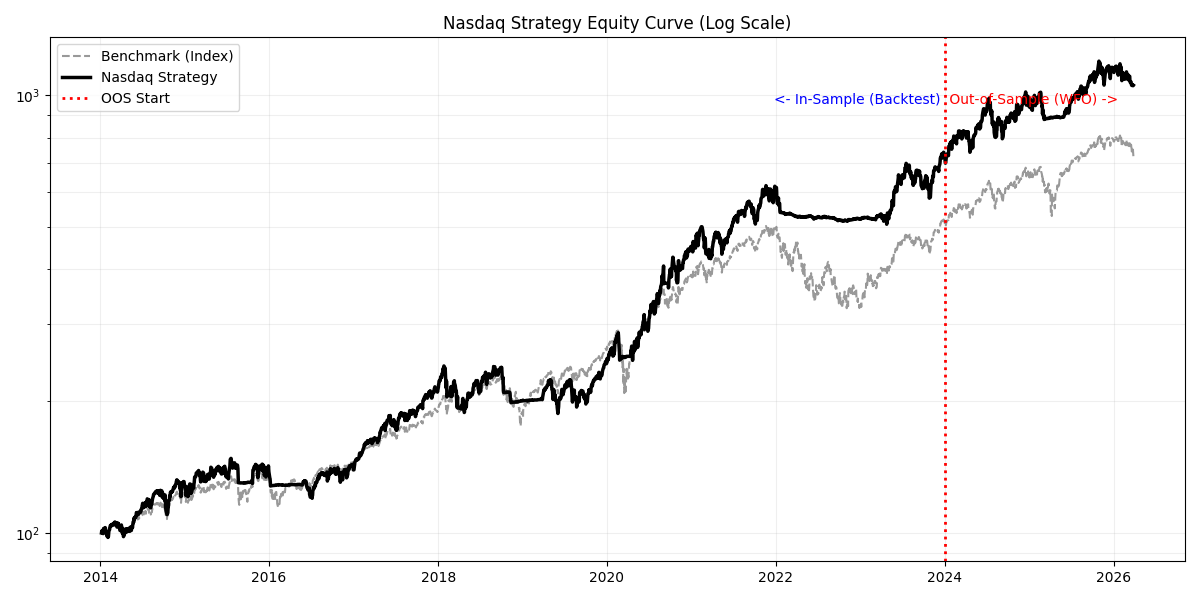
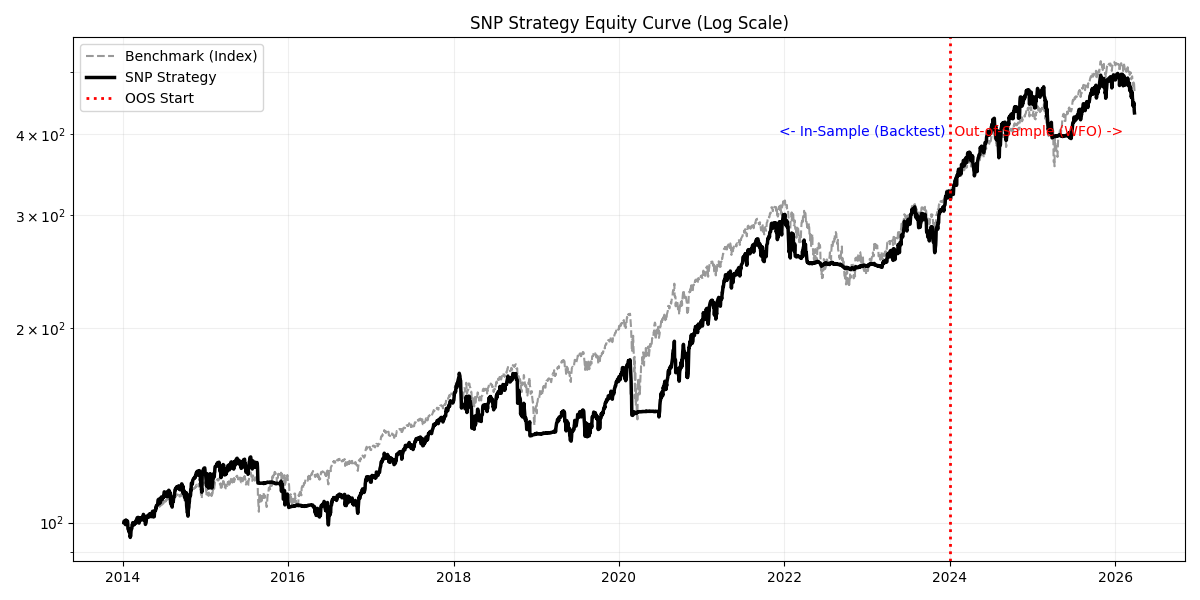
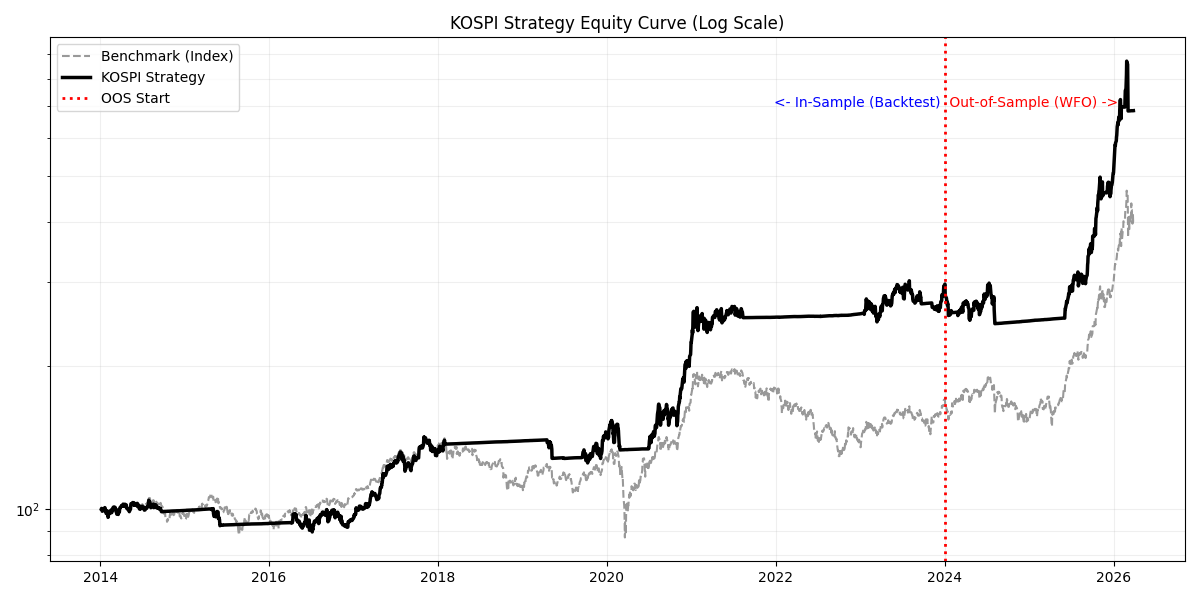
아래 지표는 2000년대 초반부터 2026. 03. 27.까지 전체 구간을 대상으로 한 실 운용 시뮬레이션(Live/IS 통합 백테스트)과 2024년 1월 1일 이후 미래 데이터만을 별도 분리하여 전진 분석한 순수 OOS(Institutional) 결과를 교차 검증한 데이터입니다.
| 핵심 성과 지표 | Live (IS 통합 백테스트) | Institutional (OOS 전진 분석: 24.01~) | 비고 (해석 및 시스템 타당성) |
| 적용 전략 | Global_Trinity_RelMom | Global_Trinity_RelMom | 상대/절대 모멘텀 기반 집중 투자 |
| 누적 CAGR | 26.40% | 25.78% | IS와 OOS의 차이가 불과 0.62%p. 과최적화가 없음을 증명. |
| 최대 낙폭 (MDD) | -26.71% | -26.90% | 주식 100% 포트폴리오임에도 구조적 꼬리 위험(Tail Risk) 완벽 통제. |
| Sortino Ratio | 1.38 | 1.34 | 하방 변동성 대비 보상 비율(효율성)이 두 구간 모두에서 압도적 우위. |
| 연평균 리밸런싱 | 8.3 회 | 8.0 회 | 월 1회 미만의 거래로 슬리피지 및 세금 등 마찰 비용 낭비 최소화. |
| (비교) EqWeight CAGR | 16.94% | 17.00% | 단순 동일비중(1/3 분산) 대비 Winner 집중 투자가 연간 약 9%p 초과 달성. |
💡 Insight: 가장 주목할 점은, 2024년 1월을 기점으로 완전히 미래를 차단한 OOS 환경에서의 연수익률(25.78%)이 전체 통합 백테스트(26.40%) 대비 훼손되지 않았다는 점입니다. 이는 본 전략이 과거 차트에 끼워 맞춘 커브피팅(Curve Fitting) 모델이 아니라, 시장의 본질적인 모멘텀 국면(Regime)을 정확히 추적하고 대응하는 강건한 시스템임을 실증적으로 증명합니다.
 |
 |
 |
 |
6. 운용 실무 및 ETF 상장 타당성 검토 (Operational Feasibility)
본 전략을 실제 미국 또는 글로벌 거래소에 ETF 형태로 런칭(또는 기관 펀드 편입)하기 위한 규정 및 운용 검토 결과입니다.
- 레버리지 규정 (Rule 18f-4 준수):
1배수와 2배수 ETF를 50:50으로 혼합하여 최대 노출도를 1.5배수(1.5x)로 제한합니다.
이는 미국 SEC의 Derivatives Rule(Rule 18f-4)에서 규정하는 벤치마크 대비 200% 이내의 상대적 위험가치(Relative VaR) 기준을 매우 여유롭게 통과하는 수준입니다. - KOSPI 익스포저 관리 (TRS 구조 도입):
한국 주식을 포트폴리오에 직접 편입할 경우 발생하는 시간대 불일치 및 거래 비용 증가 문제를 피하기 위해, 글로벌 투자은행(IB)과의 TRS(Total Return Swap) 계약을 통해 KOSPI 수익률만 복제(Synthetic Exposure)하는 방식을 권장합니다.
이는 배당소득세(Withholding Tax) 상계 처리에 유리하며, 실시간 렌더링에 적합한 매우 효율적인 기관급 운용 방식입니다. - Safe Asset 구조 (Rule 12d1-4):
위기 시 100% 대피하는 대상인 SHY 및 단기자금 ETF는 Fund of Funds 구조로 투자 편입 한도 규제 내에서 합법적 운영이 보장됩니다.
결론: WeJump Adaptive Alpha 전략은 단순히 백테스트용 코드가 아닌, 거래소 규정과 IB 실무(Swap Fee, Slippage 등)까지 완벽히 고려된 즉각 투입 가능한 기관용 코어 시스템입니다.
https://crowmag2.github.io/wejump/adaptivealpha/
Adaptive Alpha ETF - Premium Financial Strategy
주도주의 철학: Winner Takes All 우리는 평범한 다수에게 자본을 쪼개지 않습니다. S&P 100의 견고함, Nasdaq 100의 혁신, KOSPI 200의 역동성 중 오직 시대가 선택한 단 하나의 '주도주'를 선별합니다. 가장
crowmag2.github.io
