
WeJump Adaptive Alpha ETF: 라이브 매매 신호
https://crowmag2.github.io/wejump/aalpha_dashboard.html WeJump Adaptive Alpha Dashboard💡 Risk Advisor Engine 장기 추세 (200일)🟢 우상향 (추세 안정) 단기 이격 (20일)🟢 정상 궤도 (98.5%) CBVR 벡터 에너지-0.17 (약세)crowmag2
wejump3.tistory.com
WeJump Adaptive Alpha ETF: V9 Market Adaptive 필터 업데이트
"시장의 성격이 다르면, 필터도 달라야 합니다." WeJump Adaptive Alpha ETF 시리즈가 V9로 완전히 새롭게 진화했습니다. 기존의 획일적인 이동평균선(MA) 기반 추세 판단에서 벗어나, 미국 시장과 한국 시장의 고유한 특성(DNA)에 맞춘 'Market Adaptive MA Filter (시장 맞춤형 필터)'를 전격 도입했습니다.
🚀 무엇이 달라졌나요? (V8.8 vs V9)
기존 V8.8 로직은 WMA(가중이동평균)와 SMA(단순이동평균)의 이격도(Spread)를 기반으로 모든 시장의 추세를 판별했습니다. 이는 범용적으로 준수한 성능을 냈지만, 냥이(AI 퀀트 머슴)의 딥 다이빙 결과, 국가별 증시의 변동성 패턴이 극명하게 다르다는 것을 발견했습니다.
이에 V9에서는 각 시장의 특성에 가장 잘 맞는 투 트랙(Two-Track) 필터 시스템을 구축했습니다.
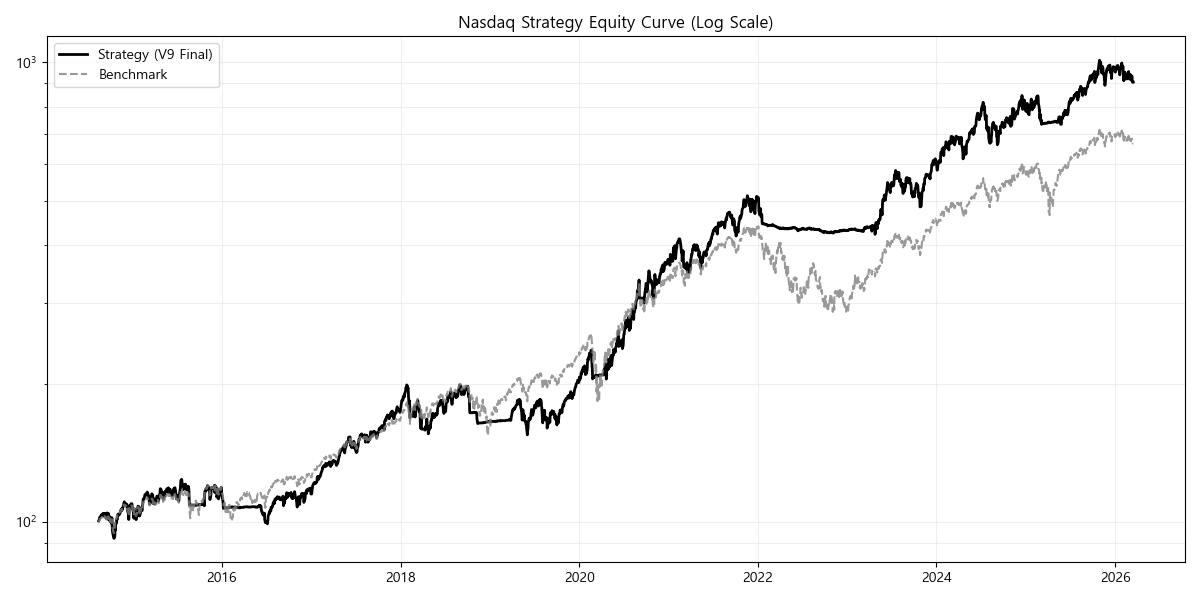
🇺🇸 미국 시장 (S&P 100, Nasdaq 100): "강력한 랠리엔 과감하게 올라타라"
- 적용 필터: WMA (Fast) + RMA (Slow)
- 특징: 미국 특유의 '강한 추세 지속성'을 극대화하기 위해, J.Welles Wilder가 개발한 초저속 이평선인 RMA(Running Moving Average)를 지지선으로 깔았습니다.
- 효과: 기준선이 둔감하게 움직이면서 스프레드가 폭넓게 유지되어, 거대한 상승 랠리(Bull Run)에서 쉽게 튕겨 나가지 않고 끝까지 수익을 빨아들입니다.
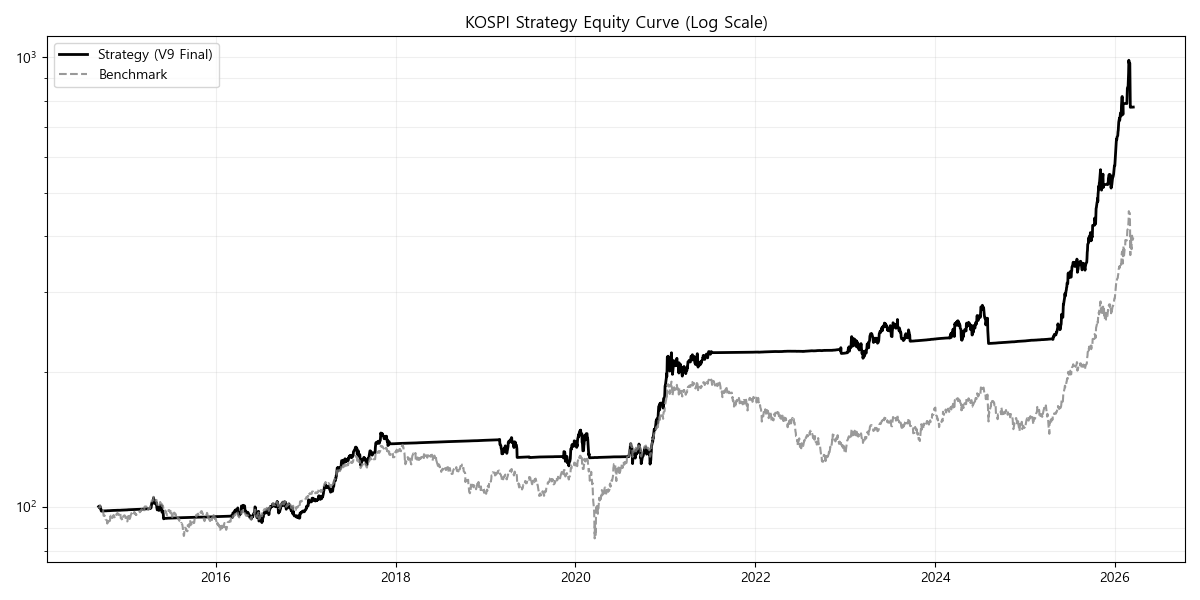
🇰🇷 한국 시장 (KOSPI 200): "자잘한 휩소(Whipsaw)와 노이즈를 걸러내라"
- 적용 필터: EMA (Fast) + SMA (Slow)
- 특징: 박스권과 잔파도가 많은 코스피의 특성상, 지수 감쇠(Exponential Decay)를 통해 과거 노이즈를 매끄럽게 필터링하는 EMA(지수이동평균)를 타격선으로 채택했습니다.
- 효과: 쓸데없는 잦은 진입/청산(위핍소)을 획기적으로 줄이면서도, 진짜 추세가 터질 때만 정교하게 반응합니다.
📈 V9 운용 성과 (Performance Simulation)
시장 맞춤형 필터 장착 후, 각 인덱스의 독립 성과 및 통합 포트폴리오의 실질적인 퍼포먼스가 얼마나 향상되었는지 확인해 보십시오. (테스트 기간: 2006.06 ~ 2026.03)
시장 (Market)필터 조합연평균 수익률 (CAGR)최대 낙폭 (MDD)소르티노 지수 (Sortino)
| 미국 대형주 (S&P 100) | WMA + RMA | 12.81% | -21.96% | 0.95 |
| 미국 기술주 (Nasdaq) | WMA + RMA | 20.32% | -22.14% | 1.16 |
| 한국 대표주 (KOSPI 200) | EMA + SMA | 18.90% | -21.40% | 1.02 |
| 동일 비중 (Eq. Weight) | 3개 시장 1/3 분산 | 17.67% | -17.76% | 1.42 |
| 상대 모멘텀 (Winner Takes All) | 승자 독식 + 현금 방어 | 28.23% | -27.15% | 1.45 |


💡 핵심 인사이트
- Winner Takes All의 압도적 성과: 3개 시장 중 가장 강한 놈 하나만 패는(?) 전략이 연평균 28.23%라는 폭발적인 수익률을 기록했습니다.
- 리스크 대비 수익률(Sortino) 극대화: MDD를 철저히 방어하면서도 하방 꼬리를 자르는 로직 덕분에, 동일 비중이나 모멘텀 통합 전략 모두 소르티노 지수 1.45 이상의 매우 우수한 위험 조정 성과를 보였습니다.
🏁 결론 (Conclusion)
자산 배분은 정체되어 있으면 안 됩니다. 시장은 살아 움직이며, 각 국가의 시계열은 고유한 생태계를 가지고 있습니다.
WeJump Adaptive Alpha ETF V9는 이를 데이터로 증명했습니다. 미국 시장의 광활한 상승장은 달리는 말 위에 단단히 안장을 묶고, 한국 시장의 거친 파도는 부드러운 서스펜션으로 넘어갑니다.
단 하나의 필터로 세상을 재단하려는 오만을 버릴 때, 비로소 진정한 Alpha가 창출됩니다.
본 시뮬레이션 결과는 자체 AI 백테스팅 엔진(머슴-Core)을 통해 검증되었으며, 실제 투자 성과를 보장하지 않습니다.
