
PFIX Adaptive Alpha 포트폴리오: 주가지수 하락 헤지 전략
주가지수가 20% 이상 박살 나고 전통 채권마저 동반 폭락하던 2022년 금리 발작기, 든든한 방어막이라 믿었던 60/40 포트폴리오들은 궤멸적인 피해를 입었습니다. 상식적으로 인플레이션과 금리 인상기에는 '물가연동채(TIP)'를 편입하면 포트폴리오를 방어할 수 있을 것이라 생각하기 쉽지만 현실은 그렇지 않습니다.
그래서, 저희 연구소는 물가연동채(TIP)를 배제하고, 연구소의 철학이 담긴 동적 비중 조절 시스템을 조합한 포트폴리오(A-Alpha Dynamic)로 CAGR 21.37%, MDD -14.83%라는 경이로운 방어력과 수익성을 동시에 증명했습니다.
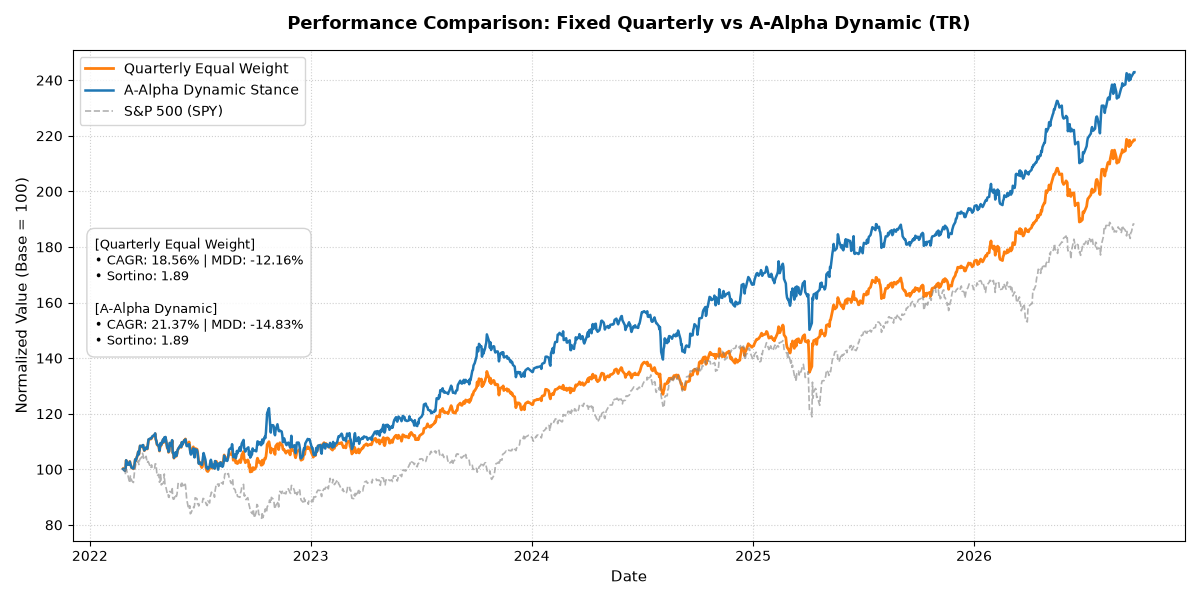
이번 글에서는 CBVR 2.3 프레임워크의 핵심 자산인 PFIX(금리 상승 헤지 ETF)를 왜 'Bucket 3' 에 편입해야 하는지 그 결정적 이유를 증명하고, 포트폴리오 유니버스 구성과 이격도·벡터 에너지를 활용한 Adaptive Alpha 동적 관리 방식의 실제 로직을 투명하게 공개합니다.
1. 상식의 배신: 물가연동채(TIP)로는 헤지가 안 된다
포트폴리오 설계 시 가장 흔히 하는 착각은 "물가가 오르니 물가연동채(TIP)를 담으면 안전하겠지"라는 생각입니다. 하지만 금리가 가파르게 상승하는 국면에서 TIP 역시 채권이기에 듀레이션 리스크를 피하지 못하고 주식과 함께 폭락합니다.

그에 대한 해법으로 연구소가 CBVR 2.3 버전에서 핵심 코어로 편입한 자산이 바로 PFIX(Simplify Interest Rate Hedge ETF)입니다. PFIX는 장기 금리 상승 시 폭발적인 수익을 내도록 설계된 구조적 헤지 자산입니다.
- 대조적인 백테스트 결과: PFIX 대신 상식적인 접근으로 물가연동채(TIP)를 편입해 백테스트를 진행할 경우, 포트폴리오의 CAGR은 21.37%에서 9.70%로 반토막이 나고, MDD는 -14.83%에서 -32.09%로 심각하게 악화됩니다.
- 결론: 전통 채권이나 TIP는 금리 상승 국면에서 방어 자산 역할을 전혀 하지 못합니다(DBC(원자재)도 있지만, 방어가 힘듭니다.). PFIX처럼 특정 매크로 꼬리 위험(Tail Risk)을 직접 타격하는 '진짜 헤지 자산'만이 주가지수 하락분을 상쇄할 수 있습니다.
2. 포트폴리오 유니버스 및 백테스트 성과 비교
본 전략은 총 4개의 핵심 자산으로 유니버스를 구성합니다.
- 정적/코어 자산 (Static Assets): PFIX (금리 상승 헤지), QQQ (나스닥 100 우량주)
- 동적 스탠스 자산 (Dynamic Assets): DBC (원자재 상품), IDV (선진국 고배당 가치주)
동일한 자산군을 담더라도 분기별 정적 동일 비중(Quarterly Equal Weight)으로 유지하는 것과 월간 동적 비중 조절(A-Alpha Dynamic Stance)을 적용하는 것은 성과에서 확연한 격차를 만듭니다.
| 지표 | Quarterly Equal (분기 정적) | A-Alpha Dynamic (월간 동적) | SPY Benchmark |
| 리밸런싱 주기 | 매 분기말 (Quarterly) | 매 월말 (Monthly) | - |
| CAGR (%) | 18.44 | 21.46 | 14.63 |
| MDD (%) | -12.16 | -14.83 | -22.09 |
| Sortino Ratio | 1.83 | 1.90 | 1.17 |
| Cumulative Return (%) | 114.90 | 143.53 | 86.88 |
A-Alpha Dynamic 스탠스는 벤치마크(SPY 14.57%)를 크게 뛰어넘는 수익률을 내면서도, 소르티노 지수 1.90 이 증명하듯 하방 위험(Downside Volatility)을 철저히 통제합니다. 단순 분기 동일 비중 대비 추가 알파(+3.02%p CAGR)를 창출하며 복리 엔진을 강화시킵니다.
연도별 수익률
| Year | Quarterly Equal | A-Alpha Dynamic | SPY Benchmark |
| 2022 | 7.52 | 10.74 | -11.22 |
| 2023 | 14.97 | 22.56 | 26.18 |
| 2024 | 16.4 | 22.72 | 24.89 |
| 2025 | 20.17 | 15.7 | 17.72 |
| 2026 | 26.69 | 26.37 | 13.47 |
3. 연구소의 철학 공개: 이격도와 벡터 에너지를 활용한 동적 로직
단순한 추세 추종이 잦은 휩소(Whipsaw, 속임수 패턴)에 당하는 것을 방지하기 위해, A-Alpha Dynamic 전략은 매월 말 기준 시공간(Channel & Vector) 지표를 계산하여 비중을 재산출합니다.
[비중 배분 기본 메커니즘]
- 동적 자산(DBC, IDV)의 비중을 로직에 따라 우선 결정합니다 (각 0% ~ 35%).
- 전체 비중(100%)에서 동적 자산 할당량을 뺀 잔여 비중은 정적 코어 자산(PFIX, QQQ)에 50:50으로 균등 배분됩니다.
- 예: DBC(0%), IDV(0%)로 회피 국면일 경우 → PFIX(50%), QQQ(50%)로 정적 자산이 하락 방어와 쿠션 역할을 100% 수행합니다.
다음은 동적 자산(DBC, IDV)의 비중을 판단하는 3단계 상세 로직입니다.
- 장기 추세 필터링 (200일 이동평균선)
- 로직: 현재 가격이 200일 이평선 이하($P \le MA_{200}$)라면 해당 자산 비중을 0%로 전량 매도합니다.
- 의미: 대세 하락장에서는 미련 없이 회피합니다. 남은 100% 비중은 코어 자산(PFIX, QQQ)으로 넘어가 방어력을 극대화합니다.
- 단기 과열 및 침체 제어 (20일 이격도)
- 로직: 200일선 위에 있는 자산 중, 20일 이격도($Disparity_{20}$)가 105%를 초과하면 단기 과열로 판단해 비중을 15%로 축소합니다. 95%~105% 구간일 경우 기본 비중 25%를 유지합니다.
- 의미: 무지성으로 추세를 따라가다 고점에서 물리는 현상을 이격도를 통해 차단합니다.
- 상승 모멘텀 포착 (5일 벡터 에너지)
- 로직: 이격도가 95% 미만(조정/침체 구간)일 때, 최근 5일간의 수익률(벡터 에너지)이 양수(+)로 돌아섰다면 비중을 35%까지 공격적으로 확대합니다. (음수라면 기본 비중 25% 유지)
- 의미: 단순히 많이 떨어졌다고 과감히 들어가는 것이 아니라, '조정 후 반등하는 초기 상승 에너지'가 확인될 때만 강하게 승부를 겁니다.
이처럼 "가짜 안전자산(TIP) 대신 진짜 헤지 자산(PFIX)을 코어에 두고, 월간 단위로 이격도와 벡터 에너지를 추적하여 확실한 상승 모멘텀에서만 비중을 싣는다"는 원칙이 주가지수 하락을 방어하며 끝없이 우상향하는 포트폴리오를 구축하는 핵심 비결입니다.
부록1: 전략 TYPE B (포트폴리오 구성만 바꾼 형태)
동적 자산은 DBC, QQQ. 정적 코어 자산은 EWY, PFIX
MDD 는 -15.21% 로 큰 차이 없고, CAGR 은 26.91% 로 상승. 소르티노 지수 2.02
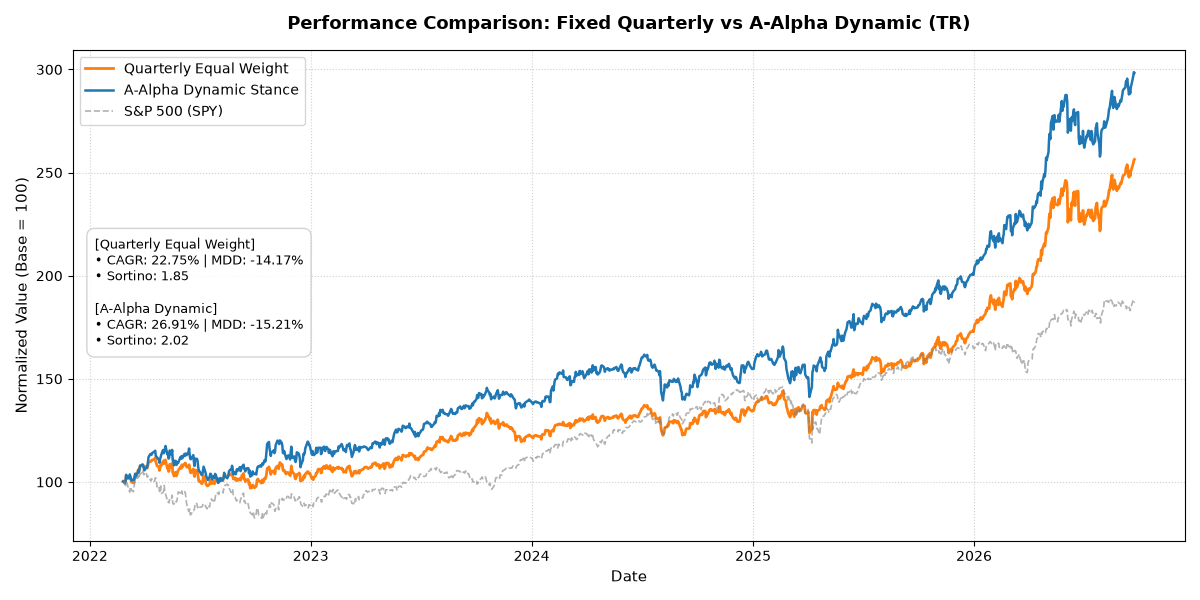
TYPE B 연도별 수익률
| Year | Quarterly Equal | A-Alpha Dynamic | SPY Benchmark |
| 2022 | 4.11 | 17.72 | -11.22 |
| 2023 | 17.41 | 18.3 | 26.18 |
| 2024 | 9.58 | 10.93 | 24.89 |
| 2025 | 28.62 | 29.46 | 17.72 |
| 2026 | 48.36 | 48.85 | 13.47 |
부록2: 전략 TYPE C (포트폴리오 구성만 바꾼 형태)
동적 자산은 DBMF, QQQ. 정적 코어 자산은 EWY, PFIX, IDV
MDD 는 -11.82% 로 줄었고, CAGR 은 23.66% 로 상승. 소르티노 지수 2.21
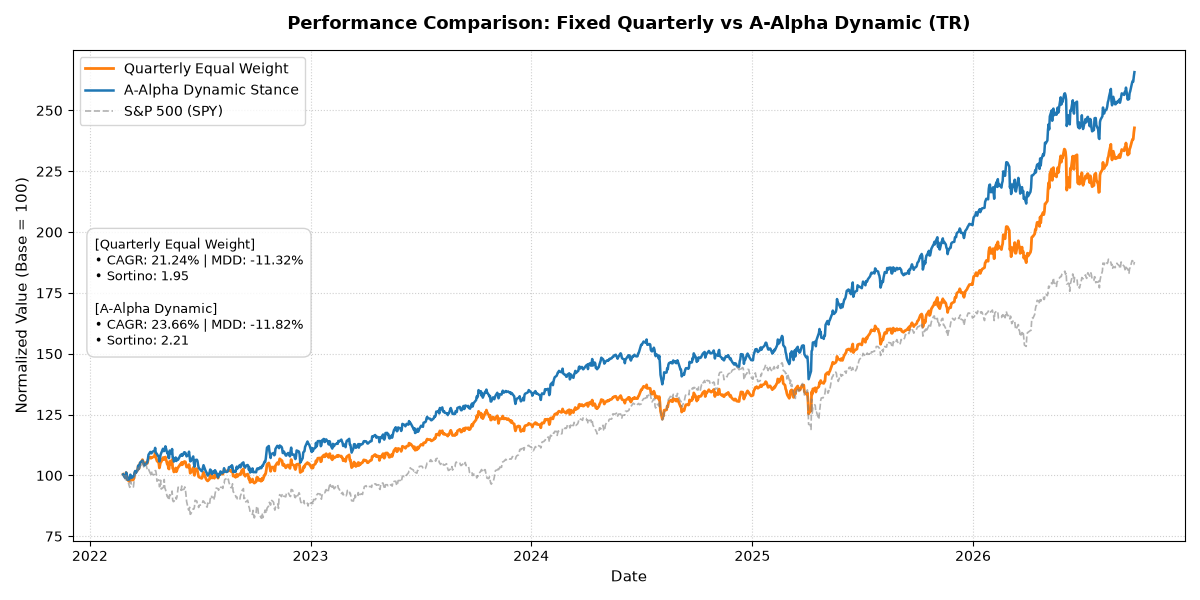
TYPE C 연도별 수익률
| Year | Quarterly Equal | A-Alpha Dynamic | SPY Benchmark |
| 2022 | 4.24 | 12.12 | -11.22 |
| 2023 | 15.79 | 19.78 | 26.18 |
| 2024 | 9.48 | 9.29 | 24.89 |
| 2025 | 34.38 | 37.62 | 17.72 |
| 2026 | 36.11 | 31.03 | 13.47 |
부록3: 한국 CBVR 전략에 PFIX 편입 비중에 따른 국면별 성과 및 Drag Effect 검증
한국 CBVR 전략에 PFIX(금리 헷지 ETF) 편입에 따른 포트폴리오의 하락 방어력과 상승장 내 자본 누수(Drag Effect) 규모를 교차 검증하기 위해, 금리 인상기(2022~2023년)와 KOSPI 추세 상승기(2024~2026년)를 분리하여 비중별 성과를 시뮬레이션했습니다.
1. 금리 발작 및 하락 국면 (2022.05.01 ~ 2023.12.31: 1년 8개월)
| PFIX 비중 | 누적수익률 | MDD |
| 0% (System1 단독) | 95.77% | -15.84% |
| 10% | 105.04% | -14.08% |
| 15% | 109.06% | -14.30% |
| 20% | 112.64% | -15.17% |
| 25% | 115.74% | -16.04% |
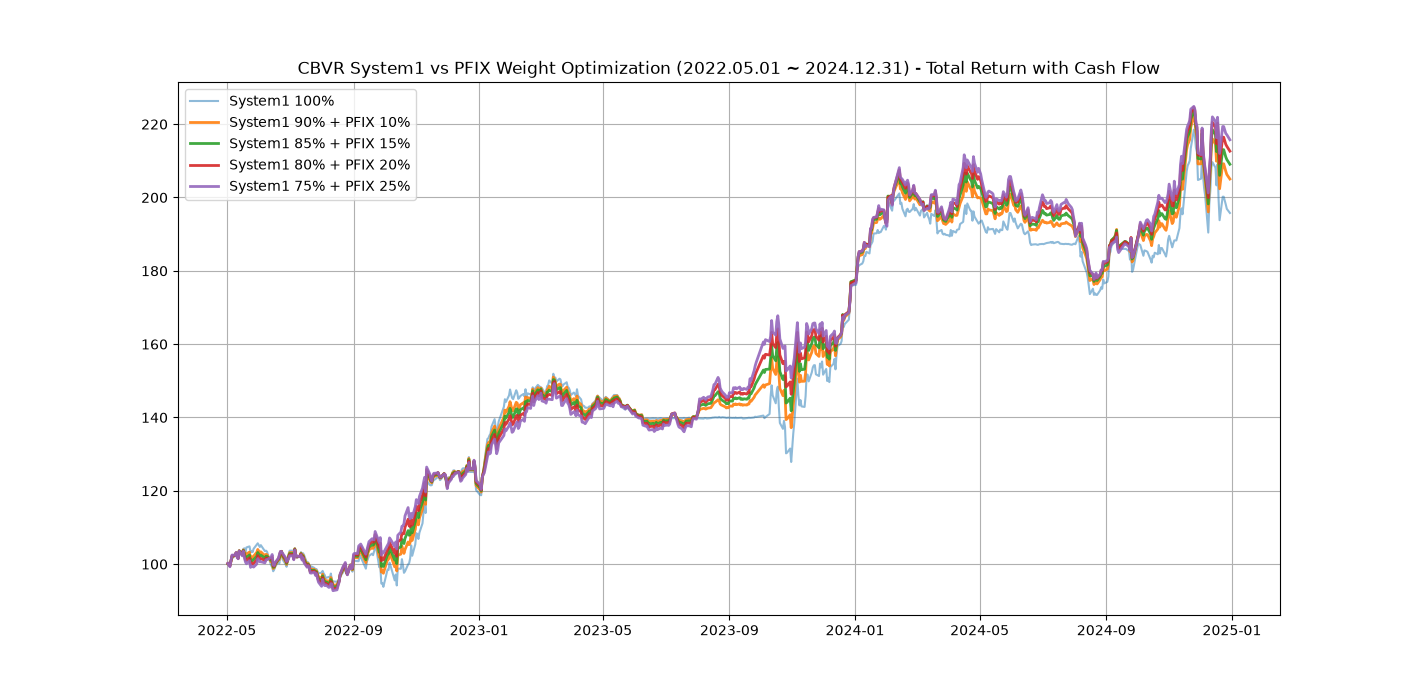
2. 대세 상승 국면 (2024.08.01 ~ 2026.03.27: 1년 8개월)
| PFIX 비중 | 누적수익률 | MDD |
| 0% (System1 단독) | 459.30% | -18.16% |
| 10% | 401.36% | -16.25% |
| 15% | 373.60% | -15.28% |
| 20% | 346.69% | -14.30% |
| 25% | 320.65% | -13.30% |
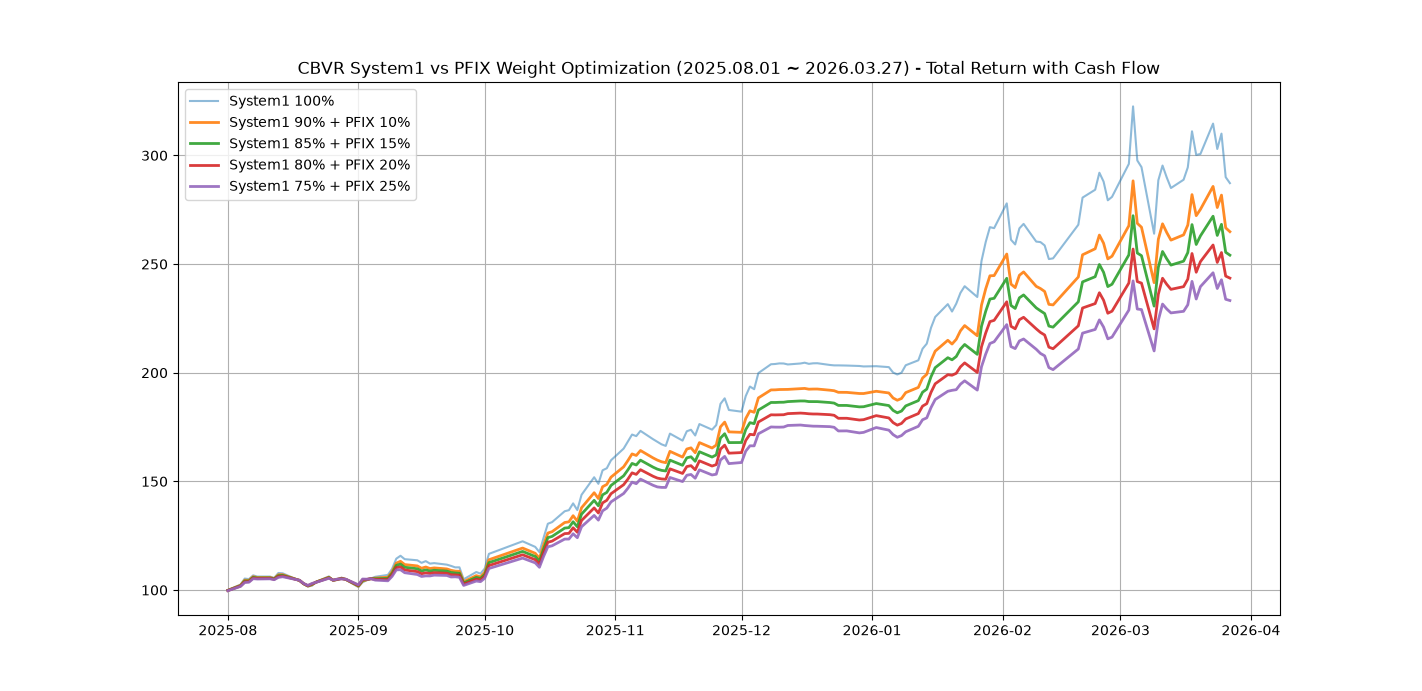
성과 분석: 지수가 강력한 모멘텀을 형성하며 팽창하는 구간에서는 역으로 PFIX 편입이 심각한 성과 누수(Drag Effect)를 유발했습니다. PFIX 비중이 25%일 경우 단독 운용 대비 MDD는 4.86%p 개선되지만, 그 대가로 138.65%p라는 막대한 누적수익률을 포기해야 합니다. 방향성이 위로 열린 시장에서 고정된 방어 자산은 복리 성장을 가로막는 무거운 닻(Anchor)으로 작용합니다.

| 2025.08.01 ~ 2026.03.27 (8개월) | ||
| 비중 | 누적수익률 | MDD |
| 0% (System1 단독) | 187.24% | -18.16% |
| 10% | 164.90% | -16.25% |
| 15% | 154.10% | -15.28% |
| 20% | 143.54% | -14.30% |
| 25% | 133.23% | -13.30% |
3. 심층 인사이트: 단순 포트폴리오 vs CBVR 엔진의 PFIX 한계효용
'PFIX Adaptive Alpha 포트폴리오'와 같이 주가지수에 단순 헷지 자산을 결합한 전략에서는 PFIX의 하락 방어 효과가 드라마틱하게 나타납니다. 기초적인 매수 유지(Buy & Hold)나 단순 추세 추종 전략은 폭락 국면에 그대로 노출되므로, 금리 발작 시기에 PFIX가 보여주는 폭발적인 역상관성이 포트폴리오를 구원하는 핵심적인 역할을 수행합니다.
반면, 이번 백테스트에서 확인되듯 CBVR(Channel-Vector Based Volatility Rebalancing) 시스템에서는 PFIX의 편입 효과가 상대적으로 미미합니다. 그 이유는 CBVR 코어 엔진 자체가 이미 고도의 하방 방어 기제를 내재하고 있기 때문입니다. 다층 엔벨로프 기반의 평균회귀 로직과 예외 국면에서의 동적 노출 조절(Net Exposure) 메커니즘이 실시간으로 가동되므로, CBVR은 외부 방어 자산 없이도 스스로 변동성을 제어하며 우수한 MDD 방어력을 도출해 냅니다.
결과적으로, 이미 강력한 자체 방어력을 갖춘 코어 엔진(CBVR)에 PFIX를 고정 비율로 추가하는 것은 자본 효율을 떨어뜨리는 '이중 헷지(Over-Hedging)'에 불과합니다. 하락장에서는 방어의 한계효용이 체감하여 MDD 개선 폭이 미미한 반면(수익률 개선 효과는 존재), 이어지는 대세 상승장에서는 오히려 코어 엔진의 폭발적인 복리 성장을 가로막는 무거운 닻(Drag)으로 작용합니다.
이는 PFIX와 같은 강력한 특수 헷지 자산은 단순한 구조의 롱(Long) 편향 포트폴리오에서 가장 빛을 발하며, CBVR과 같은 고기동 전술 시스템에서는 자산의 고정 편입(Static Allocation) 대신 타겟 베타 프레임워크 내에서 현금성 자본(CBVR 2.3 Bucket 3)으로 격리하거나, 조건부로만 개입시키는 철저한 역할 분리가 필요함을 증명합니다.
함께 읽어볼 글:
https://wejump3.tistory.com/category/Adaptive%20Alpha%20ETF
'Adaptive Alpha ETF' 카테고리의 글 목록
WeJump 투자전략연구소는 독자적인 CBVR(Channel-Vector Based Volatility Rebalancing) 시스템과 거시 트렌드 추종 엔진 Adaptive Alpha를 기반으로, 변동성을 수익 기회로 전환하는 퀀트 전략을 연구합니다. 저희
wejump3.tistory.com
[문서 목록] Channel-Vector Based Volatility Rebalancing Strategy
문서 저장소 및 Wiki :📜 문서 저장소 : https://crowmag2.github.io/wejump/📜 Wiki 문서 : https://crowmag2.github.io/wejump/cbvr_wiki/ 위점프 투자전략 연구소 CBVR 전략 문서저장소 - WeJump Investment Labs CBVR Strategy documen
wejump3.tistory.com
목차
- PFIX Adaptive Alpha 포트폴리오: 주가지수 하락 헤지 전략
- 1. 상식의 배신: 물가연동채(TIP)로는 헤지가 안 된다
- 2. 포트폴리오 유니버스 및 백테스트 성과 비교
- 3. 연구소의 철학 공개: 이격도와 벡터 에너지를 활용한 동적 로직
- 부록1: 전략 TYPE B (포트폴리오 구성만 바꾼 형태)
- 부록2: 전략 TYPE C (포트폴리오 구성만 바꾼 형태)
- 부록3: 한국 CBVR 전략에 PFIX 편입 비중에 따른 국면별 성과 및 Drag Effect 검증
- 1. 금리 발작 및 하락 국면 (2022.05.01 ~ 2023.12.31: 1년 8개월)
- 2. 대세 상승 국면 (2024.08.01 ~ 2026.03.27: 1년 8개월)
- 3. 심층 인사이트: 단순 포트폴리오 vs CBVR 엔진의 PFIX 한계효용
- 함께 읽어볼 글:
