CBVR 프레임워크 아키텍처 3대 원칙 및 국면 적응형 자산 스케일링 분석 보고서
1. 개요 (Overview)
본 보고서는 CBVR(Channel-Based Volatility & Regime) 프레임워크의 정량적 성과와 더불어, 한국(KOSPI / KODEX 200 레버리지) 및 미국(NASDAQ / QLD) 주가지수에서 관측된 수익 창출의 핵심 역학(Market Physics), 시스템 아키텍처의 핵심 설계 원칙, 국면별(박스피, 2022년 하락장, 2026년 변동성장 등) 대응 특성, 그리고 PFIX 및 PFIX A-Alpha 매크로 전략과의 결합을 통한 자산 배분 아키텍처를 종합 분석합니다.
2. 자산별 파라미터 및 실증 성과 요약
| 구분 | 앵커 메커니즘 | 변동성 밴드 설정 | 2026년 지수 상승률 | 2026년 전략 성과 | 전체 CAGR | 전체 MDD | Sortino | 국면별 방어 및 성과 특성 |
|---|---|---|---|---|---|---|---|---|
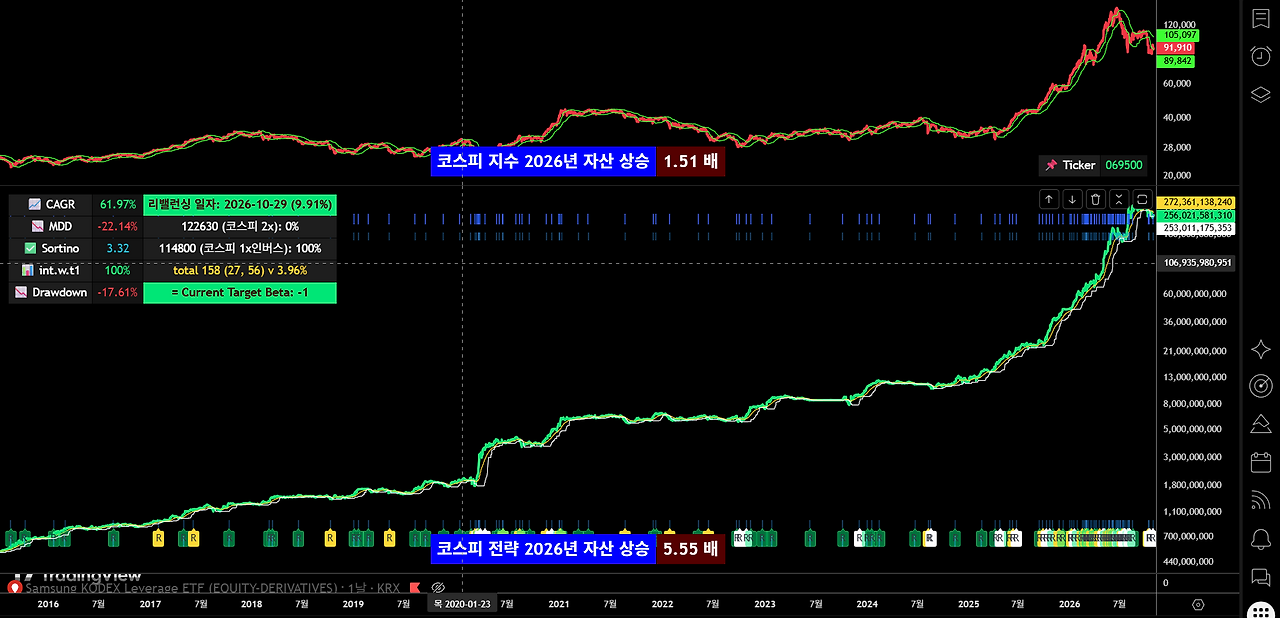
| 한국 (KOSPI / 122630) | 지연된 EMA 앵커 | KODEX 200 맞춤형 밴드 | 1.51 배 | 5.55 배 | $61.97\%$ | $-22.14\%$ | 3.32 | 과거 박스피 최적화 우상향 / 느린 하락 시 횡보 방어 |
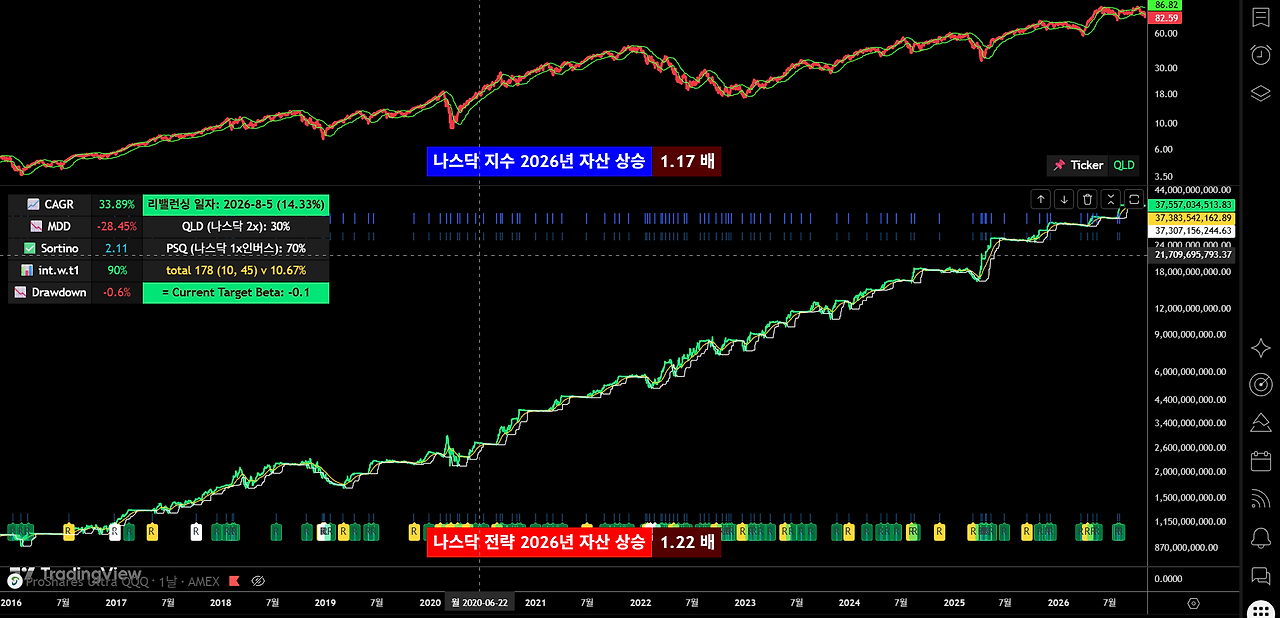
| 미국 (NASDAQ / QLD) | 지연된 EMA 앵커 | QLD 맞춤형 고변동성 밴드 | 1.17 배 | 1.22 배 | $33.89\%$ | $-28.45\%$ | 2.11 | 장기 우상향 추세 궤적 유지 / 단기 횡보 시 수익 횡보 |
3. CBVR 시스템 아키텍처의 3대 설계 원칙 (Core Principles)
CBVR 프레임워크는 단순한 보조지표 조합을 넘어, 수학적 정합성과 생존력을 갖춘 시스템 아키텍처로 설계되었습니다.
1. 기간(Period) 최적화의 탈피와 '분포(Distribution) 중심 튜닝'
- 고정된 기간의 허구성: 특정 시계열 기간(예: 14일, 20일)을 단순 커브피팅(Curve-fitting)하는 방식은 시장 환경이나 변동성 국면이 변할 때 쉽게 무너집니다.
- 분포 중심의 확률적 균형 상태 규정: 밴드 내 종가 형성 비율 약 67.2%를 기준으로 잡을 경우, 밴드 내부 상·하단 영역에 각각 약 33%가 배치된다고 가정하면 밴드 상·하단을 이탈하여 형성될 비율 역시 약 33% 수준으로 확률적 균형 상태를 이룹니다. (실제로는 중앙선 위 체류 비율이 50%를 넘기 때문에 상단 영역에 형성될 확률이 더 높습니다.)
- 자산 성격 규정 및 과최적화 방지: 이처럼 시간의 길이(Period)가 아닌 채널을 기준으로 종가 형성 비율을 측정해 설계하는 것은 자산군의 본질적 성격을 정량적으로 파악하는 동시에 파라미터 과최적화를 원천 방지해 시스템의 정합성을 확보합니다.
2. 지연 앵커를 통한 노이즈(Whipsaw) 격리
- 실시간 추종의 단점: 실시간 지표선이나 노이즈가 심한 가격 파형을 직접 추종하면 불필요한 단기 잔파도에 노출되어 거래 비용과 슬리피지가 급증합니다.
- 기하학적 공간 좌표 설정: 지연 이동평균 채널이라는 고정된 기준선(앵커)을 설정함으로써 현재 주가의 추세 이탈이나 돌파가 유의미한 구조적 변화인지, 단순 횡보 노이즈인지를 기하학적 판단으로 명확히 구분해 휩소를 최소화합니다.
3. 양의 드리프트(Positive Drift)에 기반한 비대칭 타겟 베타
- 우상향 비대칭 자산의 실증 증명: 지연 이동평균 채널 상에서 종가가 밴드 중앙선 위에서 형성되는 비율이 57.29%에 달한다는 통계적 수치는 주식 시장이 본질적으로 우상향 모멘텀을 지닌 비대칭적 자산(Positive Drift)임을 정량적으로 증명합니다.
- 비대칭 타겟 베타의 당위성: 주식 자산의 구조적 양의 드리프트와 상단 돌파 우위 빈도를 실증 반영하여, 하락 국면에서는 노출도를 최대 1배수로 제한해 생존과 복리를 방어하고, 상승 국면에서는 노출도를 최대 2배수까지 확장해 추세 수익을 극대화하는 비대칭 레버리지 스탠스가 수학적 정당성을 확보합니다.
4. CBVR 수익 창출의 핵심 3대 메커니즘 (Profit Engine Physics)
① 밴드 이탈(Out-of-Band) 구간에서의 추세 가속 (Momentum Acceleration)
- 현상: CBVR 채널은 저항/지지 밴드가 아니라 '추세 이탈 및 가속 시그널'로 작동함.
- 실증 데이터: 2026년 한국 시장의 대폭발적 수익(지수 1.51배 대비 전략 5.55배)의 대부분은 주가가 채널 상단 밖으로 강하게 튀어나간 '밴드 외부 체류 구간'에서 형성됨.
② 하단 V자 급반등(Bottom Rebound)의 계단식 알파 점프 (Step-Function Profit Jump)
- 현상: 한/미 시장 공통으로 단기간 내 가장 거대한 수익 점프가 일어나는 지점은 밴드 하단 극단 이탈 후 바닥에서 급격하게 튀어오르는 V자 반등 구간임.
- 메커니즘: 지연된 이동평균 앵커가 하방 억제력을 제공하는 상태에서, 밴드 하단 회귀 및 반등 가속도가 붙을 때 타겟 베타가 빠르게 승률 높은 승수로 전환되면서 비대칭 폭발 수익을 안겨줌.
③ 상승 편향 비대칭성 (Positive Drift Asymmetry)
- 실증 통계:
- 절대적인 누적 수익과 거래별 승률 모두 상승 국면 진입 시 압도적으로 높음.
- 하락 국면은 대규모 수익을 내는 구간이 아니라, 자산의 훼손을 막고 약수익/횡보로 버티는 구간(Defense Phase)임.
5. 국면별(Regime) 시장 행동 및 횡보/하락장 정밀 진단
[한국 KOSPI 자산 곡선 특성]
- 과거 박스피(적당한 진폭): ↗↗↗ (가장 안정적이고 긴 기간의 우상향 구간)
- 느린 장기 하락(2022년 등): ──── (시스템 수익 횡보 및 자산 방어)
- 변동성 폭발/상승(2026년): ↗↗↗ (밴드 이탈 폭발, 5.55배)

[미국 NASDAQ 자산 곡선 특성]
- 단기 횡보 국면: ──── (시스템 수익 횡보)
- 대형 약세장/추세 국면: ↗ (한국 대비 높은 추세 추종력 유지)
① 횡보 및 박스권 국면 (Box-Range Physics)
- 과거 한국 '박스피' 구간의 재발견:
일정한 진폭을 그리며 갇혀 있던 과거 박스피 국면에서 CBVR 전략은 가장 안정적이고 우수한 장기 우상향 수익 곡선을 기록함. 적당한 밴드 이탈과 회귀가 반복되는 구조에서 지연된 채널 앵커가 최적의 매매 타이밍을 제공함. - 한국 vs 미국 횡보장 비교:
- 한국: 느리고 지루하게 이어지는 장기 하락 국면에서는 시스템 수익이 횡보하며 손실을 방어.
- 미국: 한국보다 추세 효율이 우수하며, 단기 횡보 국면에서만 시스템 수익 곡선이 잠시 횡보함.
② 2022년 하락장 왜곡의 한계와 시스템 아키텍처적 결론
- 코어 로직 수정의 위험성 (Over-fitting Hazard):
2022년과 같은 특정 하락 구간을 수익 구간으로 반전시키기 위해 CBVR 코어 파라미터를 강제로 수정할 경우, 박스피 및 강세장 등 전략의 핵심 수익 창출 구간이 모두 훼손되는 심각한 부작용이 발생함. - PFIX(금리 변동성) 매크로 헤지 시도의 시사점:
- 2022년 고금리 국면 타격을 위해 단순 금리 추세 지표 기반 스위칭을 시도했으나, 금리 지표의 치명적 후행성(Lag)으로 인해 실물 대응에 실패함.
- 최종 결론 (Architectural Boundary):
2022년형 하락 국면은 CBVR 메인 엔진의 파라미터를 수정하여 막을 구간이 아님. 코어 엔진의 순수성을 유지한 채, 독립적인 매크로 전략(PFIX A-Alpha 등)과 포트폴리오 단위에서 결합하는 레이어드 아키텍처(Layered Architecture)가 올바른 해법임.
6. PFIX A-Alpha 전략 메커니즘 및 포트폴리오 배분 아키텍처
CBVR 코어 전략과 결합하는 PFIX A-Alpha 전략은 바우터 켈러(Wouter Keller) 팀과의 검증을 거쳐 완성된 듀얼 모멘텀 및 방패(Shield) 자산 동적 배분 알고리즘입니다. (매월 첫 거래일 리밸런싱 적용)
[PFIX A-Alpha 자산 구성 및 모듈]
 ├── 엔진 자산 후보군 (4종): DBMF, QQQ, EWY, IDV
 └── 방패 자산 (Shield): TIP (80%) + PFIX (20%)
① PFIX A-Alpha 운용 및 비중 결정 규칙
- 엔진 자산 선별 (13612W 듀얼 모멘텀):
- 후보군(
DBMF,QQQ,EWY,IDV) 중 13612W 모멘텀 점수 상위 2개 자산을 추출.
- 후보군(
- 추세 및 과열 필터링 (Trend & Overheat Filter):
- 선택 자산이 200일 SMA 미만: 비중 0% (해당 몫은 전량 방패 자산으로 이관)
- 선택 자산이 200일 SMA 이상 & 20일 이격도 $\le 110\%:$ 개별 자산당 비중 35% 할당
- 선택 자산이 200일 SMA 이상 & 20일 이격도 $> 110\%$ (과열): 개별 자산당 비중 20% 축소 할당
- 방패 자산 (TIP 80% + PFIX 20%) 동적 이관:
- 엔진 자산에 배분하고 남은 전량 잔여 비중을 방패 자산으로 자동 할당.
- 방패 자산의 총 비중은 시장 상황(엔진 자산의 추세/과열 여부)에 따라 최소 30%에서 최대 100%까지 유연하게 변동함.
② CBVR 코어와 매크로 헤지 결합 안 비교
| 구분 | CBVR 코어 (70%) + PFIX A-Alpha (30%) | CBVR 코어 (90%) + PFIX ETF 단독 (10%) |
|---|---|---|
| 매크로 레이어 운용 방식 | PFIX A-Alpha 전략 (엔진 4종 + 방패 TIP:PFIX=8:2) | PFIX 단독 10% 고정 편입 (단순 보험형) |
| 2022년형 하락장 대응 | 강력한 억제 및 방어 (알파 전환 가능) | 최소한의 하방 충격 완화 |
| 평시 캐리 드래그 | 방패 자산 내 TIP(80%) 배치로 PFIX 음의 캐리 상쇄 | 10% 소액 편입으로 캐리 부담 미미 |
| 권장 운용 환경 | 매크로/금리/물가 변동성 확대 국면 최적 | 강세장 중심 CAGR 극대화 최적 |
7. 종합 평가 및 결론
- 시스템 아키텍처로서의 우수성: 기간 최적화의 함정에서 벗어나 확률적 분포 중심의 튜닝, 지연된 이동평균 앵커를 통한 노이즈 격리, 그리고 양의 드리프트 기반 비대칭 베타 설계를 통해 시스템 생존력을 극대화함.
- 상승기 밴드 밖이 '핵심 수익원': 일반적인 지표와 달리 CBVR은 밴드 이탈을 추세 가속 시그널로 활용하여 상방 2배수 승수를 최대로 활용함.
- 박스피 장세에서의 압도적 우상향: 적당한 진폭의 박스권 장세는 CBVR 엔진이 가장 안정적으로 복리 수익을 누릴 수 있는 최적의 환경임.
- PFIX A-Alpha와의 명확한 역할 분담: CBVR 코어 파라미터를 억지로 수정하여 2022년 하락장을 막으려 하지 않고, 켈러 팀 검증 알고리즘인 PFIX A-Alpha(엔진 필터링 + 방패 자산 동적 배분)를 7:3 또는 9:1 비율로 결합함으로써 시스템의 완결성을 확보함.
참고 글:
모든 계절을 견디는 방패: 다시 짠 PFIX Adaptive Alpha v5
모든 계절을 견디는 방패: 다시 짠 PFIX Adaptive Alpha v5들어가며: 단 하나의 계절을 넘어 30년의 문을 열다기존 'PFIX Adaptive Alpha'은 40여 년 만의 고금리와 물가 상승이라는 특정한 계절을 겨냥해 설계
wejumplabs.com
CBVR 코어 설명 (쉬운 버전): 로직의 구조적 이해
CBVR 코어 로직의 구조적 이해: 적응형 투자 시스템의 설계 원리 1. CBVR 프레임워크의 철학적 기반: 예측에서 적응으로현대 금융 시장에서 '수정구슬'을 찾아 미래 가격을 맞히려는 '예측 기반' 모
wejumplabs.com
CBVR 전략 아노말리(Anomaly) 정밀 분석 (Forensic Report)
https://crowmag2.github.io/wejump/cbvr_wiki/cbvr_report/CBVR_Analysis_Report.html CBVR 전략 아노말리(Anomaly) 정밀 분석 보고서 (Long vs Short)📊 보고서 설명 이 보고서는 CBVR 전략 운용 중 발생하는 아노말리(변동성 노
wejumplabs.com
CBVR 전략의 본질: 정답 맞히기를 포기할 때 비로소 열리는 문
정답을 맞히는 예언가가 아닌, 시장의 오류를 통제하는 적응형 시스템의 탄생1. 프롤로그: 정답 맞히기를 포기할 때 비로소 열리는 생존의 문수많은 투자자와 퀀트들이 시장에 진입하며 던지는
wejumplabs.com