모든 계절을 견디는 방패: 다시 짠 PFIX Adaptive Alpha v5
들어가며: 단 하나의 계절을 넘어 30년의 문을 열다
기존 'PFIX Adaptive Alpha'은 40여 년 만의 고금리와 물가 상승이라는 특정한 계절을 겨냥해 설계된 구조였습니다. DBMF, QQQ, EWY, PFIX, IDV 5개 자산을 20%씩 담고 단기 모멘텀에 따라 비중을 조절하는 이 포트폴리오를 2022년 2월부터 2026년 10월까지 검증했을 때, 연평균 수익률(CAGR) 23.9%, 최대 낙폭(MDD) -11.8%라는 뛰어난 성과를 기록했습니다.
그러나 이 4년 반은 금리가 급등했던 단 하나의 특수한 국면(Regime)이었습니다. 금리가 하락하거나 장기 박스권에 갇히는 계절에도 이 방패가 작동할지 검증하기 위해, VAA·DAA·BAA 전략의 창시자인 바우터 켈러(Wouter Keller) 박사 연구팀에 정량 분석을 의뢰했습니다.
켈러 박사의 공동 연구자인 로랑 본에르브(Laurent Bonherbe)는 ETF 상장 이전의 장기 지수·펀드·스왑션 프록시 모델을 구축하여, 무려 30년(1997년~2026년)에 달하는 장기 백테스트 데이터 패키지(Institutional Alpha over 30 years: a public-data replication, MIT 라이센스)를 전달해 주었습니다.
이 포스팅은 켈러 팀이 밝혀낸 기존 모델의 약점, 1970년대 볼커(Volcker) 고금리 시대까지 거슬러 올라가 재설정한 방패 비율, 그리고 켈러의 모멘텀 엔진을 결합하여 완성한 PFIX Adaptive Alpha v5의 정량적 기록입니다.
1. 켈러 팀이 찾은 3가지 약점
켈러 팀이 1997년 2월부터 2026년 10월까지 30년으로 검증 기간을 확장하자, 기존 동적 바스켓 전략은 CAGR 8.9%, MDD -43.8%로 SPY(CAGR 9.9%, MDD -55.2%) 대비 차별성을 보이지 못했습니다. 켈러 팀의 진단은 크게 세 가지였습니다.
① 가장자리만 움직이는 규칙은 광범위한 폭락장을 막지 못한다
QQQ와 DBMF의 비중을 0%로 줄이면 빠져나온 자금은 EWY, PFIX, IDV로 배분됩니다. 그러나 이 중 EWY와 IDV는 주식입니다. 주식 시장 전체가 동반 무너지는 2008년 금융위기 같은 국면에서는 돈이 위험자산 내에서 옮겨갈 뿐 포트폴리오를 보호하지 못했습니다.
② 시스템 스톱(System Stop)의 비싼 기회비용
30년 동안 대형 손실을 막아낸 사실상의 유일한 장치는 12개월 NAV 이동평균 기반의 시스템 스톱(MDD -43.8% → -27.4% 개선)이었습니다. 하지만 느린 반응 속도로 인해 전체 357개월 중 138개월(39%) 동안 단기 국채에 머물렀고, 그 대가로 연 2%p 안팎의 수익을 포기해야 했습니다.
③ 무거운 PFIX 시간가치 감가 비용
PFIX(장기 금리 상승 헤지)는 금리 급등기에는 강력하지만, 금리가 정체되거나 하락하는 해에는 연 11~16% 수준의 시간가치 소쇄 비용을 발생시킵니다. 금리가 바닥에 붙어 있던 2009년~2021년 동안 동적 바스켓은 연 6.8% 성장에 그쳐 SPY(연 17.1%)의 절반에도 미치지 못했습니다.
"한 금리 주기에서 돈을 버는 헤지는 다른 모든 주기에서 그 값을 치릅니다. 백테스트를 믿기 전에, 그 테스트가 한 번도 겪어보지 못한 레짐이 무엇인지 물어보십시오."
— 로랑 본에르브 & 바우터 켈러
2. 볼커 시대로 거슬러 올라가 다시 짠 방패 (TIP 80% + PFIX 20%)
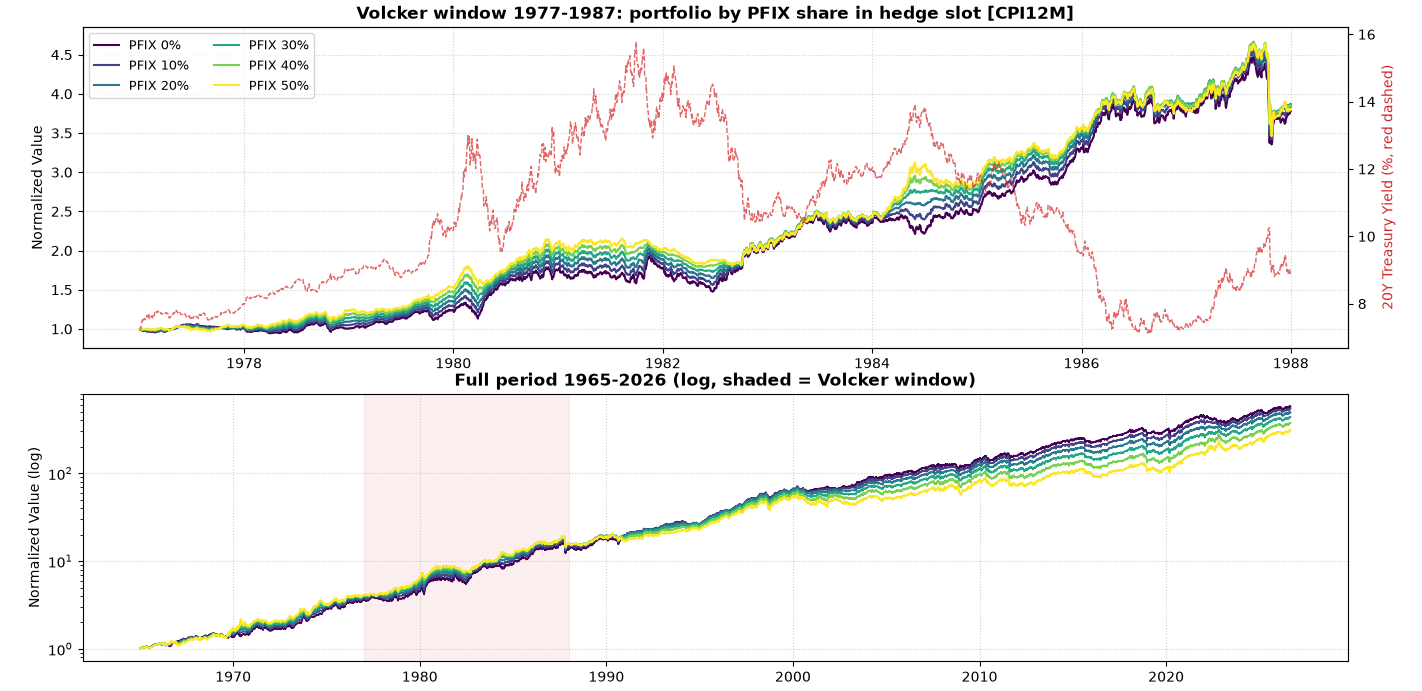
PFIX와 TIP(물가연동채) 사이를 모멘텀으로 갈아타는 스위칭 시도는 시차와 휩소(Whipsaw)로 인해 실패했습니다. 이에 따라 방패를 갈아타는 대신 '두 방패를 동시에 들고 가는 고정 비율'을 찾기 위해 (TIP과 PFIX 어느 한 쪽을 선택하는 것도 고금리와 저금리에 맞춘 과최적화일 수 있으므로) , 1970~1980년대 폴 볼커(Paul Volcker)의 고금리·금리 극변동기(1965년~2026년, 62년간) 데이터를 분석했습니다.
방패 내 PFIX 비중별 볼커 구간 및 장기 레짐 성과 (1965년~2026년)
| 방패 내 PFIX 비중 | 볼커 구간 방패 낙폭 | 볼커 구간 방패 변동성 | 1965~1981 MDD | 2020~2026 MDD | 62년 연평균 수익률 | 62년 변동성 |
|---|---|---|---|---|---|---|
| 0% (TIP 100%) | -25.7% | 11.7% | -15.8% | -20.1% | 10.41% | 10.30% |
| 10% | -18.5% | 8.1% | -15.1% | -15.5% | 10.34% | 9.79% |
| 20% (최적) | -11.3% | 5.6% | -14.4% | -13.7% | 10.22% | 9.75% |
| 30% | -17.0% | 5.6% | -14.7% | -17.7% | 10.04% | 10.18% |
| 50% | -41.2% | 11.6% | -20.6% | -25.2% | 9.51% | 12.17% |
주: 1965년 1월~2026년 8월 백테스트. 1997년 이전 TIP 및 2021년 이전 PFIX는 스왑션 및 실질금리 프록시 모델 사용.
분석 결과, 방패 내 PFIX 비중이 20%일 때 볼커 구간 방패 자체의 낙폭(-11.3%)과 변동성(5.6%)이 가장 완벽하게 억제되었습니다. 1981~2020년 금리 하락기 동안 연 1.38%p의 보험료를 지불하지만, 62년 전체로 보면 PFIX 0% 대비 연 수익률 차이는 0.19%p에 불과하며 변동성은 오히려 낮아졌습니다.
이에 따라 통합 방패의 비율은 TIP 80% + PFIX 20%로 고정 정립했습니다.
3. 켈러의 13612W 모멘텀 엔진과 구조 재설계
구조적 결함을 해결하기 위해 세 가지 핵심 아키텍처 변경을 단행했습니다.
- 위험자산 이탈 자금의 방패 직행: 엔진 자산에서 축소된 비중은 주식 코어로 이동하지 않고 전량 방패(TIP 80% + PFIX 20%)로 즉시 피신합니다.
- 시스템 스톱 완전 제거: 방패 자체의 방어력이 확보됨에 따라 지연 지표인 시스템 스톱을 폐기하여 기회비용을 소멸시켰습니다.
- 켈러의 13612W 상대모멘텀 탑재: 4개 자산(DBMF, QQQ, EWY, IDV) 중 가장 강한 상위 2개 자산만을 추려내는 VAA 알고리즘 기반 모멘텀 엔진을 적용했습니다. (참고: 13612W 모멘텀 알고리즘: Wouter J. Keller & Jan Willem Keuning (2017), Breadth Momentum and Vigilant Asset Allocation (VAA).)
최종 메커니즘 규칙 (매월 첫 거래일 리밸런싱)
$$\text{13612W 점수} = \frac{12 \times r_{1\text{m}} + 4 \times r_{3\text{m}} + 2 \times r_{6\text{m}} + 1 \times r_{12\text{m}}}{4}$$
- 엔진 자산 선택: DBMF, QQQ, EWY, IDV 중 13612W 점수 상위 2개 추출.
- 추세 및 과열 필터 적용:
- 선택 자산이 200일 이동평균선 아래: 비중 0% (해당 몫은 방패로 이관)
- 선택 자산이 200일선 위 & 20일 이격도 110% 이하: 비중 각 35%
- 선택 자산이 200일선 위 & 20일 이격도 110% 초과 (과열): 비중 각 20%
- 방패 (TIP 80% + PFIX 20%): 엔진에 배분하고 남은 잔여 비중 전량 (최소 30% ~ 최대 100%).
4. 30년 백테스트 최종 검증 성과 (1997년~2026년)
성과 비교 요약표
| 구분 | 최종 구조 (Shield v5) | 네 자산 단순 보유 | SPY | 60/40 (SPY/IEF) |
|---|---|---|---|---|
| 연평균 수익률 (CAGR) | 11.48% | 8.88% | 9.82% | 8.00% |
| 최대 낙폭 (MDD) | -18.76% | -16.03% | -55.19% | -32.20% |
| 연 변동성 (Volatility) | 11.88% | 9.44% | 19.02% | 10.90% |
| Sortino Ratio | 1.31 | 1.26 | 0.65 | 1.07 |
| Calmar Ratio | 0.61 | 0.55 | 0.18 | 0.25 |
주: 1997년 2월~2026년 10월, 총수익률(Total Return) 기준. 상장 이전 구간은 대리 자산 데이터 적용.
주요 위기 국면 방어력 비교
| 위기 국면 (S&P 500 고점~저점) | Shield v5 | 네 자산 단순 보유 | SPY |
|---|---|---|---|
| 닷컴 버블 붕괴 (2000.03~2002.10) | -3.3% | -0.2% | -47.5% |
| 글로벌 금융위기 (2007.10~2009.03) | -6.5% | -7.4% | -55.2% |
| 2018년 4분기 긴축 발작 | -6.1% | -6.0% | -19.3% |
| 코로나 펜데믹 shock (2020.02~2020.03) | -14.8% | -10.8% | -33.7% |
| 2022년 금리 폭등 shock (2022.01~2022.10) | +0.4% | +1.5% | -24.5% |
| 2025년 관세 shock (2025.02~2025.04) | -5.2% | -2.6% | -18.8% |
PFIX Adaptive Alpha v5는 시스템 스톱 없이도 30년 장기 백테스트에서 S&P 500 대비 연 1.66%p 높은 수익률을 거두면서, 최대 낙폭을 3분의 1 수준(-18.76%)으로 완전히 억제했습니다.

5. 전략의 한계점과 리스크 고지
퀀트 모델을 실제 운용하기 전, 이 전략이 가진 명확한 한계와 약점 국면을 인지해야 합니다.
- 2010년대 대형주 강세장 부진: 2010년부터 2016년까지 미국 대형주(SPY)가 132% 상승하는 7년 동안, 본 전략의 누적 수익률은 15%에 그쳤습니다. 미국 대형주 단독 우상향 국면에서는 방패 비용과 해외 자산 정체로 인해 횡보할 수 있습니다.
- 급격한 V자 반등 및 단기 충격: 월간 리밸런싱 특성상 2020년 코로나 shock이나 2025년 관세 shock처럼 단 몇 주 만에 급락 후 반등하는 국면에서는 상대적으로 방어 반응이 둔감하여 손실이 발생합니다.
- PFIX의 높은 구조적 의존성: 장기 금리 볼록성(Convexity)을 방어하는 단일 ETF인 PFIX의 구조적 변경이나 상장 폐지 시 대체 자산 재설계가 필요합니다.
- 세금 및 매매 비용: 연간 회전율이 약 266% 수준으로, 해외주식 양도소득세(22%) 및 슬리피지 비용 발생에 따른 세후 수익률 감소가 존재합니다.
마치며
이번 연구는 보기 좋은 수치를 만드는 백테스트가 아니라, '시스템이 어디서 부러지는가'를 찾아 나선 과정이었습니다. 켈러 팀의 정밀한 복제 연구 덕분에 4년 반이라는 단일 레짐에 갇혀 있던 한계를 깨고 30년 백테스트라는 정밀한 검증에 다다를 수 있었습니다.
계절을 알아맞히려는 과최적화의 유혹을 버리고, 어느 계절이 오든 견딜 수 있는 방패(TIP 80% + PFIX 20%)와 지금 가장 강력한 엔진(13612W 모멘텀)을 장착한 PFIX Adaptive Alpha v5는 더 견고한 복리 생존을 제공할 것입니다.
출처 및 인용
- 30년 복제 데이터 및 코드: Laurent Bonherbe & Wouter J. Keller (2026.10), Institutional Alpha over 30 years: a public-data replication.
- 13612W 모멘텀 알고리즘: Wouter J. Keller & Jan Willem Keuning (2017), Breadth Momentum and Vigilant Asset Allocation (VAA).
- 주식 및 매크로 데이터: Kenneth R. French Data Library, FRED, Yahoo Finance.