

CBVR 코어 로직의 구조적 이해: 적응형 투자 시스템의 설계 원리
1. CBVR 프레임워크의 철학적 기반: 예측에서 적응으로
현대 금융 시장에서 '수정구슬'을 찾아 미래 가격을 맞히려는 '예측 기반' 모델은 필연적으로 과최적화(Overfitting)와 알파의 부패(Alpha Decay)라는 구조적 한계에 직면합니다. MGARCH나 마코위츠의 현대 포트폴리오 이론(MPT)은 이론적으로 우아하나, 높은 '파라미터 민감도(Parameter Sensitivity)'로 인해 실제 시장의 비선형적 변동성 앞에서는 파손되기 쉬운 예민한 시스템에 불과합니다.
CBVR(Channel-Vector Based Volatility Rebalancing) 프레임워크는 이러한 예측의 무용성을 인정하는 데서 출발합니다. 우리는 "무엇을 살까(Selection)"라는 불확실한 질문을 버리고, "어떻게 다룰까(Operation)"라는 설계와 적응의 영역에 집중합니다. 이는 단순한 최적화 모델이 아닌, 시장의 변화를 실시간으로 피드백 받아 대응하는 적응형 제어 시스템 (Adaptive Control System)이자 설명 가능한 시스템(XAI)을 지향합니다. 이러한 철학적 전환은 시장을 이기려 하기보다 시장의 운동 에너지에 능동적으로 반응하는 '구조적 우위'를 제공하며, 어떤 환경에서도 부서지지 않는 강건한 아키텍처를 완성합니다.
CBVR 코어 전략은 기본적으로 2배 레버리지 ETF 와 1배 인버스 ETF 의 비중을 동적으로 조절하여 평균 회귀 국면과 추세 국면에 순응하는 전략입니다. 2배 레버리지 ETF 의 일일 레버리지에 의한 변동성 끌림(volatility decay) 효과를 1배 인버스 ETF 의 비중을 통해 줄여주면서 진행됩니다. volatility decay 를 완전히 줄이려면 2.3 버전으로 선물 복제 전략을 사용해야 합니다.
2. CBVR 1.0의 핵심: 의사결정의 신뢰도를 높이는 3중 필터 시스템
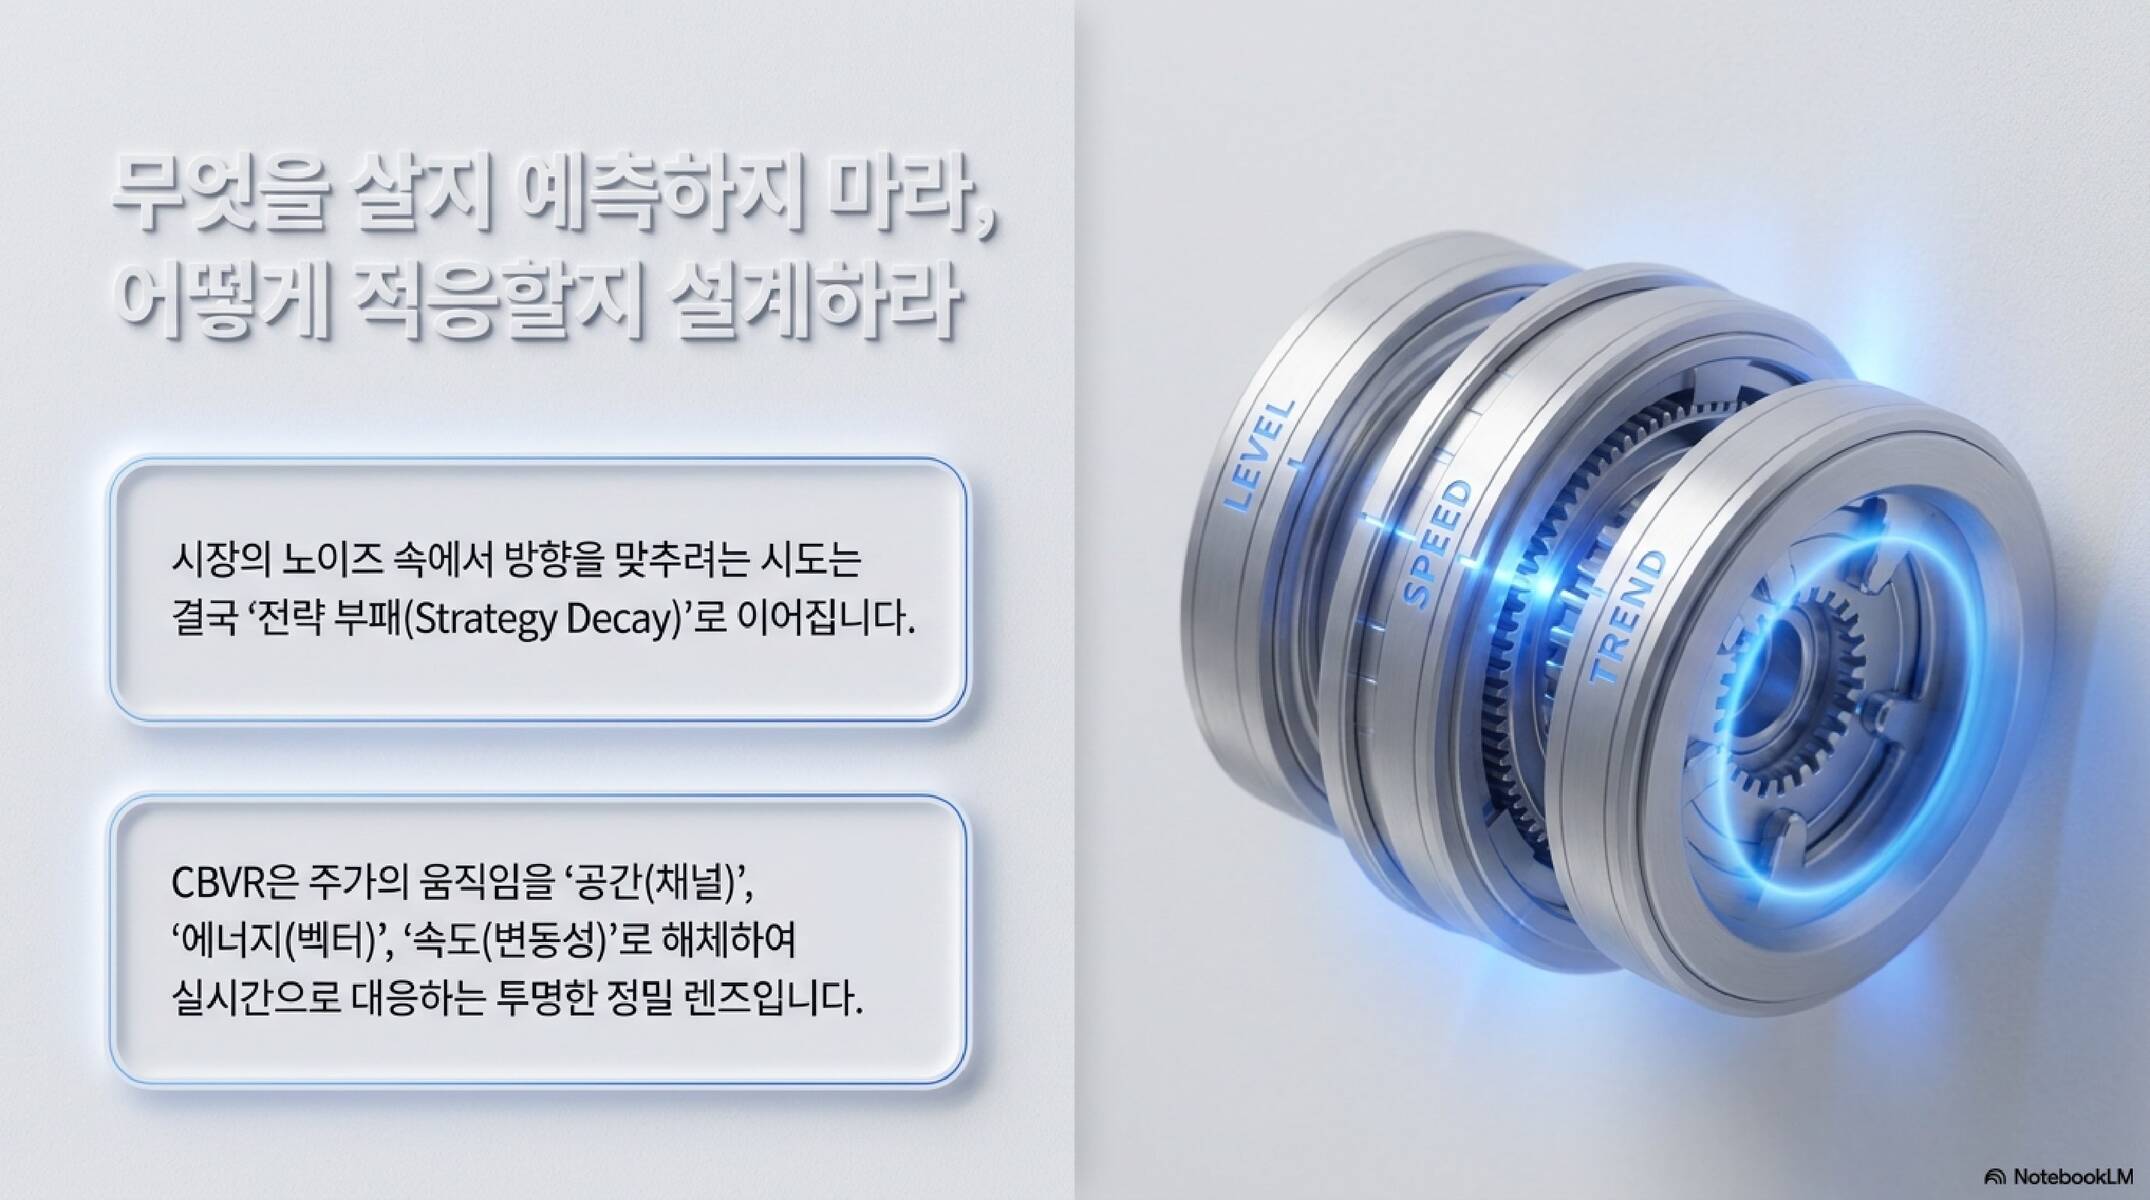
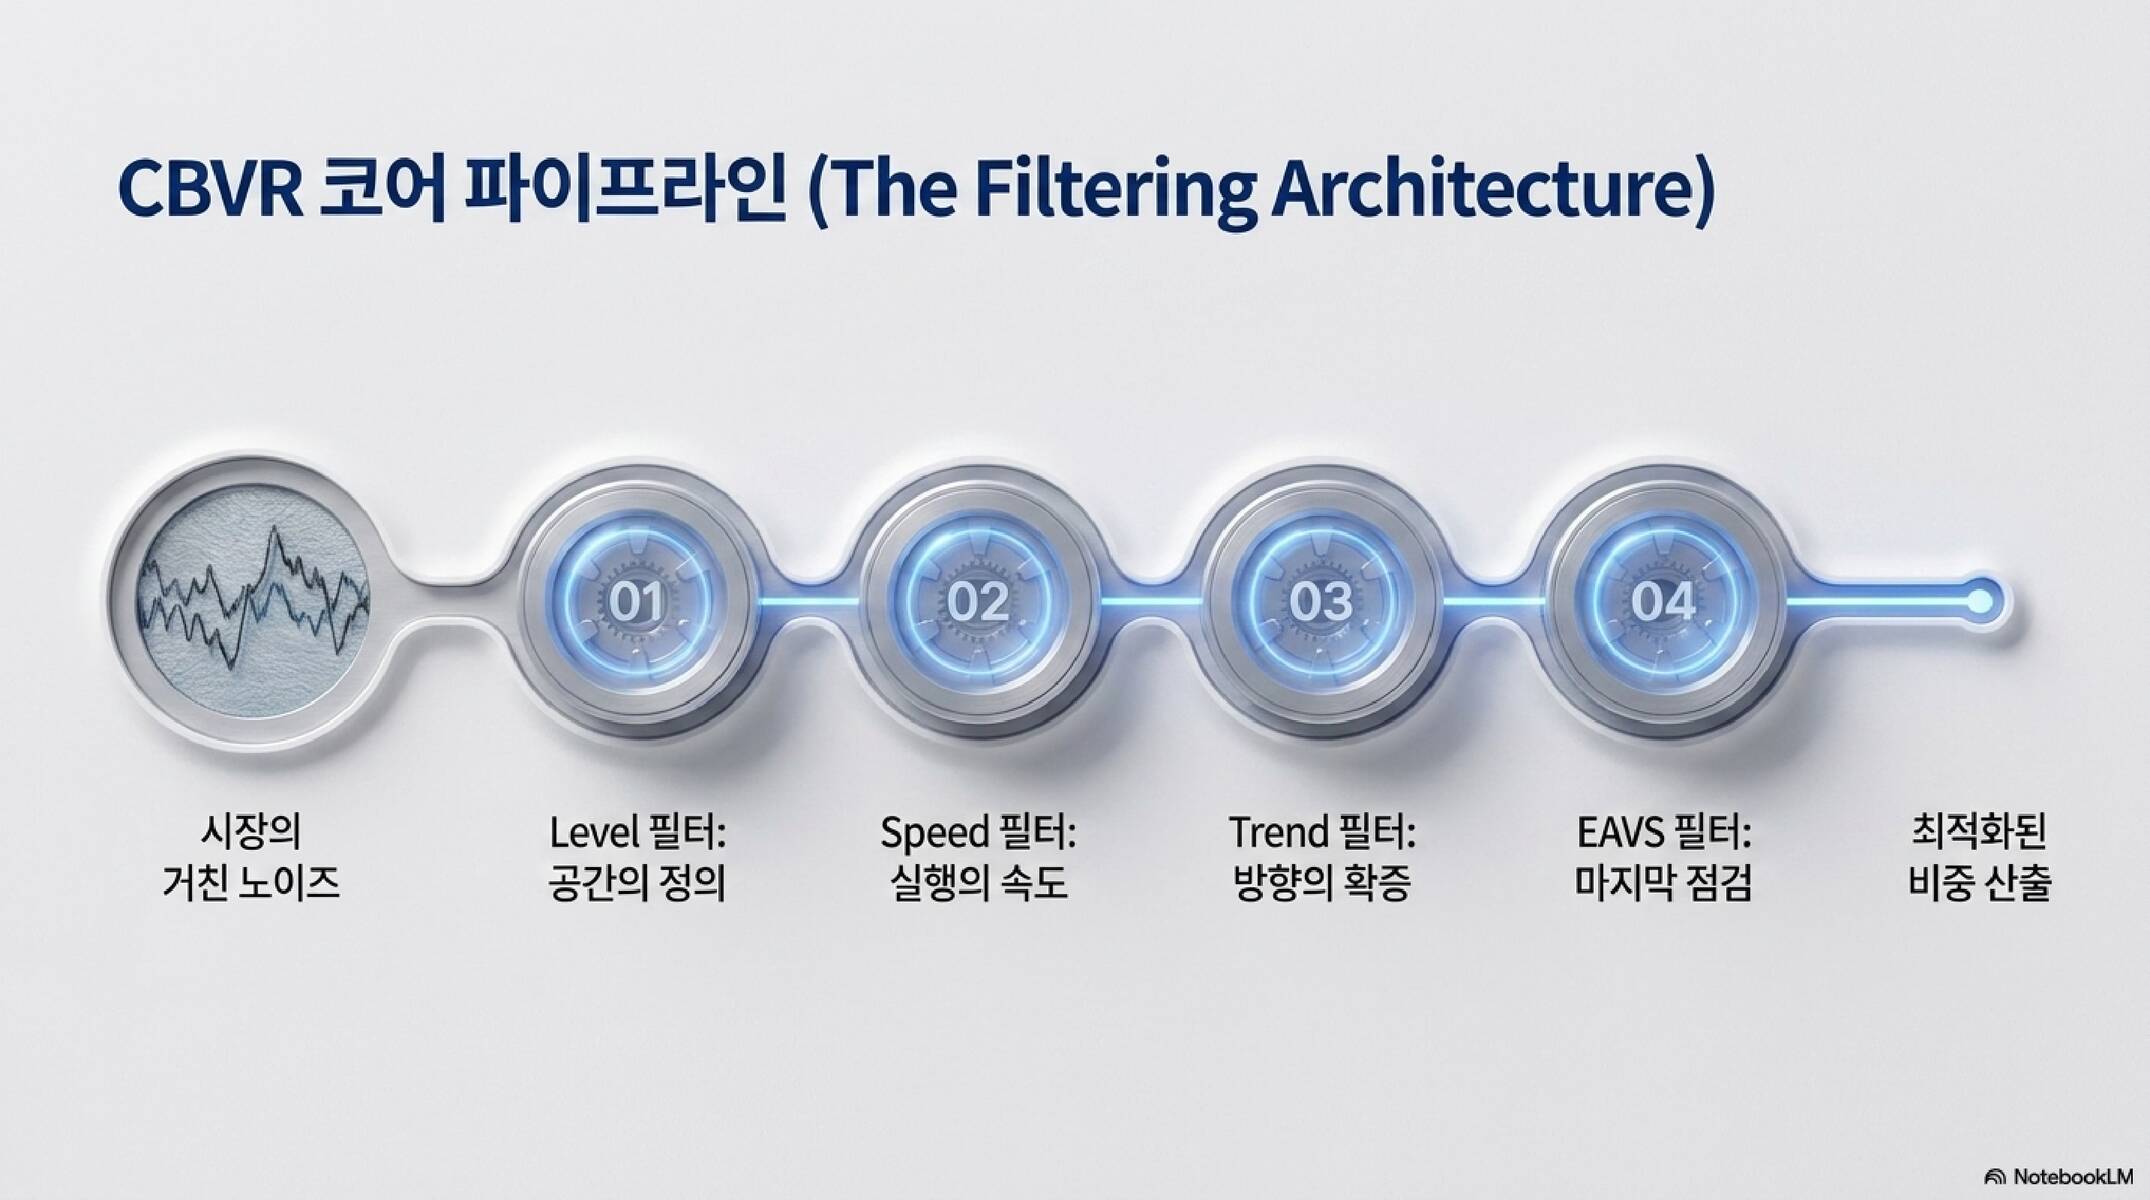
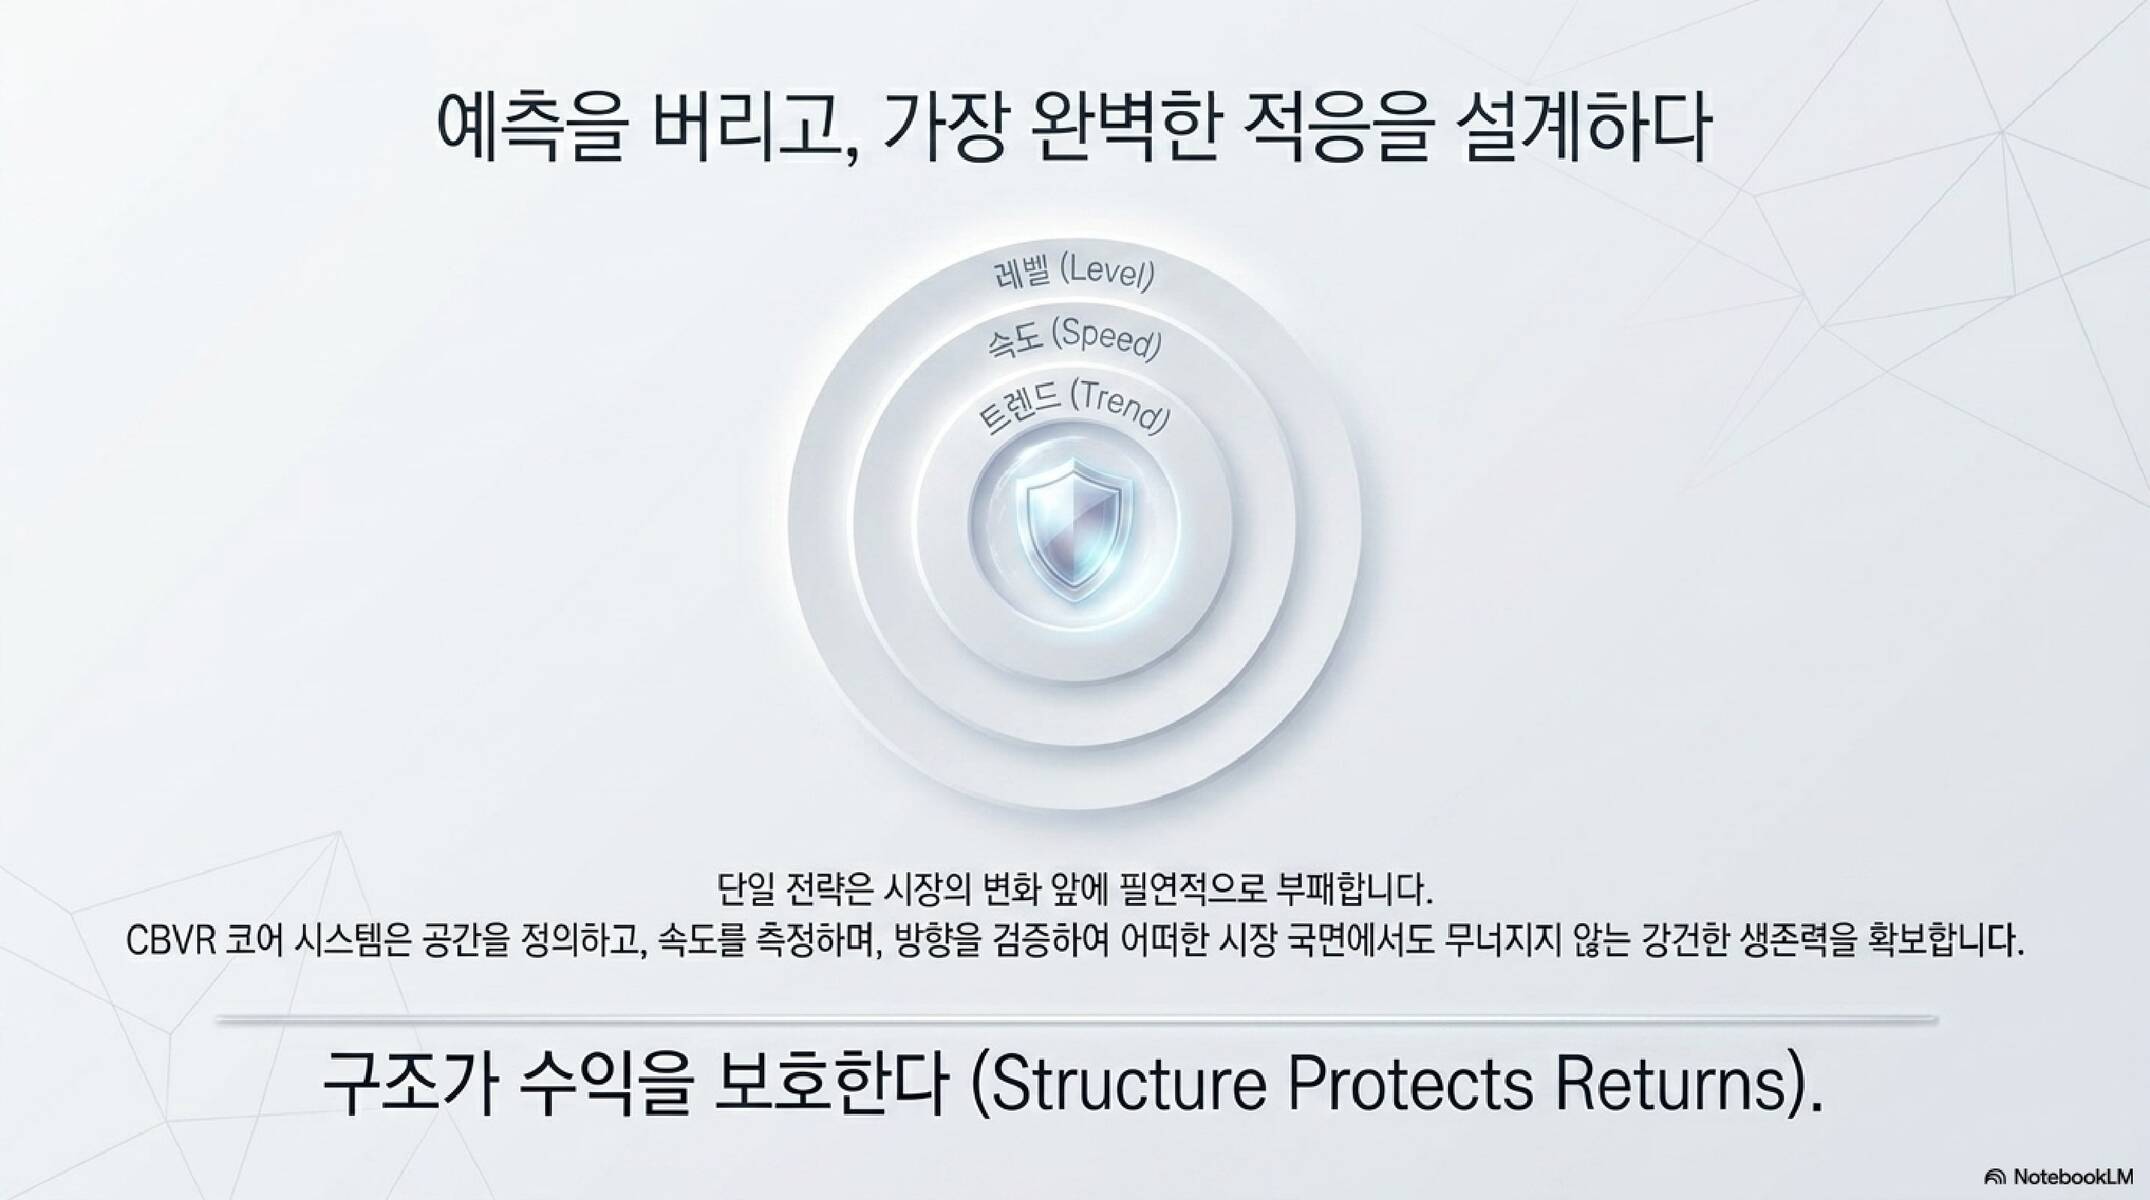
CBVR 전략의 엔진은 레벨, 스피드, 트렌드라는 세 가지 상호 보완적인 필터로 구성되어 시장의 무의미한 노이즈를 제거하고 유의미한 신호만을 추출합니다.
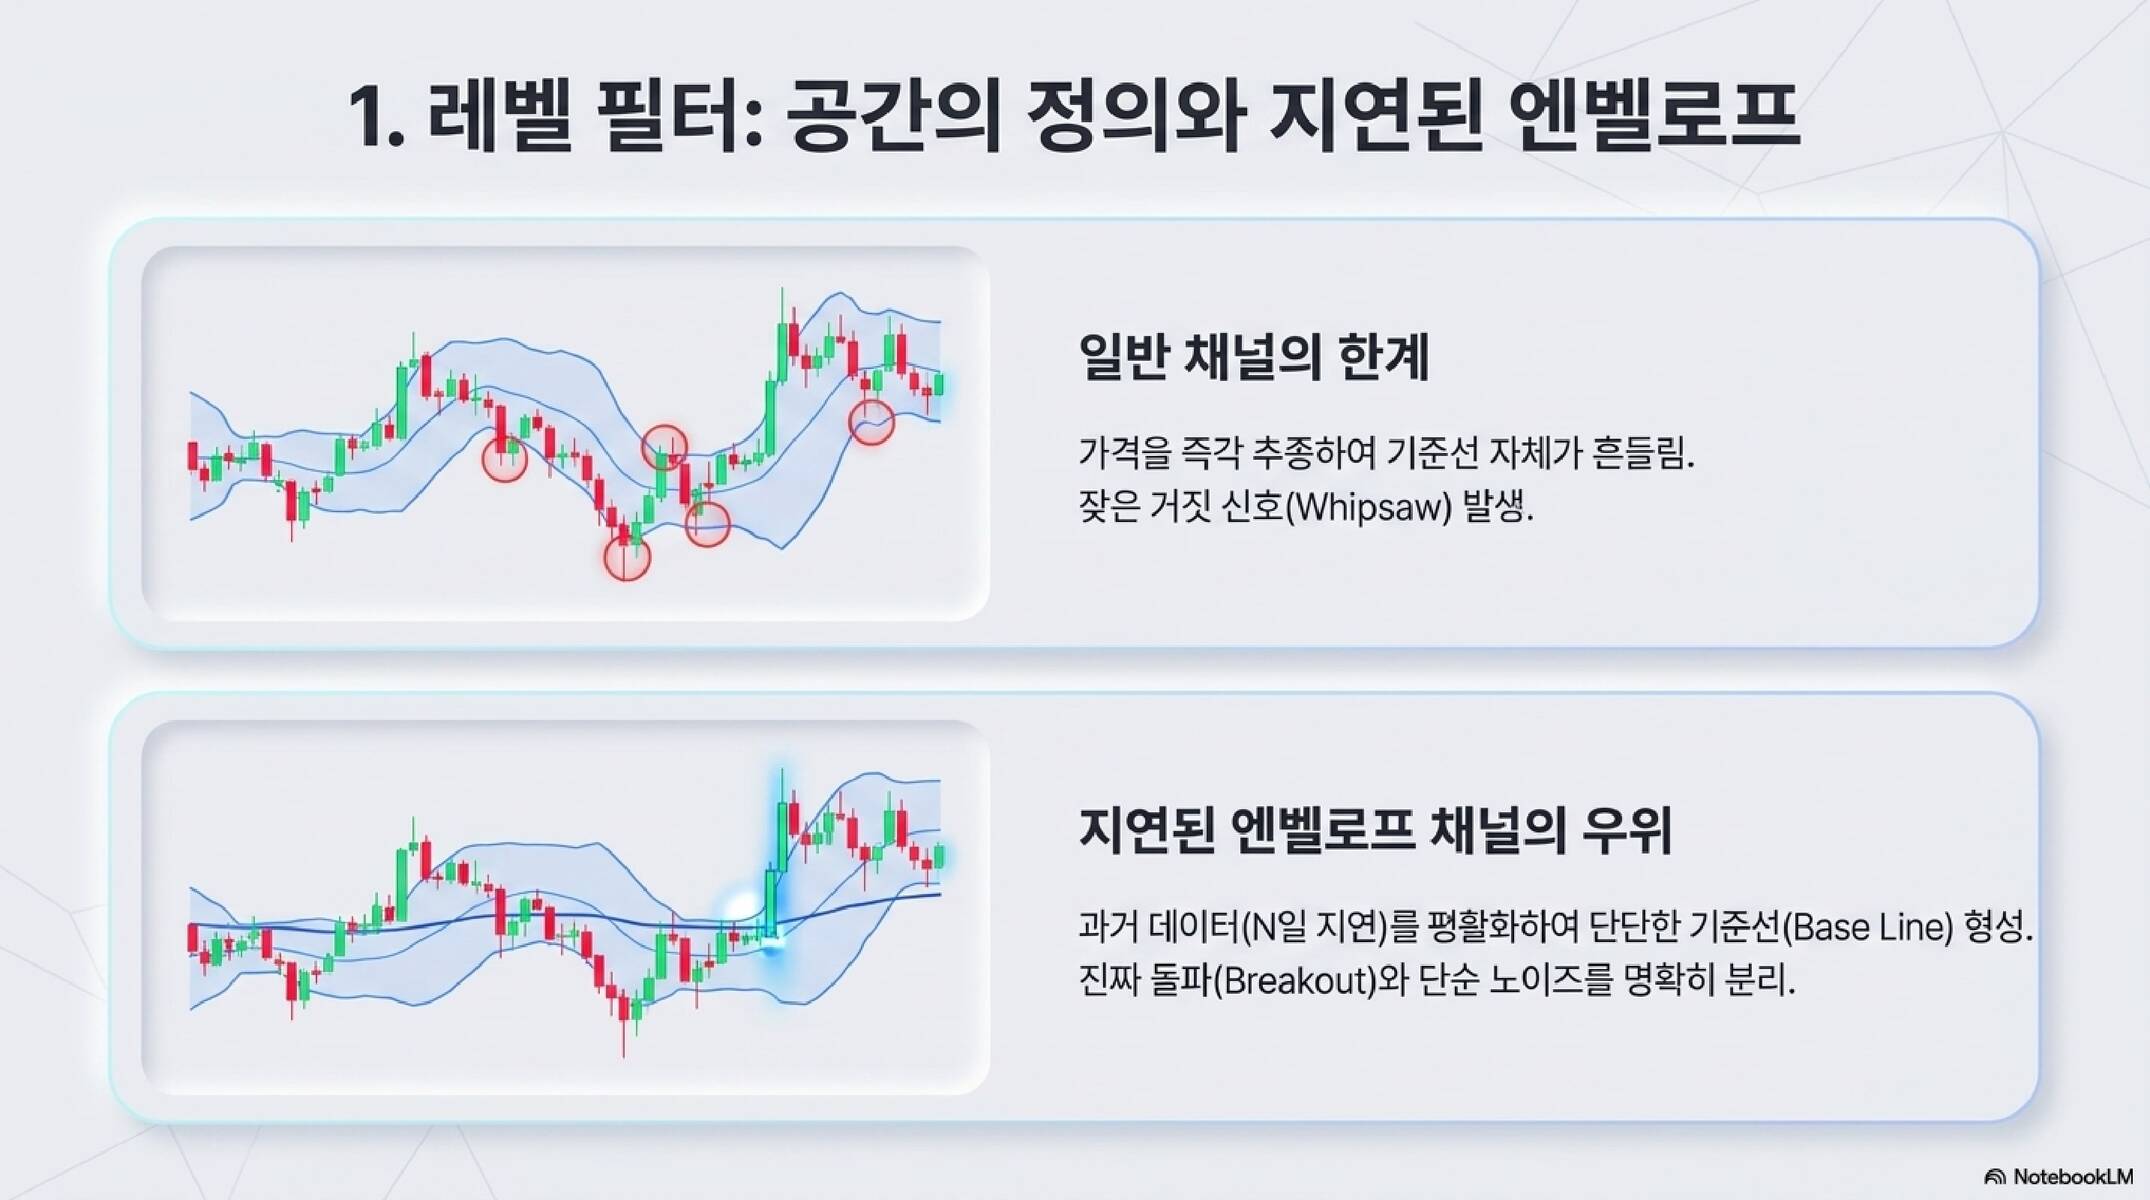
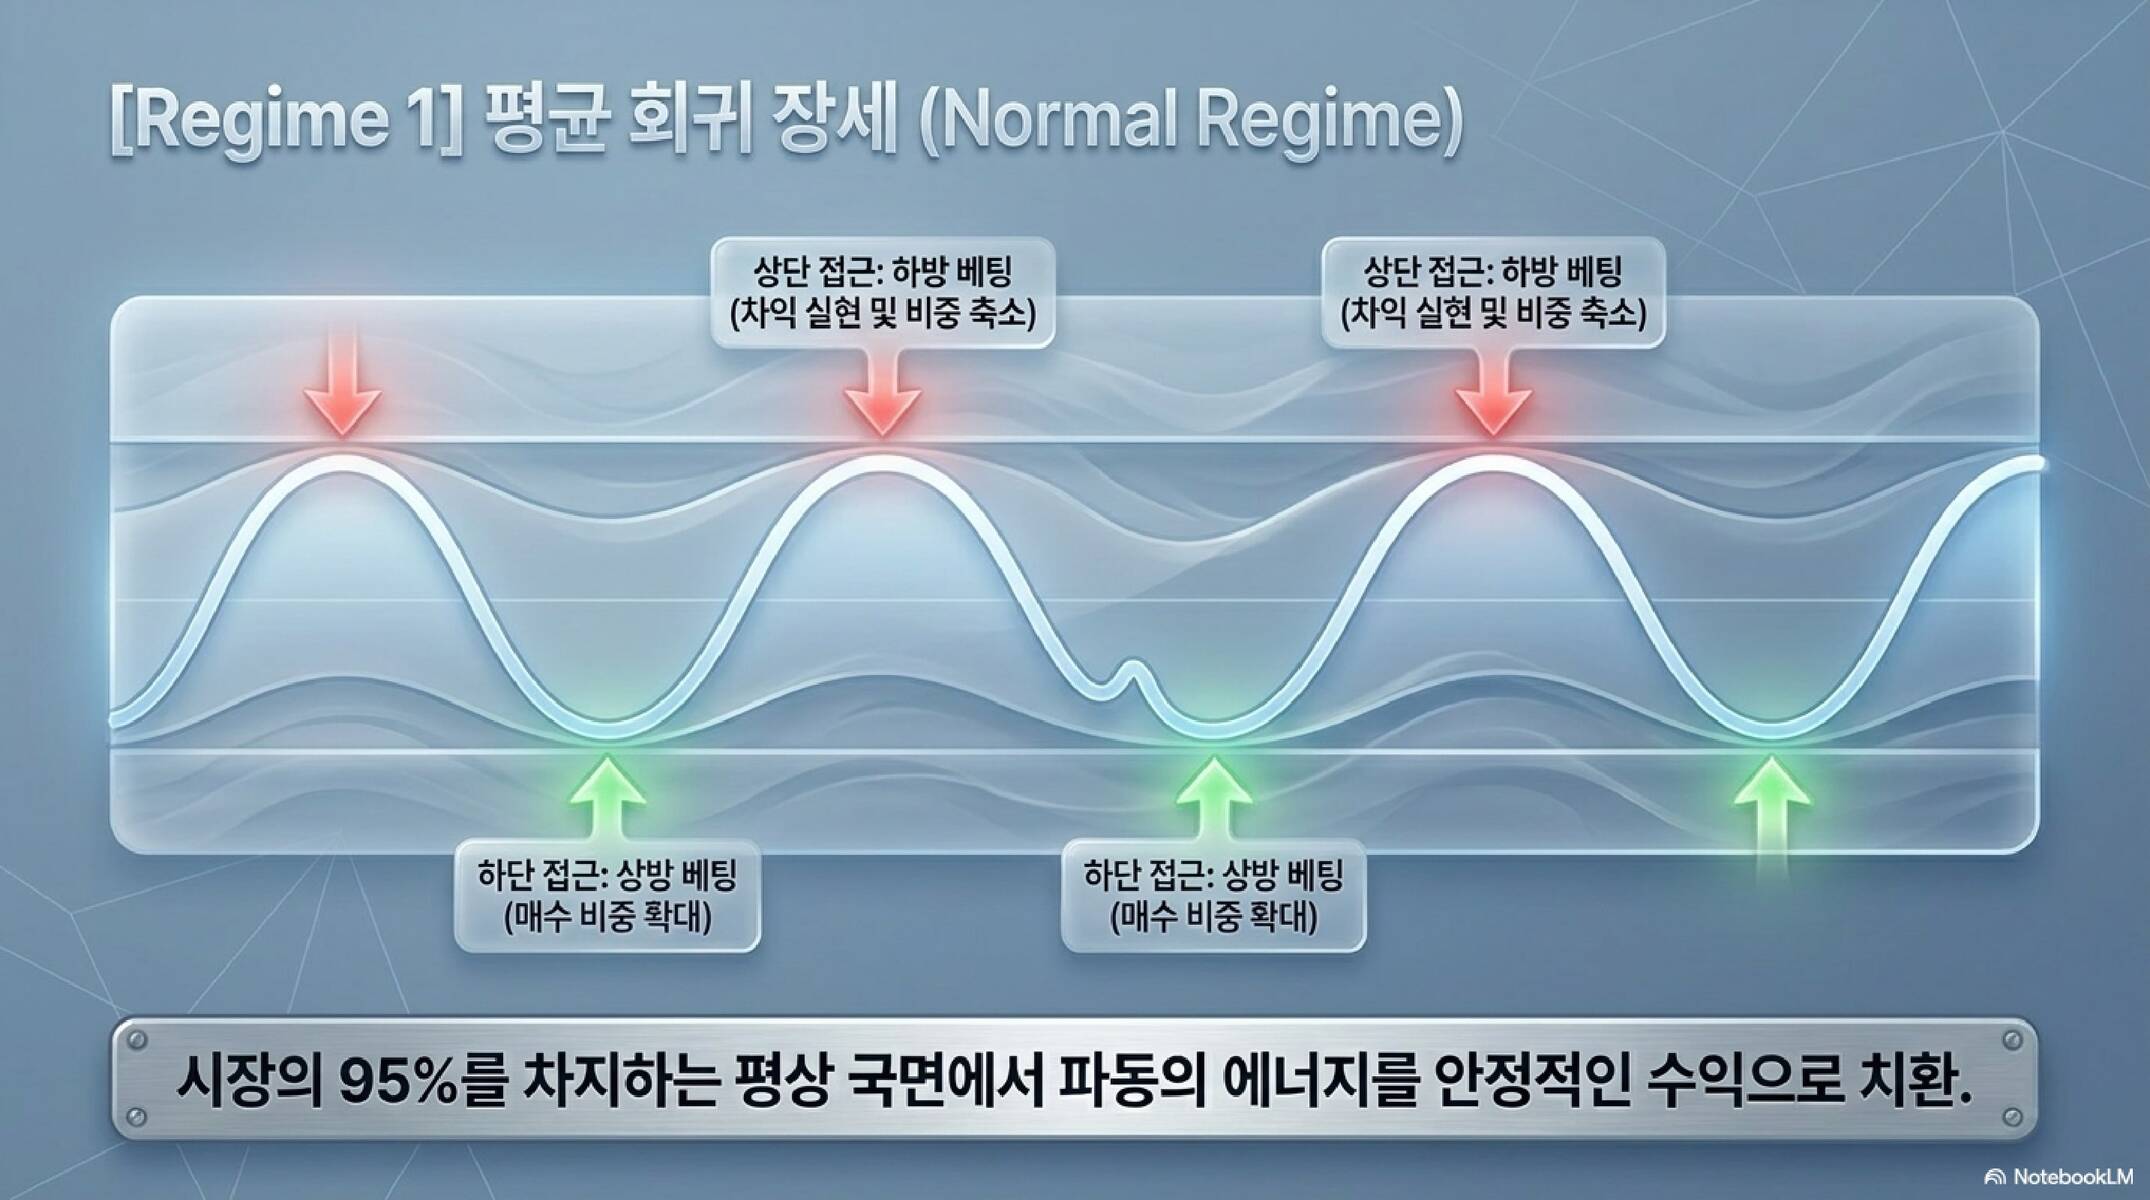
- 레벨 필터(Level Filter): 이동평균선을 중심으로 다층적 엔벨로프 채널(±1%, ±2%, ±4% 등)을 설정하여 자산의 위치를 평가합니다. 가격이 채널 상단(과열)에 도달하면 비중을 줄이고, 하단(침체)에 도달하면 비중을 늘리는 역추세 기반 평균 회귀 로직을 수행합니다.
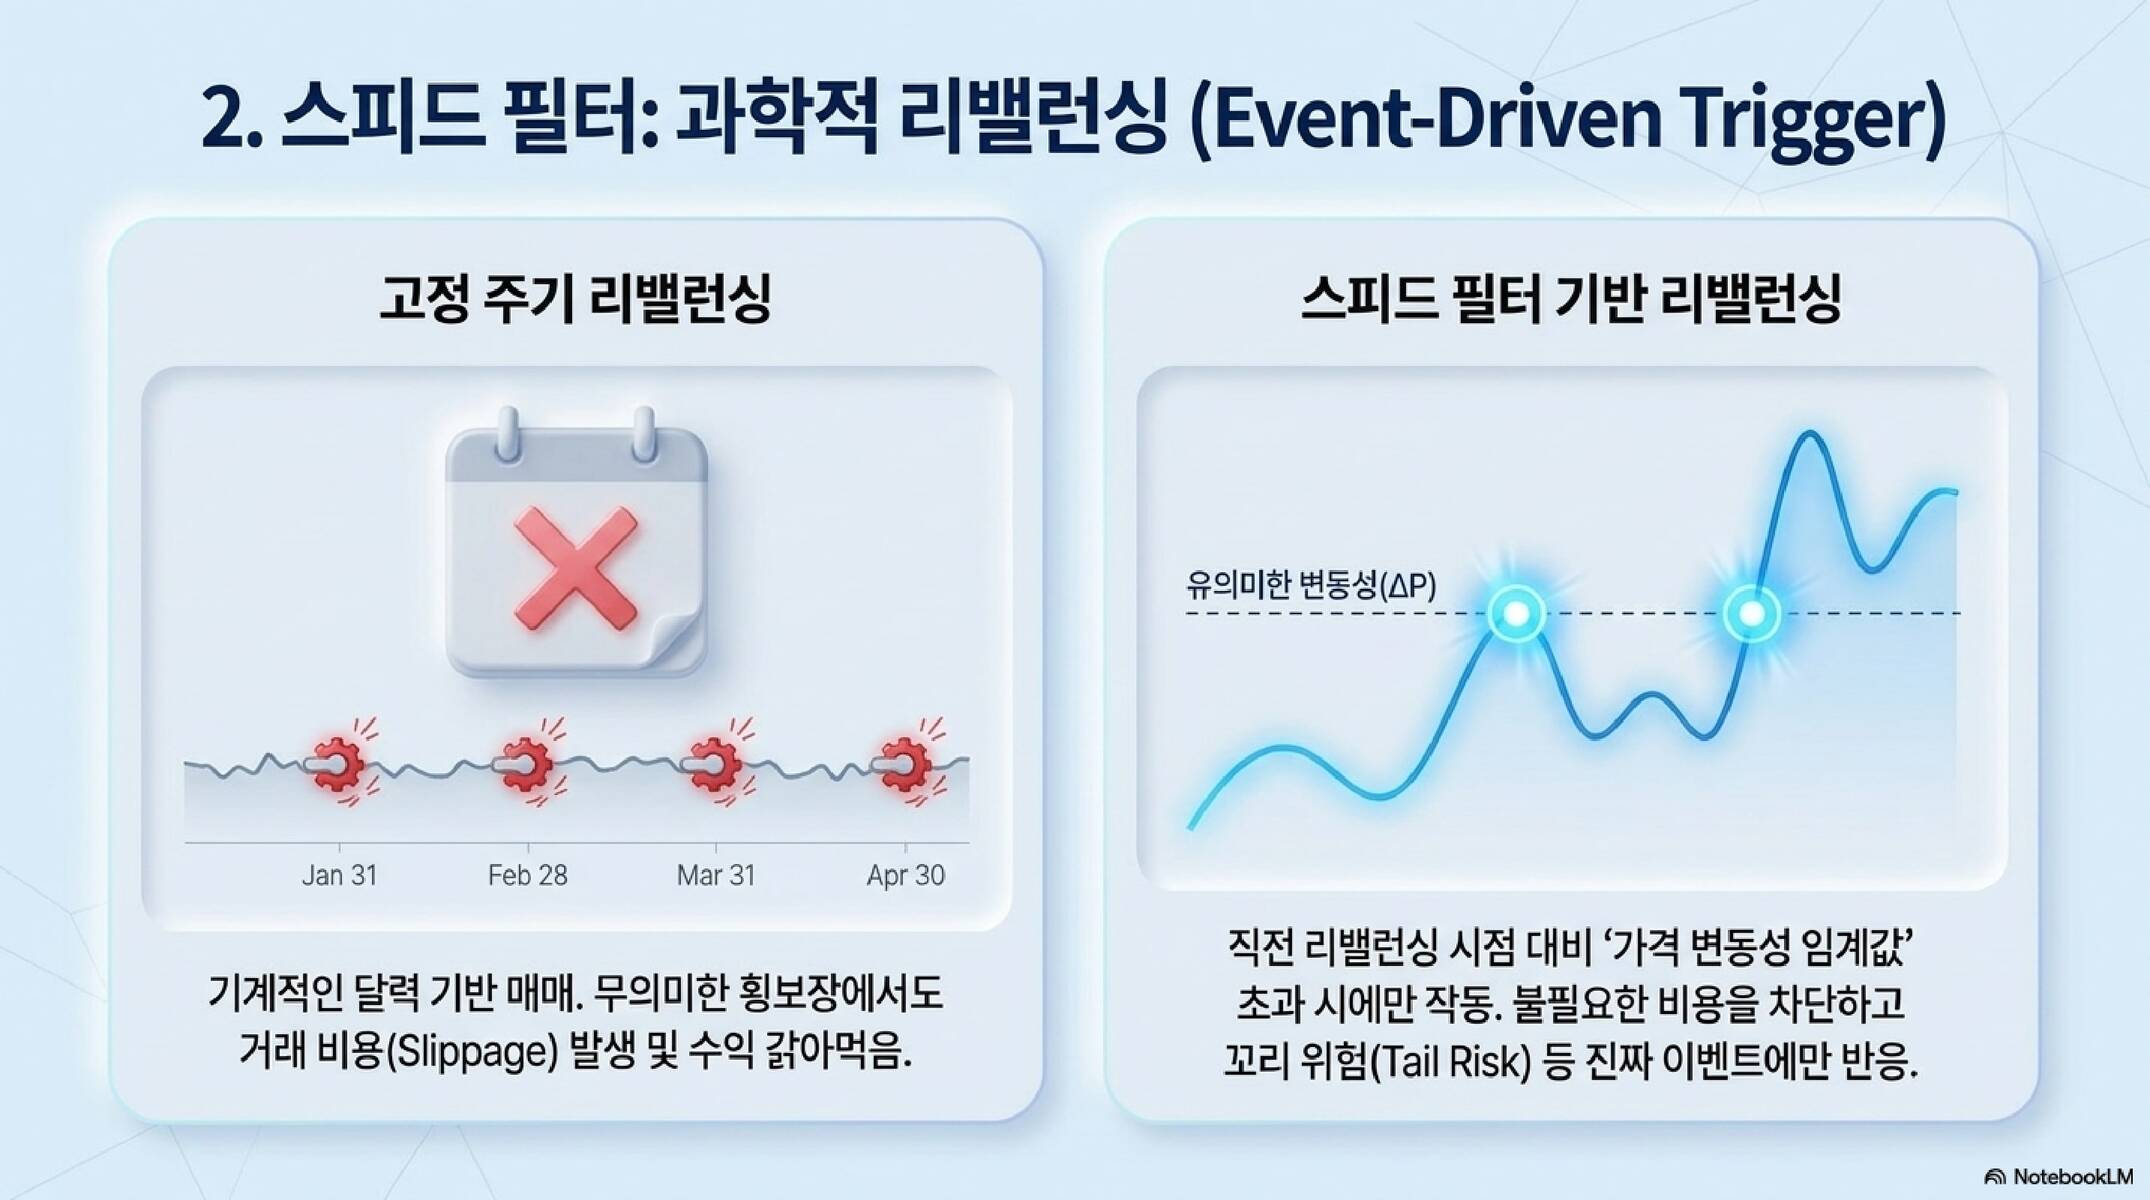
- 스피드 필터(Speed Filter): 이는 단순한 필터가 아닌 '이벤트 중심 리밸런싱 프로토콜'입니다. 일일 가격 변동성이 특정 임계치(예: ±6%)를 초과하는 유의미한 이벤트 발생 시에만 거래를 트리거함으로써 불필요한 거래 비용 (Slippage)을 획기적으로 절감합니다.
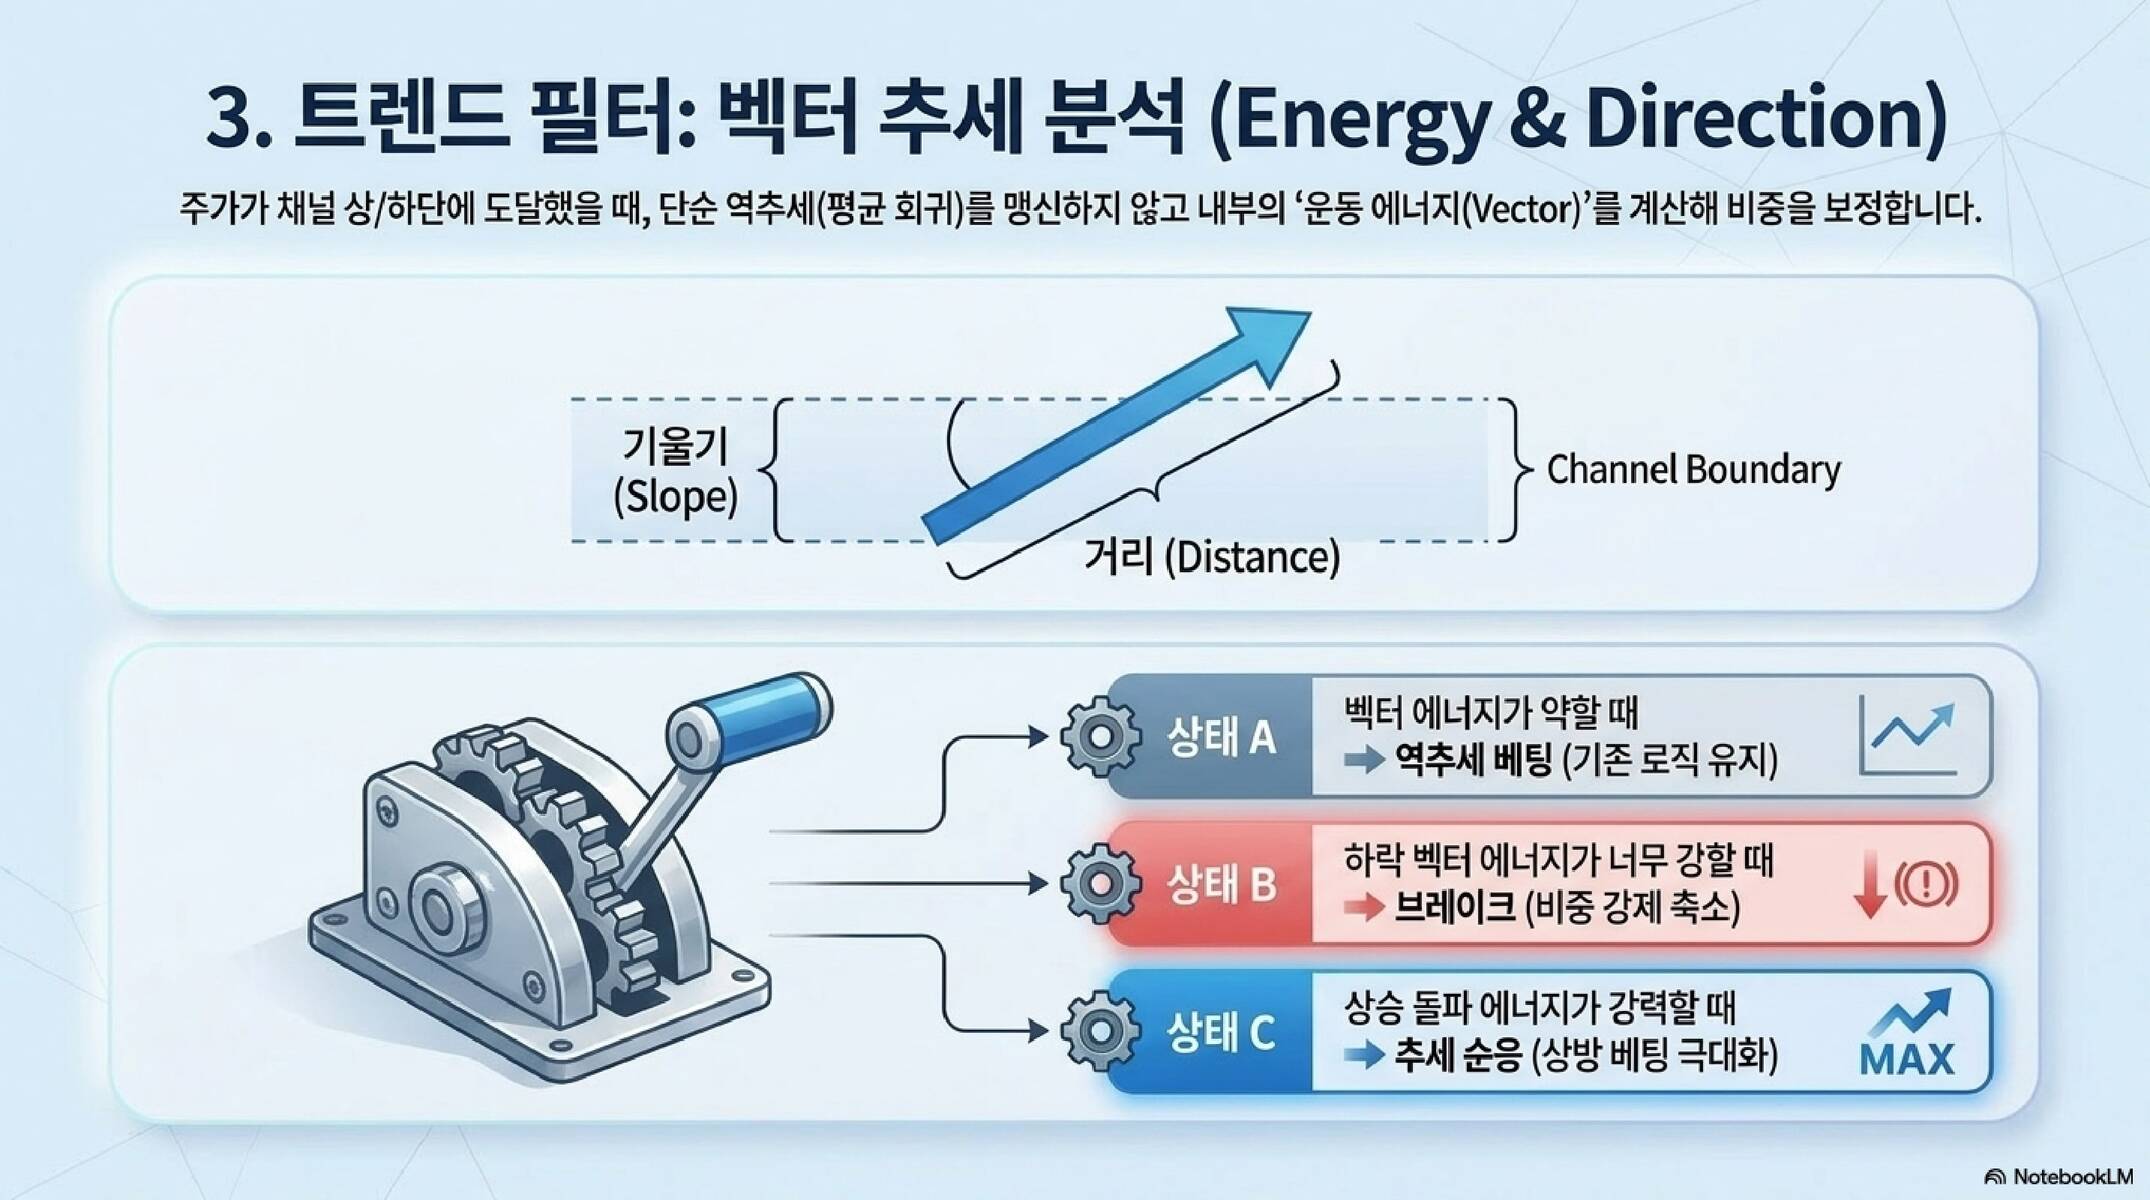
- 트렌드 필터(Trend Filter): 레벨 필터의 신호를 최종 확증하는 '확인 계층(Confirmation Layer)'입니다. 수학적 벡터 분석을 통해 추세의 강도와 방향을 측정하며, 시스템과 시장의 정합성을 진단합니다.
| 필터 구분 | 전략적 목적 | 기대 효과 |
| 레벨 필터 | 다층 채널 기반 자산 위치 평가 및 비중 결정 | 과열/침체 국면의 정교한 역추세 대응 및 수익 수확 |
| 스피드 필터 | 이벤트 중심의 비주기적 리밸런싱 트리거 | 시장 노이즈 필터링 및 기관급 거래 비용 최적화 |
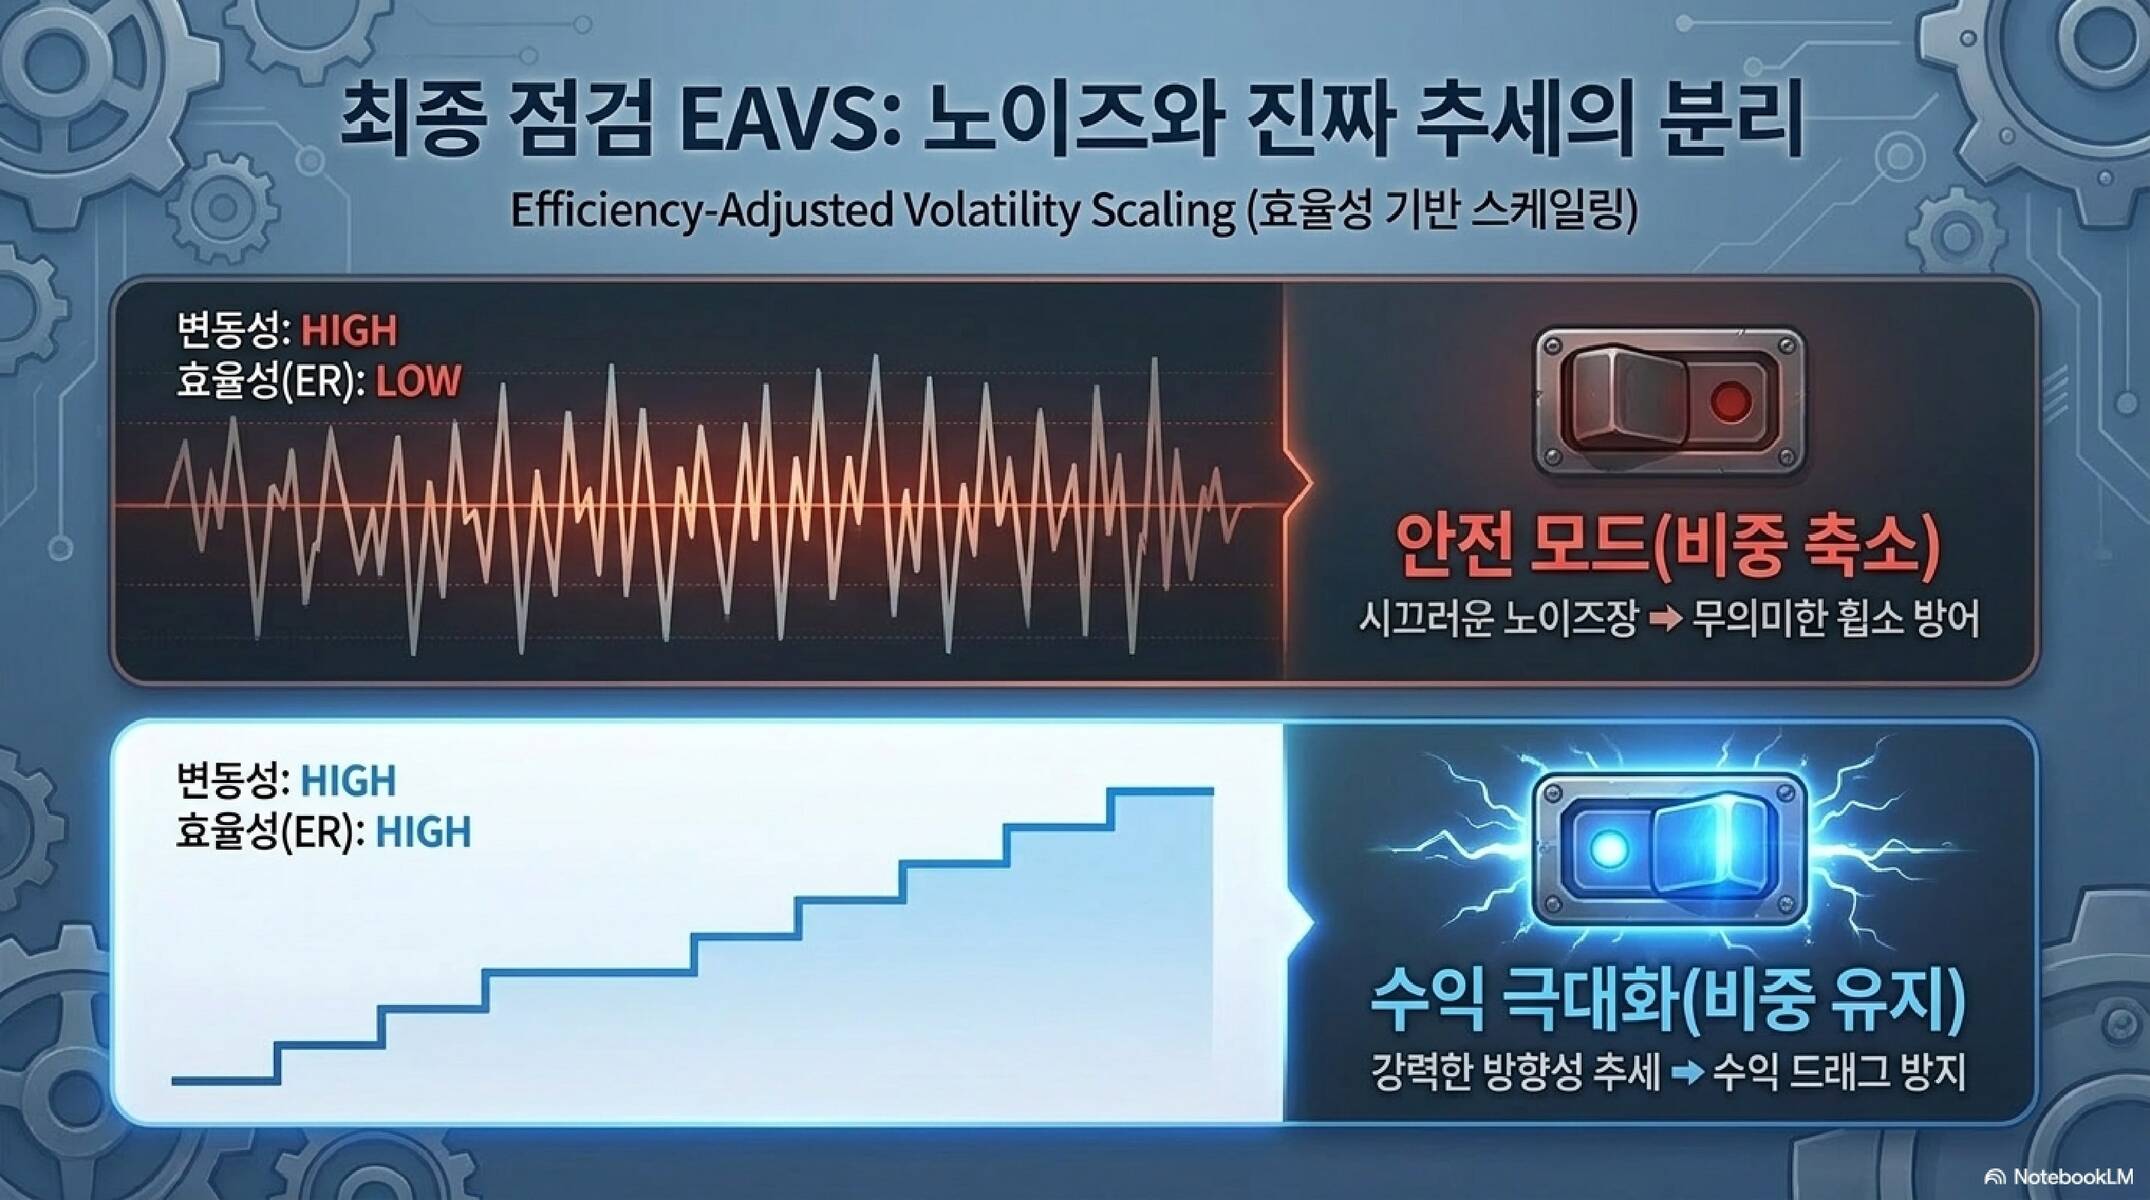
| 트렌드 필터 | 벡터 분석을 통한 추세 확증 및 자가 진단 | '떨어지는 칼날' 방지 및 시스템의 실전 강건성 확보 |
3. 자체 벡터 분석 로직의 차별점: 비선형적 시장 대응
CBVR은 전통적인 이동평균(MA)의 치명적 약점인 후행성(Lagging Effect)을 극복하기 위해 독자적인 벡터 분석 엔진을 탑재하고 있습니다.
- 동적 감쇠(Dynamic Decay) 메커니즘: 채널의 수축 속도를 결정하는 감쇠율에 실시간 변동성 지표(ATR)를 결합합니다($decay = ta.atr * 0.005$). 시장의 공포가 커져 변동성이 급증할수록 채널은 비선형적으로 빠르게 수축하여 시장 변화를 즉각 반영합니다.
- 중심선(halfMA)의 굴절 에너지(Refraction Energy): ATR 기반의 강력한 감쇠는 하락장 진입 시 중심선을 가파르게 굴절시킵니다. 이는 과거 데이터의 간섭으로 인지가 지연되는 전통적 MA와 달리, 변동성 에너지를 즉각적인 추세선 굴절로 치환하여 시장 붕괴를 속도 우위로 인식하게 합니다.
- 비토(Veto) 권한 및 타겟 베타 산출: 트렌드 필터는 하락 가속도가 임계치를 넘은 '구조적 붕괴' 시 레벨 필터의 매수 신호를 강력하게 거부(Veto)합니다. 모든 의사결정은 다음의 수식을 통해 최종적인 타겟 베타(Target Beta)로 수렴합니다.
$$\mathit{TargetBeta} = (3.0 \times w_{\text{core}}) - 1.0 \text{ (여기서 } w_{\text{core}}\text{는 레버리지 자산의 목표 비중임)}$$
4. 이중 국면 가설과 레짐 스위칭: 평상시와 위기 상황의 분리 대응
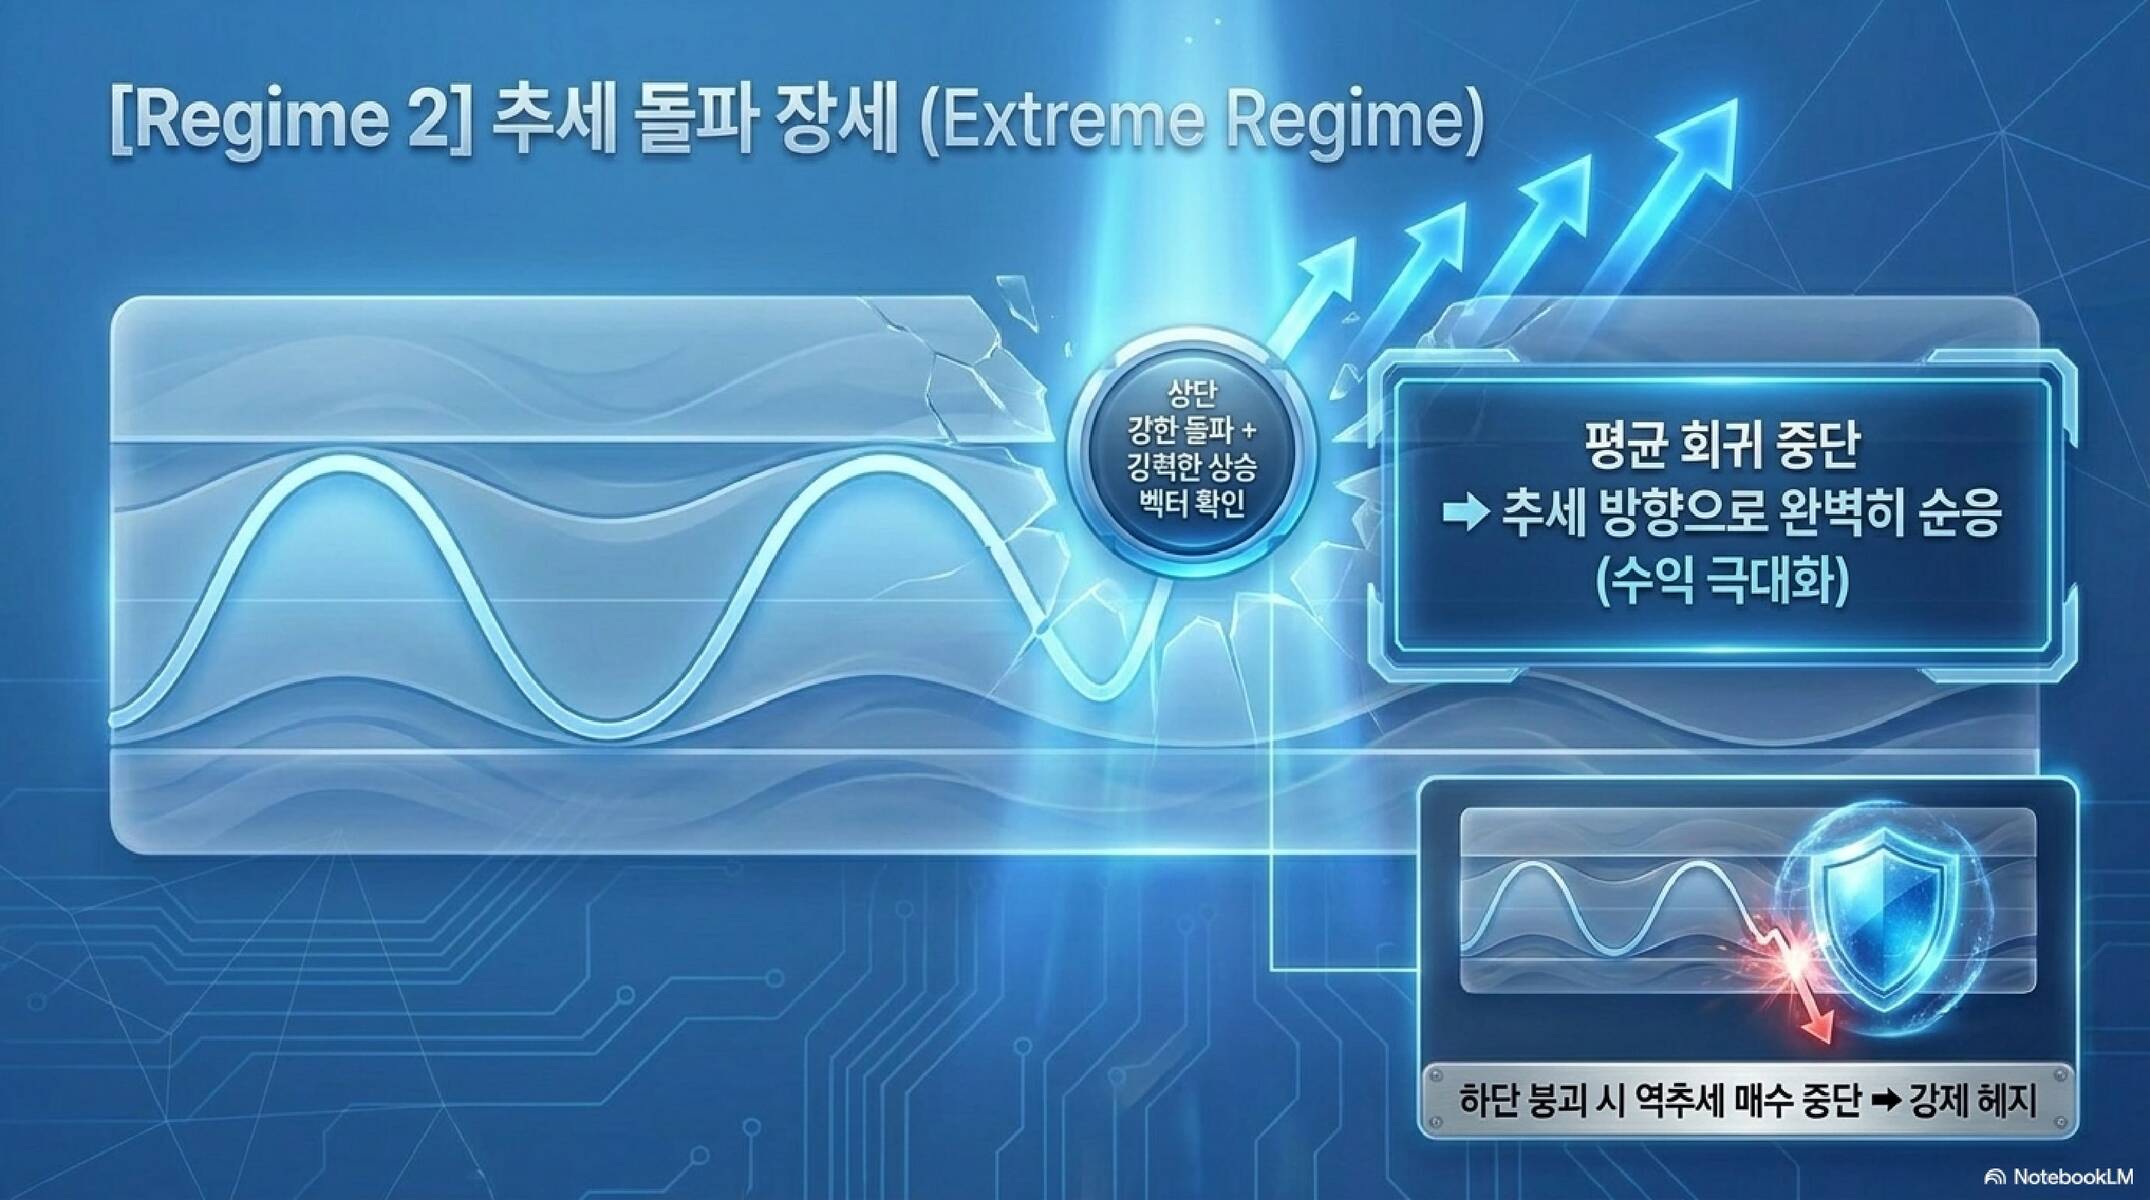
시장은 보통 약 95%의 평상 국면(Normal Regime)과 5%의 예외 국면(Extreme Regime)으로 구분됩니다. CBVR은 이를 탐지하여 운영 로직을 즉각 전환하는 '레짐 스위칭'을 단행합니다. (CBVR 전략에서 종가가 밴드 내부에서 형성되는 비율은 약 67.2%이며, 밴드 이탈(32.8%) 중에서는 상단 돌파가 하단 이탈보다 약 1.73배 높은 빈도로 발생했습니다. 예외 국면은 밴드 이탈 중에서도 조건이 성립될 때만 발동)
- 평상 국면(Normal Regime): 가격이 평균으로 회귀하려는 경향이 지배적인 상태입니다. 레벨 필터의 평균 회귀 엔진이 작동하며 정교한 비중 조절을 통해 수익을 누적합니다.
- 예외 국면(Extreme Regime): 통계적 균형이 깨지는 시나리오로, '규칙을 깨는 규칙(Exception Rule)'이 발동됩니다.
- 스피츠나겔 룰(Spitznagel Rule): 내부 수익 곡선(Equity Curve) 붕괴와 외부 시장 붕괴(halfMA 굴절) 가 동시에 감지될 때 발동됩니다. 타겟 베타를 즉시 -1.0x(인버스)로 강제 전환하여 자본을 보존하고 위기를 수익 기회로 바꿉니다.
- 소로스 룰(Soros Rule): 강력한 추세(버블)가 확인될 때 평균 회귀 논리를 기각하고 재귀적 순응에 따라 타겟 베타를 +2.0x(레버리지)로 전환하여 수익을 극대화합니다.
5. 결론: 예측 불가능한 시장에서의 구조적 승리
CBVR 코어 로직의 본질은 미래를 맞히는 기술이 아니라, 어떤 상황에서도 생존 가능한 구조적 강건성을 설계하는 데 있습니다. 스스로를 감시하는 재귀적 구조, 위기를 수익으로 전환하는 레짐 스위칭, 그리고 자본 효율성을 극대화한 2.3 버전의 3-Bucket 시스템은 기관급 운용의 새로운 표준을 제시합니다. 결국 CBVR이 제공하는 최종 가치는 불확실성이라는 파도를 공학적 해법으로 정복하여 지속 가능한 성장을 이루어내는 구조적 승리입니다.
부록1: CBVR 코어 로직 라이브 실행 화면
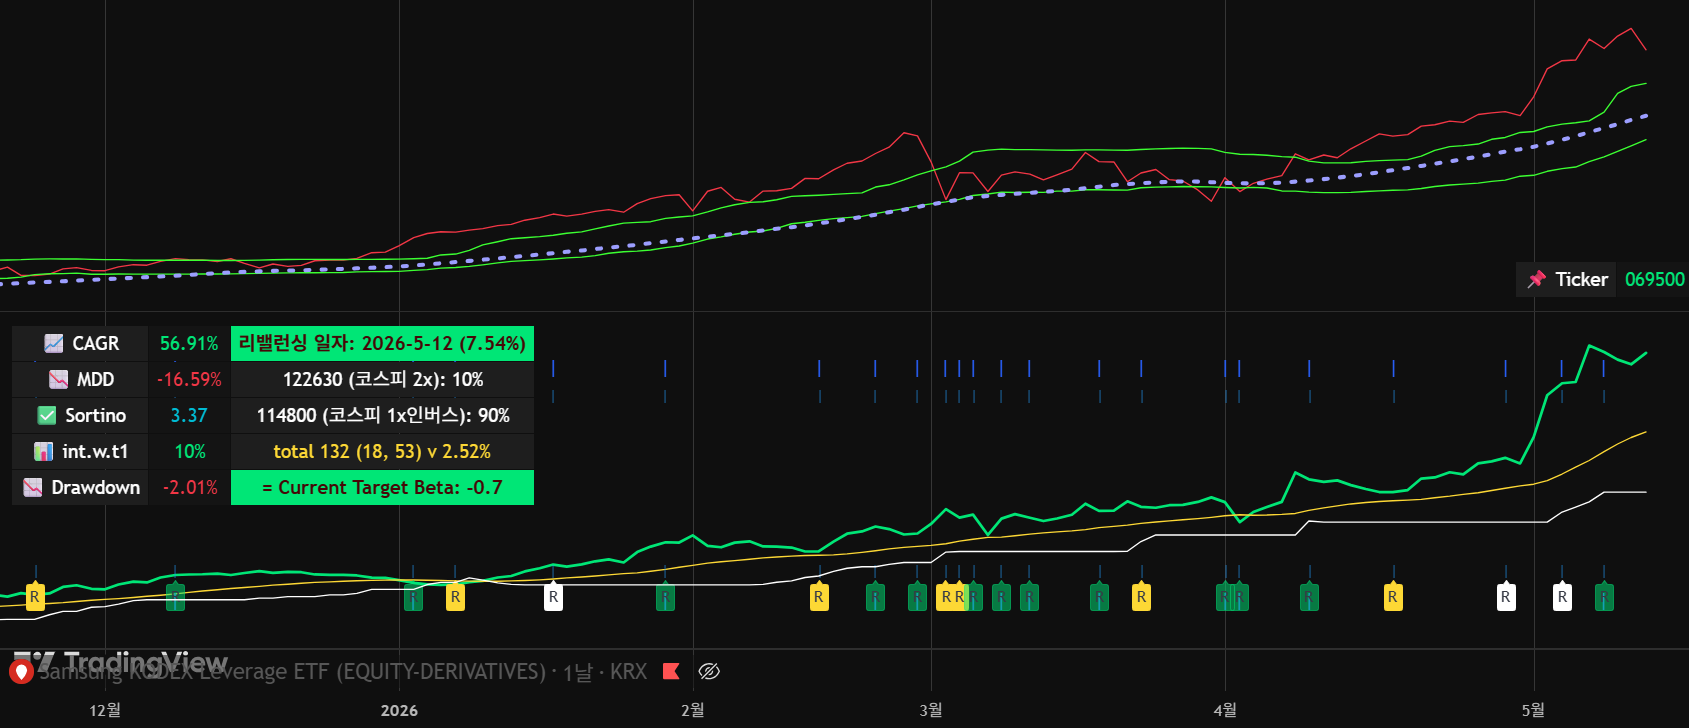
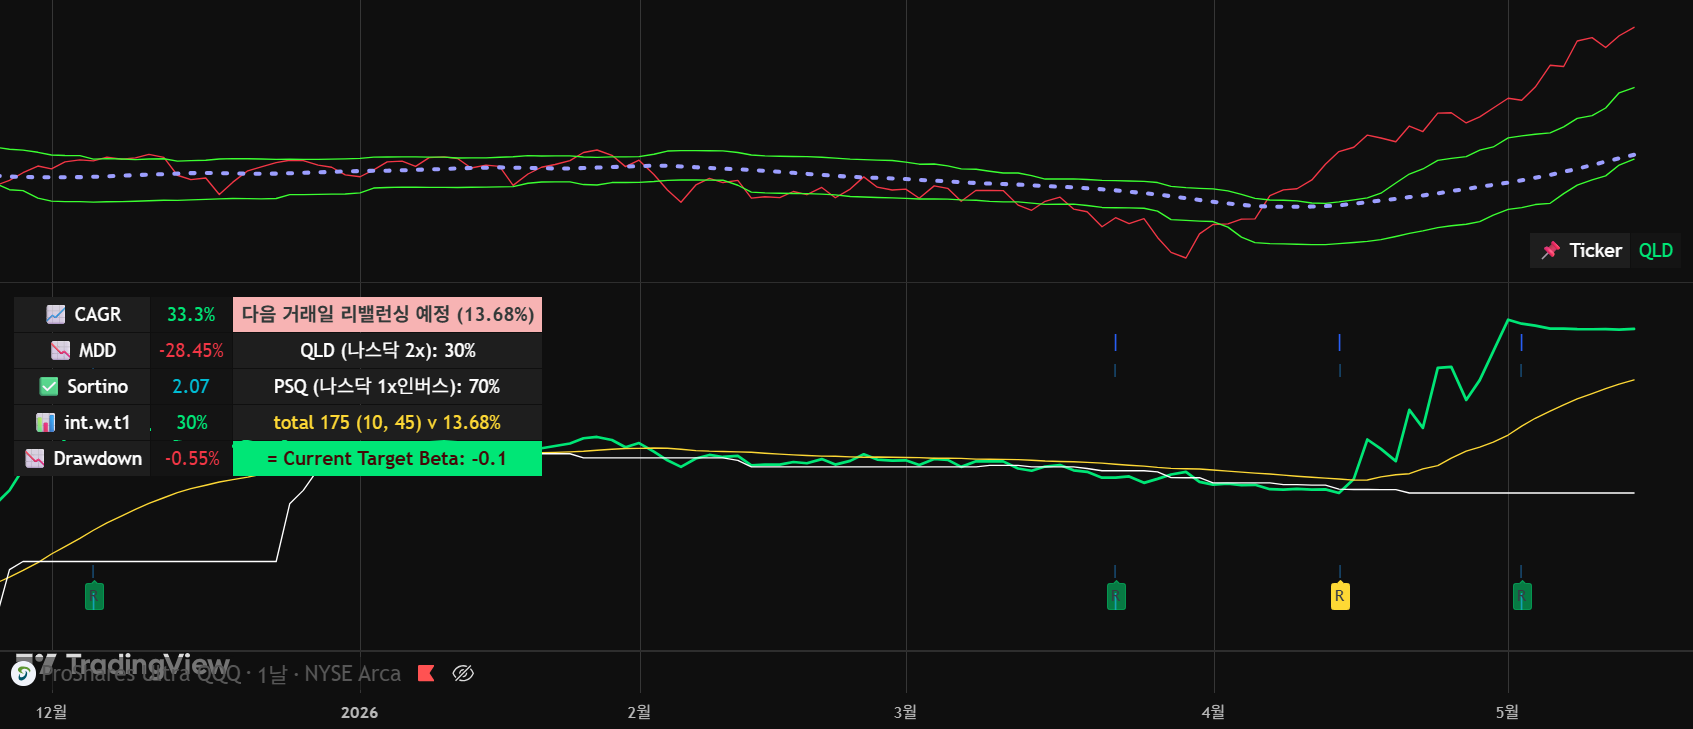
보수적인 언더피팅(Conservative Underfitting)과 룩어헤드 바이어스(Look-ahead Bias) 제거를 보장하기 위해, 다음과 같은 백테스트 가정을 적용하였다.
- T-1 데이터 의존성 (T-1 Data Dependency)
모든 비중 결정은 전적으로 전일 종가 기준 데이터만을 사용하여 수행된다. - 공격적 비용 과대추정 (Aggressive Cost Overestimation)
모든 리밸런싱 이벤트에 대해 전체 포지션 청산 후 재진입이 발생한다고 가정하여, 거래 비용과 슬리피지를 보수적으로 과대추정하였다. - TWAP 체결 가정 (TWAP Execution Assumption)
하루 전체에 걸친 TWAP(Time-Weighted Average Price) 체결을 모사하기 위해 (시가 + 종가) / 2 평균 가격을 사용하였다. - 리밸런싱 이전 포트폴리오 가치 평가 (Pre-Rebalance Portfolio Valuation)
다음 거래일 시가 기준에서 기존 보유 수량으로 먼저 포트폴리오 가치를 계산한 후, 해당 자산 가치를 기반으로 신규 목표 비중에 따른 주식 수를 산출하였다. 이를 통해 미래 정보가 반영되는 룩어헤드 바이어스를 방지하였다. - 고정 이벤트 비용 반영 (Fixed Event Costs)
실제 비중 변화가 없더라도, L2 이벤트로 인해 리밸런싱 윈도우가 발생하면 전체 청산 및 재진입에 해당하는 거래 비용을 차감하였다.
부록2: CBVR 코어 로직 설명 슬라이드

[문서 목록] Channel-Vector Based Volatility Rebalancing Strategy
문서 저장소 및 Wiki :📜 문서 저장소 : https://crowmag2.github.io/wejump/📜 Wiki 문서 : https://crowmag2.github.io/wejump/cbvr_wiki/ 위점프 투자전략 연구소 CBVR 전략 문서저장소 - WeJump Investment Labs CBVR Strategy documen
wejump3.tistory.com
https://wejump3.tistory.com/63
CBVR 전략 2026년 3월 성과 업데이트
CBVR 전략 성과 업데이트 및 코어 엔진 업그레이드(이 포스팅은 주기적으로 업데이트 됩니다.)기간 : 2010.2.22 ~ 2026.3.2725년 11월 코어 엔진 업그레이드https://youtu.be/Zozh9C1j6Dc?si=xiNATh55ESL6pUnL영상 시청
wejump3.tistory.com
