[Special Report] 중간선거 이후 미국 증시 전망
: 트럼프 2기 정치 구도, 재정 대치, 그리고 AI 규제 리스크가 만드는 '뜨겁고도 차가운' 박스권 장세
Executive Summary (요약)
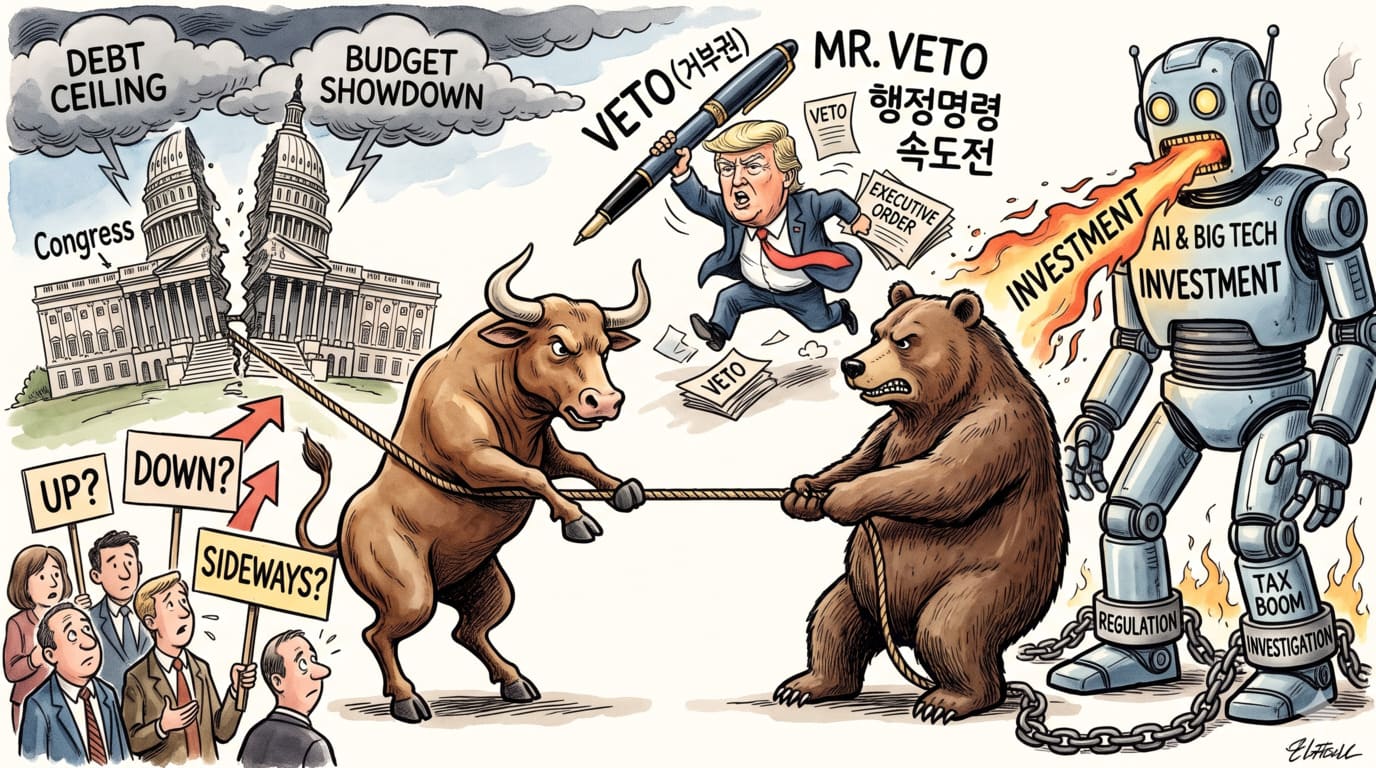
- ‘중간선거 이후 랠리’ 공식의 약화: 역사적으로 미국 증시는 중간선거 종료 후 정치적 불확실성 해소에 따라 상승 랠리를 보여왔으나, 이번 국면은 트럼프 대통령의 ‘미스터 비토(Mr. Veto)’ 성향, 여소야대(또는 팽팽한 의회 교착), 국가 부채 경색이 맞물려 지수의 일방적 상승을 제한하고 있습니다.
- ‘뜨거움과 차가움’의 공존 (Hot & Cold Macro): AI 인프라 및 지적재산권(IP) 중심의 막대한 설비투자(CapEx)가 미 미국 GDP 하단을 지지하는 ‘뜨거운’ 영역인 반면, 고금리 지속, 제조업/실물 인프라 투자 위축, 중산층 이하 신용 연체율 증가 등 ‘차가운’ 실물 경제가 상방을 억누르는 전형적인 플랫(Flat)형 거시 환경이 전개되고 있습니다.
- 의회 교착 vs. 행정명령 속도전: 예산안 및 부채한도 협상 난항으로 연방정부 셧다운 우려와 입법 정체가 심화될수록, 트럼프 대통령은 의회를 우회하는 강력한 행정명령(Executive Orders) 카드를 적극 활용할 것입니다. 이로 인해 정책적 회색지대(Gray Zone)가 형성되며 업종별 주가 향방이 극명하게 갈릴 것입니다.
- AI 및 빅테크의 ‘규제 산업화(Regulated Industry)’ 전환: 선거 직후 AI 및 빅테크 기업들은 ① 연방거래위원회(FTC) 및 각 주정부의 강도 높은 조사, ② 데이터센터 전력/수자원 비용 청구 및 소비세 등 세금 폭탄, ③ 주별로 파편화된 규제 안선망 구축이라는 3중 리스크에 직면하며 밸류에이션 하락 압력을 받게 됩니다.
- 투자 전략: 지수 전체의 추세적 상승보다는 상·하방이 모두 막힌 박스권 횡보 장세가 예상되며, 대형 지수 추종보다는 섹터 순환매 및 개별 종목 선별(Active Stock-Picking) 대응이 유효합니다.
I. 기존 공식의 유효성 점검: 2026년 선거 국면의 특수성
1. 전형적인 중간선거 랠리 패턴과의 이탈
역사적으로 미국 중간선거는 행정부의 정책 불확실성이 일단락되는 분기점으로 작용하여, 선거 직후 12개월간 S&P 500 지수가 평균 15% 이상 상승하는 강세장을 연출해 왔습니다. 그러나 이번 선거 이후 국면은 다음과 같은 특수성으로 인해 과거 패턴의 단순 재현이 어렵습니다.
- 미스터 비토(Mr. Veto)의 재현: 트럼프 대통령은 의회가 자신의 국정 기조(감세, 관세 정책 등)와 상충되는 입법을 추진할 경우 거부권을 적극 행사할 것을 예고하고 있습니다.
- 이미 반영된 악재와 선반영 장세: 유권자 및 금융 시장은 선거 전부터 입법 교착 및 셧다운 공포를 상당 부분 '학습 효과'로 선반영하고 있어, 선거 종료 자체만으로 유동성 폭발이나 전면적 랠리가 유발될 가능성은 낮습니다.
II. 매크로 환경: '뜨거움과 차가움'의 역설적 공존
   [ 뜨거운 영역 (Hot Side) ]             [ 차가운 영역 (Cold Side) ]
· 빅테크/AI 중심 지재권 및 장비 투자       · 실물 인프라(주택/교량) 및 제조업 위축
· 연방정부 국방/테크 중심의 신규 계약     · 고금리 가중으로 인한 신흥국/유럽 재정 압박
· 미국 독주형 유동성 집중 현상           · 하위 50% 가계 카드/학자금 대출 연체율 급등
1. 인위적 GDP 방어와 AI 투자의 한계
- 설비투자 몰빵의 양극화: 미국 경제는 IT, 테크, 정보 분야의 설비투자가 지수 전체를 견인하고 있습니다. 연방정부 계약 및 국방 예산의 대다수가 팔란티어(Palantir) 등 테크/소프트웨어 기업으로 집중되며 표면적인 GDP 숫자는 잠재 성장률 수준을 유지하고 있습니다.
- 실물 제조업의 냉각: 반면 주택, 교량, 도로 등 피지컬 인프라 건설 및 전통 제조업 투자는 고금리와 부품 공급망 분절(관세 장벽) 영향으로 둔화되고 있습니다. 생산성 개선이 사무직 분야에 집중되어 있고 제조업현장으로 전이되지 못하면서 '내실 없는 성장'이 이어집니다.
2. 미국 중심 유동성 쏠림과 비미국(Non-US) 시장의 고통
- 미국 재정 적자 누적으로 국채 발행량이 폭증하면서 자본 조달 금리가 고공행진을 이어가고 있습니다.
- 미국은 AI 밸류체인을 바탕으로 글로벌 자금을 흡수하며 버티고 있으나, 비미국(유럽, 신흥국 등) 국가들은 고금리·환율 약세·수입 물가 상승이라는 삼중고로 재정 여력이 극도로 위축되고 있습니다.
III. 정치·입법적 리스크 및 정책적 변수
1. 의회 교착(Gridlock)과 예산 조정의 한계
- 민주당이 하원을 장악하거나 양원의 세력 균형이 팽팽해질 경우, 세입/세출 관련 법안 처리가 지연될 가능성이 높습니다.
- 예산 조정 법안(Reconciliation)의 정체: 긴급 패스트트랙 형태의 예산안 통과가 어려워지면서 연방정부의 셧다운(Government Shutdown) 리스크가 주기적으로 수면 위로 부상할 것입니다.
2. 트럼프의 '속도전': 행정명령(Executive Orders)과 회색지대
- 의회 입법이 막히는 국면에서 트럼프 대통령은 관세, 안보, 특정 산업 규제 완화 등을 대통령 행정명령을 통해 즉각 발동하는 속도전을 펼칠 것입니다.
- 상원과 하원의 제동 사이에서 발생하는 '정책적 회색지대(Gray Zone)' 동안 행정부의 강경 정책이 일단 집행되는 구조가 형성되며, 시장에는 예측 불허의 단기 변동성이 수시로 공급됩니다.
3. AI·빅테크를 향한 초당적 '3대 폭탄' (규제 산업화)
이번 선거를 거치며 AI 및 빅테크 산업은 미국 사회 내에서 "전력 오염 및 지역 전력망 부담의 주범"이라는 반발을 사며 초당적인 규제 표적이 되었습니다.
       [ AI 기업을 겨냥한 3대 폭탄 ]
       ├── 1. 조사 (Investigation): FTC 소환장 및 주정부 동시다발 소비자 보호 소송
       ├── 2. 과세 (Taxation): 데이터센터 소비세, 컴퓨팅 연산세, 전력망 확장비용 전가
└── 3. 규제 (Regulation): 연방법 공백 속 50개 주별 파편화된 규제법안 난립- 조사 폭탄: FTC(연방거래위원회)는 오픈AI, 엔트로픽 등 주요 AI 기업에 기술 위험성 고지 의무 위반 관련 소환장을 발부하고 있으며, 공화당 성향 주들을 중심으로 동시다발적 고소가 진행 중입니다. 선거 후 의회 청문회 소환권(Subpoena)이 발동되면 내부 안전 문서 공개로 기업 가치 훼손이 불가피합니다.
- 세금 및 비용 폭탄: 데이터센터 가동으로 인한 전기요금 인상에 분노한 유권자 표심을 반영해, 데이터센터 인프라 비용 부담 법안 및 지방정부 차원의 세액공제 중단 정책이 정당을 불문하고 추진됩니다.
- 규제 지뢰밭: 연방 표준 규제법 제정이 의회 교착으로 저지되는 사이, 캘리포니아, 뉴욕 등 각 주별로 상이한 AI 안전 규제법이 제정(100여 건 이상)되면서 AI 기업들의 준수 비용(Compliance Cost)이 폭증하게 됩니다.
IV. 섹터별 파급 효과 (Sector Dynamics)
| 섹터 | 전망 | 주요 영향 요인 및 핵심 메커니즘 |
|---|---|---|
| 대형 테크 & AI | 중립 / 목돈 지출 | 초당적 AI 규제 입법/세금 부과로 비용 가증. IPO를 앞둔 유니콘 기업 밸류에이션 하향 압력. 단, 연방정부/국방 소프트웨어 계약 보유 기업은 차별적 방어. |
| 금융 (Financials) | 변동성 확대 | 부채한도 협상 난항에 따른 국채 발행 부담 및 장기 금리 변동성 가중. 대형 은행은 NIM 방어로 상대적 선방하나 지역은행 신용 위험 잔존. |
| 방산 & 우주항공 | 비교적 우수 | 트럼프 행정부의 행정명령을 통한 안보 드라이브 수혜. 예산안 지연에도 탄탄한 수주 잔고(Backlog)와 안보 예산 우선 배정 수혜. |
| 헬스케어 & 필수소비재 | 방어적 우수 | 재정 셧다운 우려 및 증시 횡보 국면에서 안정적 현금흐름 선호 자금 유입. 단, 약가 인하 정책 관련 입법 마찰 여부 모니터링 필요. |
| 전통 제조업 / 건설 | 부진 | 높은 조달 금리와 공급망 분절, 관세 인상 우려로 단기 모멘텀 부재. AI 인프라 대비 정부 예산 배정 우선순위 밀림. |
V. 투자 전략 및 결론
1. 지수 횡보 속 '종목 장세(Active Stock-Picking)' 전환
- 지수 전체를 올리는 전면적인 대형주 랠리는 재정 적자 경색, 고금리 지속, AI 규제 폭탄으로 인해 상단이 제한됩니다.
- 지수는 박스권에 갇히지만, 미국 연방정부 예산 집행이 직접 확인되는 기업(국방 AI, 에너지/전력망 특화 소프트웨어)과 규제 비용을 자본력으로 전가할 수 있는 독과점 빅테크 위주의 극심한 차별화 장세가 펼쳐질 것입니다.
2. 포트폴리오 자산 배분 제언
- 미국 주식 집중 유효: 글로벌 유동성이 미국으로만 집중되는 양상이 강화되므로, 신흥국 지수보다는 미국 액티브 종목 중심의 접근이 안전합니다.
- 리스크 관리용 자산 보유: 재정 불확실성 및 금리 발작에 대비해 현금 및 단기 채권비중(15~20%)과 장기적 대안 자산(금/원자재 15~20%)을 배분하여 국채 금리 급등 시 유동성을 확보하는 전략이 권장됩니다.
       [ 추천 자산 배분 포트폴리오 ]
       ■ 미국 혁신/방어 주식: 50% (AI 독과점 및 국방/에너지)
       ■ 현금 및 단기 채권: 20% (변동성 매수 대응용)
       ■ 금 및 원자재: 20% (재정적자/인플레이션 헤지)
       ■ 기타 액티브 자산: 10%
본 보고서는 2026년 중간선거 전후의 미국 거시 경제 지표, 트럼프 행정부의 정책 실행 양상, 및 미 의회의 초당적 규제 동향을 종합적으로 분석하여 작성되었습니다.