
[딥리서치] 미·중 제조업 생산성 패권 비교: S/W 지능과 H/W 양산의 충돌, 그리고 '상호의존적 냉전'의 서막
1. 개요 및 핵심 요약 (Executive Summary)
2008년 세계 금융위기는 미·중 양국의 경제 성장 모델을 근본적으로 분화시킨 결정적 분기점이었다. 위기 직후 미국은 제로금리 정책(ZIRP)과 대규모 양적완화를 발판 삼아 자본시장을 가파르게 팽창시켰으며, 빅테크 및 소프트웨어 자산 중심의 금리 민감형 기술 패권을 가속화했다. 반면 중국은 4조 위안 규모의 경기부양책을 시작으로 인프라, 중공업, 설비투자(CAPEX) 등 실물 자산의 물리적 집적에 역량을 집중했으며, 단순한 글로벌 최종 조립 공장을 넘어 상류(Upstream) 부품 및 소재 생태계 전체를 자국 내에 내재화했다.
탈글로벌화의 심화, 미·중 지정학적 갈등의 격화, 고금리·고물가 환경의 정착은 실물 제조업 통제력의 거시적 가치를 재평가하는 계기가 되었다. 지정학적 불확실성이 극대화되고 자본비용(WACC)이 상승함에 따라 무형의 지식재산권(IP) 및 자본시장 평가액에 의존하던 성장 패러다임은 물리적 공급망의 안정적 통제와 실물 자산 생산량 확보라는 실물 안보 패러다임에 자리를 내주었다.
본 보고서는 미국과 중국이 구축한 두 경제 패러다임인 미국의 '소프트웨어 및 AI 중심 지능형 패권'과 중국의 '하드웨어 및 대량 양산 생태계 중심 실물 패권'의 구조적 특징과 생산성 핵심 요체를 비교 분석한다. 특히 제조업 생산성의 핵심 동인인 로봇 및 자동화 생태계를 밀착 분석해 양국이 직면한 한계와 전략적 병목을 진단한다.
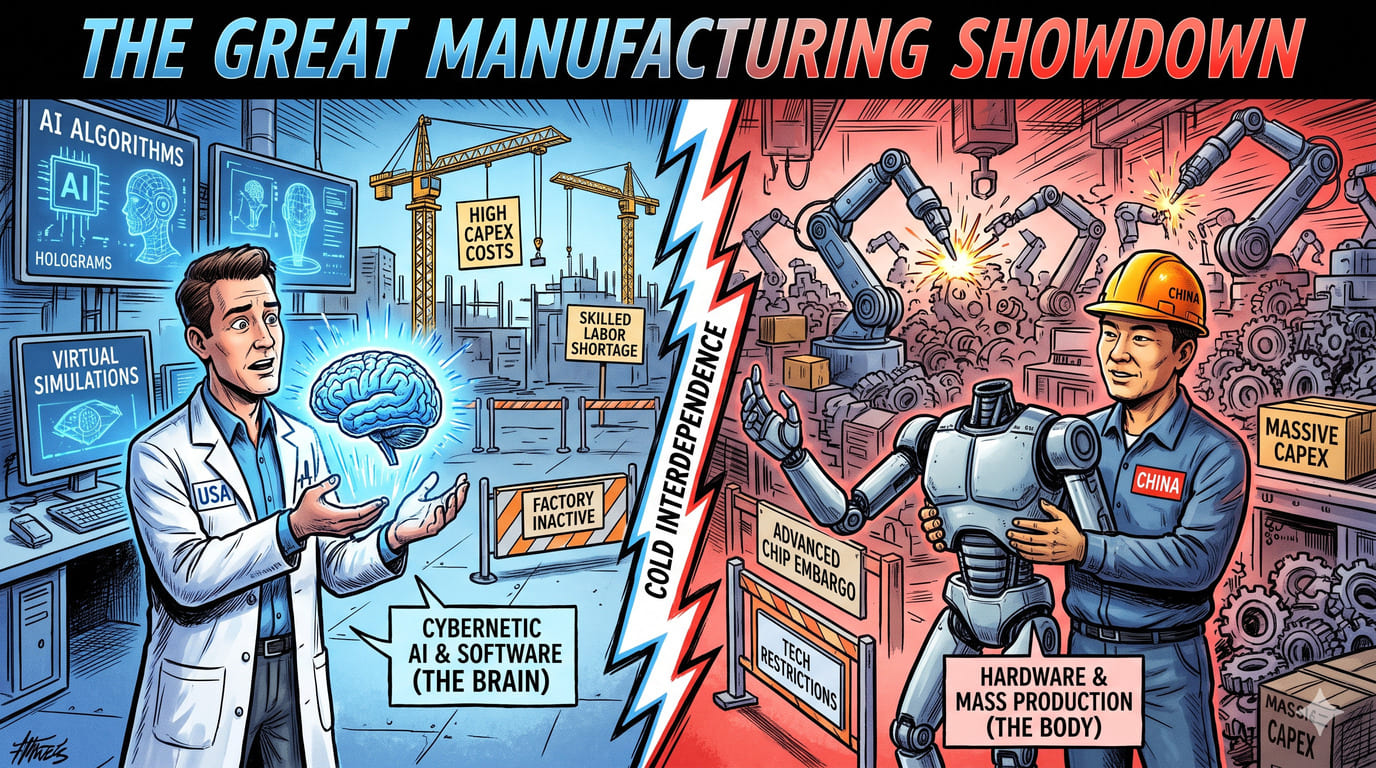
분석 결과, 양국의 대결은 단일 승자가 시장 전체를 독식하는 양상이 아니라 고도의 기술 설계를 독점하는 미국 블록과 글로벌 대량 양산 및 현장 물리 데이터를 독점하는 중국 블록 간의 장기적 상호의존적 냉전(Cold Interdependence)으로 고착화되는 추세다. 미국은 AI 지능에서는 앞서 있지만 하드웨어 양산 역량과 공장 자동화 현장 데이터의 결핍으로 피지컬 AI 구현에 한계를 겪고 있으며, 중국은 수직계열화된 하드웨어 단가 파괴력과 막대한 자동화 인프라를 가졌으나 첨단 반도체 제재와 자본 효율성 저하라는 병목에 막혀 있다. 한국을 비롯한 중립 제조 국가들은 이러한 구조적 균열 속에서 두 블록 간 중계 및 고부가가치 핵심 부품 공급망 패권을 확보하는 전략 전환이 시급하다.
2. 2008년의 갈림길: 미·중 경제 구조의 대분기 (Great Divergence)
2.1 미국: 금융화, 빅테크, 그리고 디인더스트리얼라이제이션(De-industrialization)
2008년 글로벌 금융위기 이후 연방준비제도(Fed)가 주도한 장기 제로금리(ZIRP)와 비전통적 양적완화는 미국 경제 자본 배분의 왜곡을 가져왔다. 자본은 회수 기간이 길고 자본 집약적인 제조업 설비투자(CAPEX) 대신, 고수익과 고성장을 약속하는 빅테크 플랫폼, 자산 관리, 소프트웨어 및 금융 상품으로 집중되었다. S&P 500 기업들은 완화된 자금 조달 여건을 활용해 실물 공장 건설이나 R&D 투자를 늘리기보다 자사주 매입(Share Buybacks)과 배당을 통한 주주가치 극대화 모델을 선호했다. 이는 단기적으로 증시 부양과 주주 부의 증대를 가져왔으나 실물 제조업 자본재 축적을 지연시키는 결과를 낳았다.
이러한 금융화(Financialization)의 진전은 글로벌 오프쇼어링(Offshoring)의 고도화와 맞물려 미국의 제조업 탈산업화(De-industrialization)를 심화시켰다. 고비용의 자국 노동력과 규제를 피해 글로벌 공급망으로 제조 기능을 이전함에 따라 미국 내에서는 숙련 노동자와 제조업 현장 엔지니어링 생태계가 붕괴되는 기술 결손(Skill Deficit) 현상이 고착화되었다. 설계를 담당하는 엔지니어와 대량 양산을 담당하는 공장 간의 물리적 단절은 새로운 하드웨어를 시제품에서 대량 생산 단계로 전환할 때 발생하는 양산 시제품 갭(Prototyping-to-Production Gap)을 확장시켰다.
2.2 중국: 실물 자산 집적, 공급망 내재화, 그리고 CAPEX 폭주
금융위기 직후 중국 정부가 집행한 4조 위안 규모의 경기부양책은 중국 경제를 대규모 실물 자산 집적의 길로 들어서게 했다. 도로, 철도, 항만, 전력망 등 기초 인프라 구축으로 시작된 투자 폭주(CAPEX Surge)는 곧바로 부동산 개발과 중화학 공업, 그리고 첨단 제조업 설비 투자로 전이되었다. 중국의 GDP 대비 고정자본형성(Capital Investment) 비율은 지속적으로 40% 이상을 유지했으며, 2024년에도 40.48%를 기록하며 세계 평균인 22.95%를 크게 상회했다.
이 과정에서 중국은 단순 가공·조립 중심의 세계 공장 수준을 벗어나 제조업 상류(Upstream)의 기초 소재, 핵심 부품, 중간재 공급망을 자국 영토 내로 집약시키는 풀스택(Full-stack) 내재화를 완성했다. 세계은행(WB)과 UNIDO 데이터에 따르면, 세계 제조업 부가가치(Manufacturing Value Added, MVA)에서 중국이 차지하는 비중은 1995년 4.9%에서 2010년을 기점으로 미국을 제치고 1위로 올라섰으며 2024~2025년 기준 약 27.4%에서 32.0%에 달하는 독주 체제를 구축했다. 반면 같은 기간 미국의 MVA 글로벌 점유율은 약 18% 수준에 머물렀다.
그러나 이 같은 공격적 CAPEX의 투입은 과잉 설비(Overcapacity)라는 양날의 검을 낳았다. 지방정부와 특수목적법인(LGFV), 상태기업(SOE)에 누적된 막대한 부채는 내수 침체 시 자본 효율성(ROIC)을 떨어뜨리는 거시적 리스크로 작용했다. 하지만 지정학적 패권 경쟁 측면에서 이 과잉 설비는 강력한 글로벌 가격 결정력과 대체 불가능한 양산 생태계라는 진입장벽을 형성했다.
| 거시 경제 및 제조업 지표 | 미국 (USA) | 중국 (China) | 비고 및 시사점 |
| 글로벌 제조업 부가가치(MVA) 점유율 | 약 18.0%12 | 약 27.4% ~ 32.0%1 | 2010년 교차 발생 후 중국의 독주 지속1 |
| GDP 대비 고정자본형성(Capital Investment) 비율 | 약 21.0% 내외 | 40.48% (2024년 기준)2 | 중국의 압도적 실물 자산 투입 기조 |
| GDP 대비 제조업 부가가치 비중 | 약 10.0% ~ 11.0% | 약 24.7% ~ 25.8%13 | 미국 탈산업화 vs 중국 제조업 중심 산업 구조 |
| GDP 대비 R&D 투자 비율 | 3.45% ~ 3.52%14 | 2.64% ~ 2.68%14 | 절대 금액 및 기초 R&D는 미국 우위, 양산 응용은 중국 우위 |
| 제조업 연간 CAPEX 지출 규모 | 약 2,230억 ~ 2,500억 달러 (정책 수혜 피크)5 | 약 7,500억 달러 이상 (제조업 중심 CAPEX)2 | 미국의 정책 지원에도 절대 설비투자 격차 존재 |
3. 경제 패러다임 전환: 저금리 효율성에서 고금리/실물 안보로
3.1 저금리·세계화 시대(2008~2021)의 유산
2008년부터 2021년까지 이어진 저금리와 초글로벌화 시대는 미·중 간에 '차이메리카(Chimerica)'라는 유기적 공생 관계를 성립시켰다. 중국은 풍부한 저임금 노동력과 완비된 제조업 클러스터를 활용해 저렴한 공산품을 대량 생산해 전 세계에 수출함으로써 디플레이션을 공급했다. 미국은 중국이 수출한 저가 상품 덕분에 저물가를 유지하며 거대 양적완화를 지속할 수 있었고 자국 자산 가격의 인플레이션을 수월하게 뒷받침했다.
이 패러다임의 핵심 원동력은 효율성 극대화(Efficiency Over Security) 및 적시 생산(Just-In-Time) 시스템이었다. 국경을 넘나드는 공급망의 마찰 비용이 제로에 가깝다는 전제하에 기업들은 물리적 재고를 최소화하고 가장 저렴한 국가에서 부품을 조달하는 최적화를 추진했다. 이 구조에서 중국은 글로벌 제조업의 핵심 노드로 자리 잡으며 실물 생산 역량을 고도화했다.
3.2 고금리·블록화 시대(2022~현재)의 실물 가치 재평가
팬데믹에 따른 공급망 대혼란과 우크라이나 전쟁, 미·중 갈등의 격화는 저금리·세계화 패러다임을 종식시켰다. 주요국 중앙은행의 가파른 금리 인상으로 글로벌 경제는 고금리·고물가 및 안보 우위(Security Over Efficiency)의 신패러다임에 진입했다.
자본비용(WACC)의 증가는 산업 구조에 차별적 타격을 가했다. 신규 자본을 조달해 공장을 신설해야 하는 리쇼어링(Reshoring) 및 프렌드쇼어링(Friendshoring) 정책은 치솟는 건설 비용, 자재 가격, 노동비용이라는 가파른 장벽에 부딪혔다. 이미 저금리 시절 대규모 CAPEX를 집행해 감가상각을 끝낸 실물 자산 보유국과 고금리 환경에서 신규 설비를 지어야 하는 국가는 경쟁력 격차가 한층 벌어졌다.
결과적으로 기초 원자재, 설비, 중공업 인프라, 전력망 등 실물 자산 통제권을 쥔 국가의 거시적 방어력이 재평가되었다. 무형 자산 중심의 경제 구조는 인플레이션 국면에서 심각한 가치 훼손과 조달 병목에 노출된 반면 물리적 제조업 생태계를 상류부터 하류까지 장악한 국가는 자국 중심의 공급망을 무기화할 수 있는 안보적 딜레마를 창출했다.
4. 제조업 생산성의 핵심 요체: 로봇 및 자동화 생태계 비교
제조업 생산성을 결정짓는 차세대 동력은 노동력의 절대적 규모가 아닌 로봇 및 자동화 생태계의 고도화로 이동했다. 미·중 양국은 이 분야에서 하드웨어 수직계열화 중심과 소프트웨어 AI 중심이라는 명확히 대비되는 접근 방식을 보여준다.
4.1 중국: 하드웨어 수직계열화와 '양산 단가' 파괴력
중국은 국제로봇연맹(IFR) 보고서 기준 세계 최대의 산업용 로봇 시장이자 자동화 강국으로 도약했다. 중국의 산업용 로봇 누적 운용량(Operational Stock)은 2024년 기준 202만 7천 대를 돌파해 전 세계 총량의 43%를 차지했으며 2025년에는 500만 대에 육박하는 세계 가동 로봇의 과반 이상을 독점하기에 이르렀다. 연간 신규 로봇 설치량 역시 2024년 29만 5천 대(전 세계의 54%), 2025년 35만 4천 대(전 세계의 59%)를 기록하며 빠른 도입 속도를 보였다.
중국 제조업 경쟁력의 정점은 산업용 로봇 3대 핵심 부품인 감속기(Reducer), 서보모터(Servo Motor), 제어기(Controller)의 수직계열화 및 국산화율 급증이다. 과거 일본과 독일 기업에 의존하던 구조에서 벗어나 이노바투스/이노반스(Inovance), 리징/그린하모닉(Green Harmonic) 등 자국 기업의 대규모 투자로 핵심 부품 국산화율을 80% 이상으로 끌어올렸다. 심천, 쑤저우 등지에 형성된 로봇 산업 클러스터는 시제품 제작에서 양산까지 걸리는 시간을 대폭 단축했으며 글로벌 경쟁사 대비 30~50% 이상 저렴한 단가 파괴력을 확보했다.
중국은 대규모 공장 현장에 산업용 로봇, 휴머노이드, 서비스 로봇을 즉시 투입함으로써 현장 실전 데이터(Data Flywheel)를 축적하는 구조를 만들었다. 공장에서 수집되는 수억 시간 분량의 엣지 센싱 및 궤적 제어 데이터는 하드웨어 품질 개선과 AI 모듈 학습으로 직결되어 중국 로봇 생태계의 진입장벽을 지속적으로 높인다.
4.2 미국: AI 지능(S/W) 및 첨단 반도체 파워
미국의 자동화 생태계는 소프트웨어, 피지컬 AI(Physical AI), 첨단 반도체 설계 영역에서 주도권을 쥐고 있다. 엔비디아(Nvidia)의 '아이작 심(Isaac Sim)'과 Omniverse 플랫폼은 시뮬레이션 환경에서 가상의 로봇을 강화학습시키는 디지털 트윈 가상 공장 솔루션의 글로벌 표준으로 자리 잡았다. 테슬라(Optimus)를 필두로 한 휴머노이드 AI 연구는 초거대 시각-언어-행동(VLA: Vision-Language-Action) 모델을 적용하여 로봇의 범용 자율 제어를 선도한다.
미국은 알고리즘, 차세대 반도체 IP, 로봇 운영체제(ROS) 등 고부가가치 R&D 프레임워크를 독점하고 있으나 이를 실제 대량 생산으로 변환할 자국 내 하드웨어 제조업 공급망이 부족하다. 2024년 기준 미국의 로봇 밀도는 노동자 1만 명당 307대로 세계 8위에 머물러 있으며, 연간 로봇 신규 설치량은 3만 7천여 대 수준으로 중국의 10분의 1에도 미치지 못한다.
결과적으로 미국은 최고 수준의 뇌(AI Brain)를 설계할 수 있으나 이 뇌를 탑재하여 대량으로 제조하고 실전 테스트를 수행할 물리적 몸통(Physical Body)과 공장(Factory Floor)을 갖추지 못하는 구조적 불균형을 겪는다.
| 로봇 및 자동화 지표 | 중국 (China) | 미국 (USA) | 비고 및 한국/글로벌 비교 |
| 로봇 밀도 (노동자 1만 명당 설치 수) | 약 470 ~ 500대 추산 | 307대 (세계 8위)6 | 한국 1,220대(세계 1위), 독일 449대6 |
| 연간 신규 로봇 설치량 (2024~2025) | 29.5만 대(24년) / 35.4만 대(25년)6 | 약 3.7만 ~ 4.0만 대 내외6 | 중국이 전 세계 점유율 54%~59% 독점6 |
| 누적 운용 로봇 스톡 (Operational Stock) | 약 202만 7,000대 (세계 1위)8 | 약 54만 대 내외 (북미 전체)8 | 중국이 글로벌 전체 운용 로봇의 43%+ 차지8 |
| 핵심 부품 국산화율 (감속기/서보/제어기) | 80% 이상 내외9 | 해외 주요국(일본/유럽) 부품 수입 의존 | 중국 핵심 기업: Inovance, Green Harmonic9 |
| 주요 기술적 경쟁 우위 | HW 수직계열화, 대량 양산, 실전 데이터 | AI S/W, 피지컬 AI, 첨단 반도체 설계 | 미국: Nvidia Isaac Sim, Tesla Optimus 주도 |
5. 미·중 패권 향방: 약점과 한계에 대한 냉정한 평가
5.1 중국이 넘어야 할 벽 (China's Structural Bottlenecks)
중국의 실물 제조업 및 자동화 패권 확장은 명확한 한계 요인과 결합해 있다.
첫째, 첨단 반도체 및 핵심 제조 장비 제재에 따른 기술적 병목이다. 미국의 대중국 반도체 수출 통제로 인해 AI 로봇 및 차세대 첨단 장비에 탑재될 고성능 GPU, NPU 및 미세 공정 파운드리 접근이 제한받는다. 이는 단순 자동화를 넘어 자율 판단형 AI 로봇으로의 진화를 지연시키는 핵심 요인이다.
둘째, 부동산 경기 침체와 지방정부 부채, 자본 효율성(ROIC) 저하의 중첩이다. 과잉 투자로 누적된 지방정부 특수목적법인(LGFV)의 부채는 경제 전체의 금융 리스크를 높인다. 자본이 수익성 낮은 설비에 지속 투입됨에 따라 총요소생산성(TFP) 성장세가 둔화하고 있다.
셋째, 과잉 생산물량의 해외 수출 시 발생하는 지정학적 통상 마찰이다. 내수 소비 부족을 메우기 위해 저가 제조업 물량을 글로벌 시장에 대량 수출하면서 미국, 유럽연합(EU)뿐만 아니라 신흥국들로부터도 탄소국경조정제도(CBAM), 고율 보복 관세 등 무역 장벽에 직면했다.
5.2 미국이 넘어야 할 벽 (USA's Structural Bottlenecks)
미국의 리쇼어링 정책과 제조업 부활 시도 역시 현실적 벽에 부딪혔다.
첫째, 막대한 인프라 구축 비용 및 숙련 노동자 부족이다. CHIPS Act 및 IRA 입법 이후 미국 내 제조업 공장 건설 투자(Manufacturing Construction Spending)는 2023~2024년 연율 2,200억~2,500억 달러 이상으로 급증했으나 가파른 자재비 상승과 인건비 폭등으로 다수의 프로젝트가 연기되거나 비용 초과에 직면했다. 딜로이트(Deloitte)와 미국제조업협회(NAM) 분석에 따르면 미국 제조업 분야는 2033년까지 약 380만 명의 신규 인력이 필요하며, 이 중 190만 명에 달하는 일자리가 숙련 인력 부족으로 미채용 상태로 남을 위험에 노출되었다.
둘째, 만성적인 연방 재정 적자와 단기 성과주의 자본 구조다. 고금리 기조 유지에 따른 국채 이자 상환 부담은 지속적인 정부 보조금 지급을 제약한다. 자본시장의 분기 실적 중심 주주환원 압박은 기업들로 하여금 ROI 회수 기간이 10년 이상 소요되는 실물 설비 투자를 주저하게 만드는 원인이 된다.
셋째, 하드웨어 구현 및 공장 운영 노하우의 단절이다. 첨단 기술의 설계는 가능하나 정밀 금형, 가공, 부품 수급, 공장 튜닝을 실행할 현장 엔지니어 생태계가 사라진 결과 자국 내 제조업 부활은 극히 제한적인 고부가가치 영역에 그친다.
| 구분 및 분석 영역 | 중국의 구조적 병목 (China's Bottlenecks) | 미국의 구조적 병목 (USA's Bottlenecks) |
| 기술 및 부품 공급망 | 첨단 AI 칩 및 미세공정 장비 접근 차단, 고성능 SW 열위 | 하드웨어 풀스택 생태계 부재, 기초 자재 해외 의존 |
| 노동 및 인구 구조 | 급격한 인구 고령화 및 생산연령인구 감소 | 대규모 숙련 기술 인력 결핍 (2033년까지 190만 명 공백)7 |
| 자본 및 거시 경제 | 지방정부 부채 리스크, 내수 침체, 자본 효율성 저하 | 천문학적 재정 적자, 고금리 국채 이자 부담, 단기 성과주의 |
| 통상 및 정책 환경 | 과잉 생산에 따른 글로벌 보복 관세 및 탄소세 장벽 | 공장 건설비 폭등 및 보조금 지속가능성 한계16 |
6. 결론 및 종합 전망 (Strategic Implications)
6.1 제조업 생산성 최종 승자는?: 'S/W 지능'과 'H/W 양산'의 충돌
미·중 간의 제조업 생산성 패권 경쟁은 어느 일방의 일률적 승리로 귀결되기 어렵다. 미국이 주도하는 AI 소프트웨어 및 반도체 모델은 생산 시스템의 지능화와 시뮬레이션 기반의 공정 최적화에서 확고한 우위를 점한다. 그러나 물리적 현장에서 일어나는 대량 양산 및 하드웨어 제조 생태계와의 접점이 결여된 AI 지능은 공허한 뇌로 남을 위험이 존재한다.
반면 중국이 주도하는 하드웨어 및 양산 데이터 모델은 강력한 설비 집적과 로봇 밀도, 부품 수직계열화를 이용해 세계에서 가장 싸고 빠르게 공산품을 만들어내는 물리적 패권을 확립했다. 그러나 차세대 소프트웨어 및 반도체 스케일업이 차단될 경우 단순 고도 자동화 수준에 머물며 지능형 피지컬 AI로의 진화에서 병목을 겪을 수밖에 없다.
6.2 패권의 형태 변화: 상호의존적 냉전 (Cold Interdependence)
향후 미·중 패권의 형태는 어느 한쪽이 완전히 승리하여 공급망 전체를 독식하는 Winner-takes-all 형태가 아니라, 기술 설계 블록(미국 중심)과 실물 생산 블록(중국 중심)으로 분화된 장기적 상호의존적 냉전(Cold Interdependence) 구도로 고착화될 전망이다.
미국은 글로벌 첨단 IP, AI 파운데이션 모델, 반도체 설계 영역을 통제하며 중국의 기술 상한선을 제약하는 패러다임을 유지할 것이며, 중국은 대체 불가능한 대량 양산 생태계와 상류 부품/소재 공급망을 무기화하여 맞설 것이다. 서구권 국가들이 진행하는 리쇼어링 정책의 막대한 비용과 인력 난은 중국 하드웨어 공급망에 대한 물리적 의존성을 단기간 내에 완전히 끊어낼 수 없음을 증명한다.
6.3 시사점 및 한국 등 중립 제조 국가의 전략
미·중의 실물 경제 패러다임 분열은 한국, 대만, 일본 등 독자적인 첨단 제조업 기반을 보유한 국가들에게 심각한 위기이자 전략적 기회를 동시에 제공한다.
첫째, 소프트웨어와 하드웨어를 통합하는 피지컬 AI 시스템 통합(SI) 매개 지위 확보다. 한국 등 중립 제조업 국가들은 미국의 첨단 AI 소프트웨어 및 반도체 아키텍처를 수용하는 동시에, 이를 실물 제조 현장에 적용할 수 있는 정밀 공정 제어 및 하드웨어 융합 역량을 극대화해야 한다. 미국이 가질 수 없는 물리적 양산 공장과 중국이 접근할 수 없는 첨단 AI 소프트웨어를 연결하는 핵심 모듈 공급자 포지셔닝이 필수적이다.
둘째, 로봇 및 공장 자동화의 초격차 핵심 부품 내재화다. 중국이 산업용 로봇 범용 부품의 80% 이상을 국산화하며 단가 경쟁을 벌이고 있는 상황에서 단순 저가 로봇 하드웨어 조립 시장에서의 정면충돌은 피해야 한다. 대신 초정밀 감속기, 특수 센서, 스마트 액추에이터, 로봇용 안전 제어 알고리즘 등 고부가가치 핵심 부품에 R&D를 집중하여 글로벌 로봇 밸류체인의 필수 불가결한 핵심 부품 공급자 지위를 확보해야 한다.
셋째, 공정 데이터 안보 및 자산 배분 전략의 수정이다. 차세대 제조업 경쟁력의 핵심은 공장 실전 데이터에 있다. 제조 공정에서 발생하는 센서 및 물리 데이터를 자산화하고 이를 유출로부터 보호하는 강력한 데이터 안보 체계를 구축해야 한다. 자산 배분 측면에서는 단순히 금융 자산이나 단기 소프트웨어 기술에만 편중되지 않고, 고금리 시대에도 견딜 수 있는 감가상각 완료된 고효율 자동화 실물 설비 및 기술 인력 인프라에 대한 장기적 CAPEX 투자를 지속해야만 지정학적 대전환기 속에서 제조업 생존을 도모할 수 있다.
참고 자료
- China's Global Manufacturing Share Grows 6.5x From 1995 to 2024, https://www.facebook.com/61591586107348/videos/chinas-share-of-global-manufacturing-value-added-rose-from-just-49-in-1995-to-32/1772346050467308/
- China Capital investment, percent of GDP - data, chart, https://www.theglobaleconomy.com/china/Capital_investment/
- 3Q23 National Industrial Conditions and Trends, https://www.nmrk.co.il/wp-content/uploads/2022/11/3Q23_Industrial_Conditions_and_Trends_Full_Secured_1.pdf
- Manufacturing the Energy Revolution - NationBuilder, https://assets.nationbuilder.com/theausinstitute/pages/4272/attachments/original/1695783020/Manufacturing_the_Energy_Revolution_CARMICHAEL.pdf?1695783020
- Globalization to Protectionism: U.S. Trade Policy 1970s–Present, https://cre42.com/trade-globalization-to-protectionism.html?section=industrial
- US Robot Industry Returns to Double Digit Growth, https://ifr.org/ifr-press-releases/news/us-robot-industry-returns-to-double-digit-growth
- A shrinking workforce may thwart US manufacturing ambitions, https://www.deloitte.com/us/en/insights/topics/economy/spotlight/us-manufacturing-labor-impact.html
- World Robotics 2025 Industrial Robots, https://ifr.org/img/worldrobotics/Executive_Summary_WR_2025_Industrial_Robots.pdf
- China Industrial Robot Exports Top Imports, https://www.induhorizonreport.com/news/Motion_Drive/Harmonic_Drives/China_s_Industrial_Robot_Exports_Overtake_Imports_as_Core_Component_Localization_Tops_80.html
- The Overlooked Fix for Manufacturing's Labor Shortage | IndustryWeek, https://www.industryweek.com/sponsored/article/55404865/the-overlooked-fix-for-manufacturings-labor-shortage
- China Manufacturing Value Added | World Bank & Official Data, https://chinainfigures.com/indicators/manufacturing-value-added/
- Ramping up manufacturing in America? - McKinsey, https://www.mckinsey.com/mgi/our-research/ramping-up-manufacturing-in-america
- China Manufacturing Industry Tracker - Key Data for 2025, https://www.china-briefing.com/news/china-manufacturing-industry-tracker-2024-25/
- R&D Expenditure % GDP: China vs USA Comparison (2010–2024), https://chinadata.live/data/rd-expenditure-gdp-comparison/
- Fact Sheet: The Manufacturing Renaissance That Will Drive the, https://www.jec.senate.gov/public/index.cfm/democrats/2024/4/fact-sheet-the-manufacturing-renaissance-that-will-drive-the-economy-of-the-future
- Automotive manufacturing: Industry Brief - Capibud, https://www.capibud.com/industries/auto-manufacturing
- China overtakes USA in robot density, https://ifr.org/news
- Robot Density Surges in Europe, Asia, and Americas, https://ifr.org/ifr-press-releases/news/robot-density-surges-in-europe-asia-and-americas
- 2025 China Industrial Robot Industry Report: Domestic Substitution, https://en.eeworld.com.cn/news/robot/eic711930.html
- World Robotics 2024 — Industrial Robots, https://ifr.org/img/worldrobotics/Executive_Summary_WR_2024_Industrial_Robots.pdf
- Korea Has 1220 Industrial Robots per 10000 Employees - MetaRoles, https://metaroles.ai/posts/robot-density-by-country.html
- The Next Real Estate Cycle Is Being Written in Industrial Policy, https://research.tokenhousetoken.com/industrial-policy-real-estate-cycle-investing/
- The Cost of Manufacturing Labor Shortages (2026 Data) - Reliable, https://reliamag.com/topics/guides/cost-of-manufacturing-labor-shortages
- U.S. Manufacturing Reaches Record $2.91T as Workforce Gap, https://www.qualitymag.com/articles/99766-us-manufacturing-reaches-record-291t-as-workforce-gap-threatens-next-decade-of-growth