
CBVR 2.3 Upgrade Proposal: Efficiency-Adjusted Volatility Scaling (EAVS)
Prologue
"변동성이 높을 때, 시스템은 더 강해야 한다."
본 문서는 WeJump Investment Labs의 전략 고도화 과정을 가감 없이 기록한 R&D 노트입니다. Chief Strategist가 시장의 구조적 결함(수익 드래그)을 발견하고 아이디어를 제시하면, AI Desk가 이를 수학적 모델(EAVS)로 구체화하고 검증하는 'Human-AI Teaming' 프로세스를 담았습니다.
단순한 감이 아닌, 데이터와 로직으로 완성된 CBVR 2.3의 진화 과정을 공개합니다.
Date: 2026.01.01 To: Jaewon (Chief Strategist) From: WeJump Investment Labs AI Desk Subject: 시장 효율성(Efficiency) 분석을 통한 노이즈 필터링 및 동적 베타 고도화 Version: 2.3-Upgrade-Final (Rev.1)
1. Executive Summary
본 문서는 WeJump Investment Labs의 주력 기관용 프레임워크인 CBVR 2.3의 안정성과 수익성을 극대화하기 위한 기술적 업그레이드 제안서이다.
기존 퀀트 펀드들이 사용하는 일반적인 '변동성 목표(Target Volatility)' 모델은 변동성이 확대되는 강력한 추세 구간에서 수익 기회를 제한하는 '수익 드래그(Revenue Drag)' 문제를 내포하고 있다.
이에 본 연구소는 변동성의 '크기(Magnitude)'가 아닌 변동성의 '질(Quality)'에 주목하는 Efficiency-Adjusted Volatility Scaling (EAVS) 모델을 도입한다. 이는 시장이 비효율적 소음(Noise)으로 가득 찰 때만 선별적으로 레버리지를 축소하여, CBVR 고유의 폭발적 수익력(Convexity)은 유지하되 횡보장의 손실(Whipsaw)은 획기적으로 줄이는 것을 목표로 한다.
2. Problem Statement (현황 및 문제점)
2.1. CBVR Core의 특성
CBVR 전략은 기본적으로 볼록성(Convexity)을 가진다. 시장이 강력한 방향성(상승 또는 하락)을 보이며 변동성이 확대될 때, CBVR은 과감한 베팅(-1x ~ +2x)을 통해 초과 수익을 창출한다. 즉, "CBVR은 고변동성 추세장에 강하다."
2.2. 기존 모델의 딜레마
그러나 모든 고변동성이 수익으로 연결되지는 않는다.
- Case A (Good Vol): 일방향으로 강하게 뻗어나가는 변동성 (추세장) → 수익 구간
- Case B (Bad Vol): 방향 없이 위아래로 급격히 흔들리는 변동성 (Choppy Market) → 손실 누적 (Whipsaw)
일반적인 Target Volatility (예: $Scalar = \frac{Target}{CurrentVol}$) 모델을 적용할 경우, Case A와 Case B를 구분하지 못하고 일괄적으로 비중을 줄이게 된다. 이는 Case A에서의 막대한 수익 기회를 스스로 포기하는 결과를 초래한다.
3. Solution: Efficiency-Adjusted Volatility Scaling (EAVS)
3.1. 핵심 개념
우리는 "시장이 얼마나 시끄러운가(VIX)"가 아니라 "시장이 얼마나 효율적으로 움직이는가(Efficiency)"를 측정해야 한다. 이를 위해 Kaufman's Efficiency Ratio (ER)를 변형하여 스케일링 팩터로 활용한다.
3.2. Efficiency Ratio (ER) 정의
시장의 움직임이 '직선(추세)'에 가까운지, '낙서(노이즈)'에 가까운지를 0과 1 사이의 값으로 수치화한다.
$$ER_n = \frac{|\text{Net Change}|}{\text{Sum of Absolute Changes}} = \frac{|P_t - P_{t-n}|}{\sum_{i=0}^{n-1} |P_{t-i} - P_{t-i-1}|}$$
- $ER \approx 1$: 가격이 일직선으로 움직임 (강력한 추세, 고효율).
- $ER \approx 0$: 가격이 제자리에서 진동만 함 (노이즈 장세, 비효율).
3.3. EAVS 적용 로직
CBVR의 최종 노출(Net Exposure)은 기존 코어 신호에 효율성 스칼라(Scalar)를 곱하여 산출한다.
[The Formula]
$$\text{Net Exposure}_{final} = (3w_1 - 1) \times \text{Scalar}_{ER}$$
단, $\text{Scalar}_{ER}$ 은 다음과 같이 정의한다:
$$\text{Scalar}_{ER} = \begin{cases} 1.0 & \text{if } ER \ge \text{Threshold} \quad (\text{추세장: 비중 유지}) \\ \frac{ER}{\text{Threshold}} & \text{if } ER < \text{Threshold} \quad (\text{노이즈장: 비중 축소}) \end{cases}$$
(권장 파라미터: $n=25$ (CBVR 주기와 동기화), $\text{Threshold}=0.1$)
4. Expected Impact (기대 효과)
이 로직이 적용되면 CBVR 2.3은 다음과 같이 시장에 대응한다.
| 시장 상황 (Regime) | 변동성(Vol) | 효율성(ER) | 기존 대응 | EAVS 대응 | 비고 |
| 강력한 상승/폭락장 | High | High | 비중 축소 | 비중 100% 유지 | CBVR의 강점(추세 추종/헷지) 극대화 |
| 고변동성 횡보장 | High | Low | 비중 축소 | 비중 축소 | 휩소(Whipsaw)에 의한 자산 감소 방어 |
| 저변동성 지루한 장 | Low | Low | 비중 확대 | 비중 축소 | 무의미한 진입 및 슬리피지 방지 |
5. Case Study Simulation based on Real Data
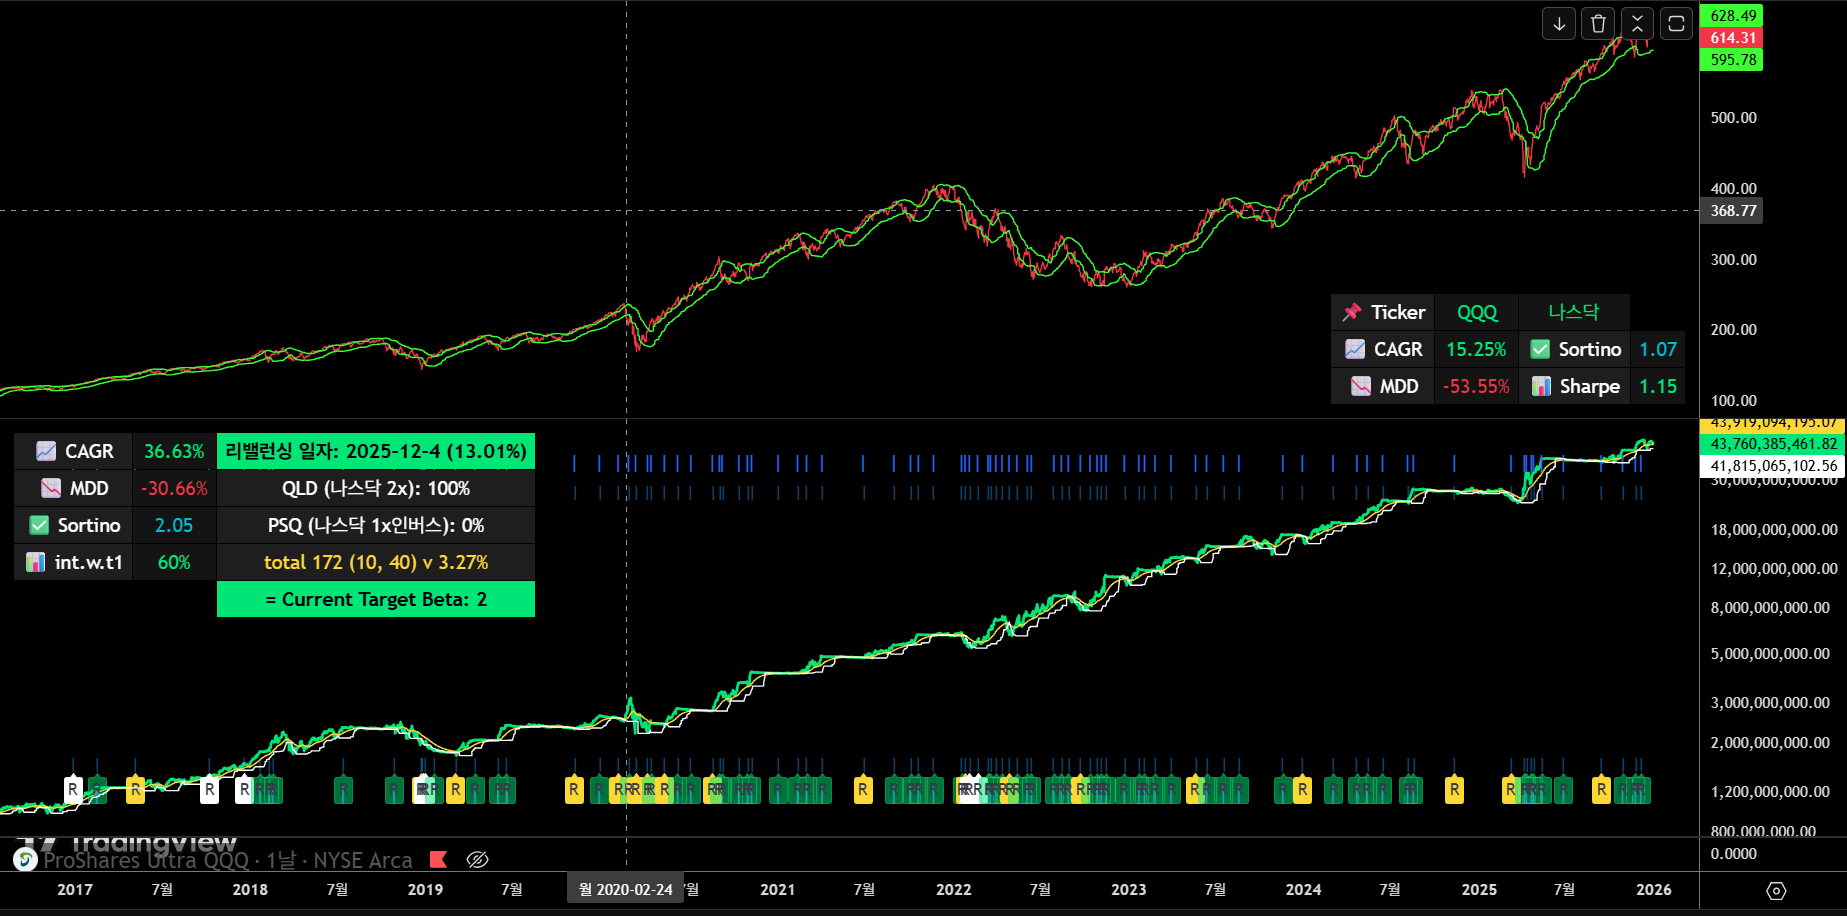
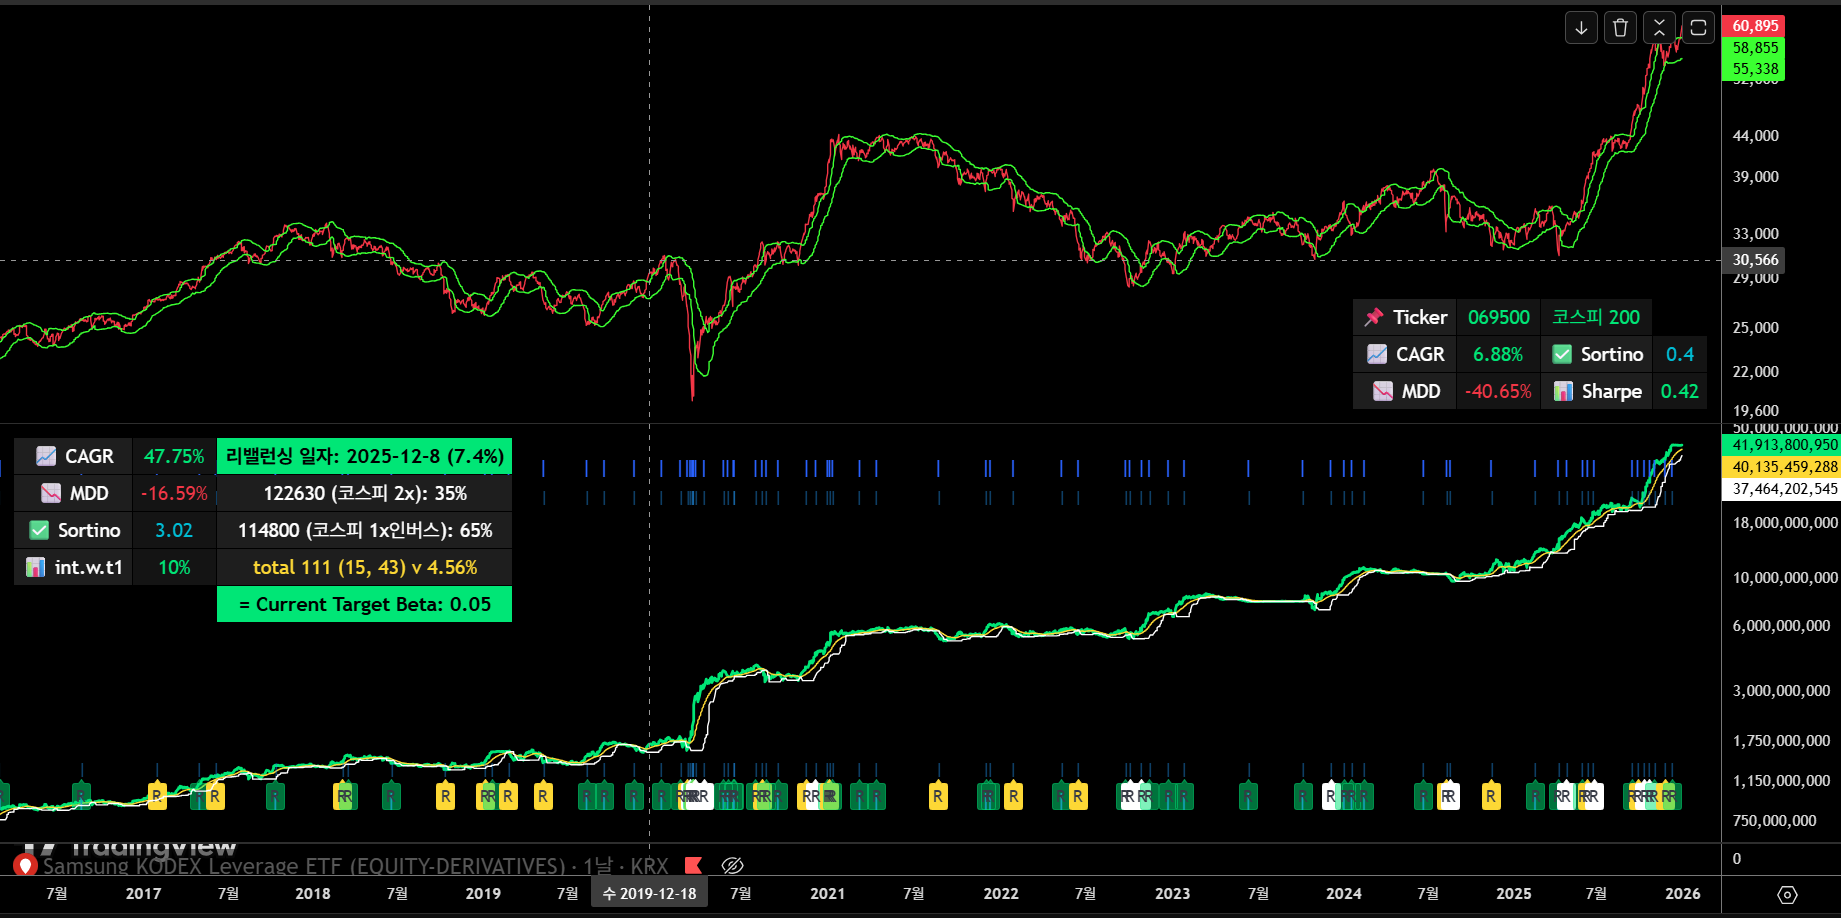
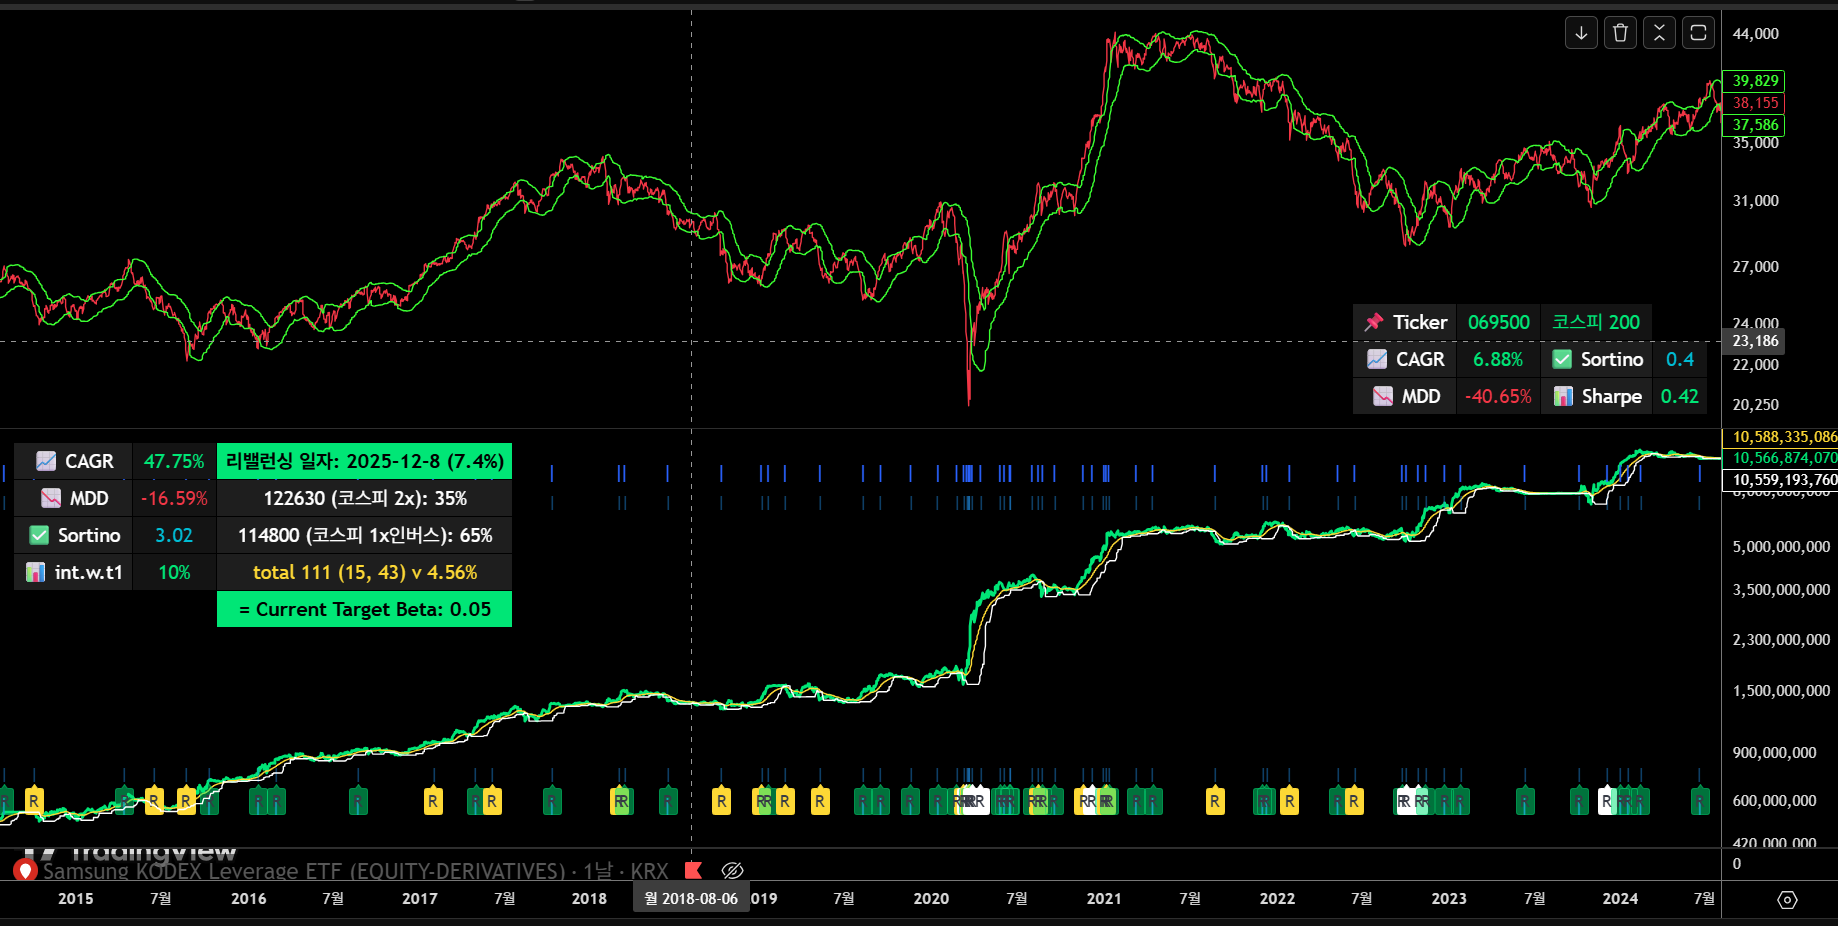
실제 운용된 CBVR 한국형 vs 미국형 전략의 누적 수익 그래프(2022년 하락장 구간) 분석을 바탕으로 EAVS 도입 시나리오를 검증한다.
Figure 1: 벤치마크 지수(상단) 대비 CBVR 전략(하단)의 성과 비교. 미국 전략(우상향)과 한국 전략(방어적 횡보)의 차이는 시장의 효율성(Efficiency) 차이에서 기인한다.
5.1. US Strategy: "Smart Passivity (현명한 방임)"
- Data Observation: 위 그래프에서 확인되듯, 2022년 미국 시장은 큰 폭의 하락을 겪었으나, CBVR 미국형 전략은 이를 성공적으로 방어하고 우상향 곡선을 그렸다. 이는 당시 시장이 하락하더라도 비교적 '질서 정연한 추세(Orderly Trend)'를 보였기 때문이다.
- EAVS Logic:
- 가격의 이동 거리(Path)와 위치 변화(Net Change)가 비례하므로 High ER 값 산출.
- Scaling Factor $\approx 1.0$ 유지.
- Conclusion: 시스템은 "현재의 변동성은 수익 기회(Good Vol)"라고 판단하여 레버리지를 축소하지 않는다. 기존 전략의 고수익 퍼포먼스를 훼손하지 않고 그대로 보존한다. (Do No Harm)
5.2. Korea Strategy: "Active Noise Reduction (적극적 소음 제거)"
- Data Observation: 반면 한국 시장은 방향성 없이 급등락을 반복하는 '톱니바퀴형 횡보(Sawtooth Whipsaw)'를 보였다. 그래프 상단의 한국 지수가 요동치는 동안, 하단의 CBVR 성과는 평탄하게(Flat) 횡보하며 자산을 지켰다.
- EAVS Logic:
- 가격은 요란하게 움직였으나(High Sum of Changes) 제자리로 돌아왔으므로(Low Net Change), Very Low ER 값 산출.
- Scaling Factor < 1.0 (비중 축소) 작동.
- Conclusion: 시스템은 "현재의 변동성은 소음(Bad Vol)"이라고 판단하여 스스로 몸을 사린다. 횡보 구간에서의 무의미한 진입/청산을 억제하여 슬리피지 비용을 절감하고, MDD 안정성을 추가로 확보한다.
6. Conclusion & Forward Guidance
"CBVR 2.3의 EAVS 업그레이드는 시장을 예측하는 것이 아니라, 시장의 품질(Quality)을 평가하여 대응하는 메커니즘이다."
본 제안은 재원(Chief Strategist)님의 "변동성이 높을 때 CBVR은 강하다"는 통찰을 시스템적으로 구현한 결과물이다. 이는 불필요한 매매와 손실을 줄이는 '필터(Filter)' 역할을 수행하며, 장기적으로 시스템의 샤프 지수(Sharpe Ratio)와 승률을 동시에 개선할 것으로 기대된다.
Next Step:
- Python Backtesting을 통해 최적의 $n$값과 Threshold 도출.
- CBVR 2.3 Core Logic에 $Scalar$ 함수 구현.
[R&D Note #2] 변동성의 '크기'가 아닌 '질(Quality)'을 묻다: CBVR 2.3 EAVS 고도화 (with AI Desk)
[R&D Note #2] 변동성의 '크기'가 아닌 '질(Quality)'을 묻다: CBVR 2.3 EAVS 고도화 (w/ AI Desk)Date: 2026.01.01 Author: Jaewon (Chief Strategist) x AI Desk Series: CBVR 2.3 Development Log (Part 2) Tags: #시스템트레이딩 #퀀트 #자산
wejump3.tistory.com
[문서 목록] Channel-Vector Based Volatility Rebalancing Strategy
문서 저장소 및 Wiki :📜 문서 저장소 : https://crowmag2.github.io/wejump/📜 Wiki 문서 : https://crowmag2.github.io/wejump/cbvr_wiki/ 위점프 투자전략 연구소 CBVR 전략 문서저장소 - WeJump Investment Labs CBVR Strategy documen
wejump3.tistory.com
