
완벽한 수식 모형이 인간의 공포를 만나 글로벌 금융 위기를 불러오기까지
여러분, 완벽한 자율주행 자동차가 있다고 상상해 보세요. 이 차의 알고리즘은 무려 노벨상을 받은 세계 최고의 과학자들이 만들었습니다. 든든하죠? 여러분은 이 시스템을 맹신한 나머지, 시속 300km로 가속 페달을 밟으며 운전대에서 손을 놔버립니다.
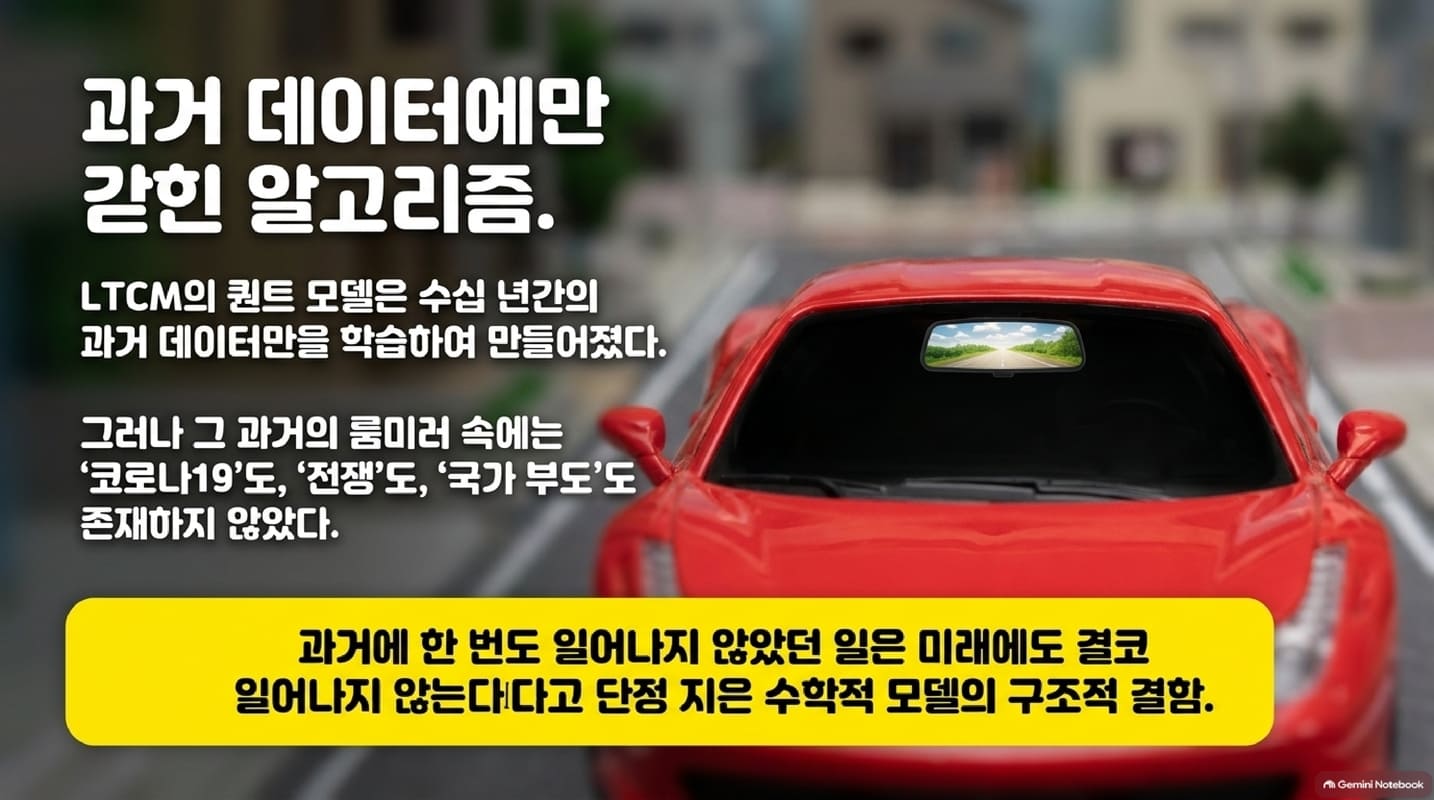
그런데 이 차에는 치명적인 문제가 하나 있었습니다. 전면 유리창이 검은색 칠로 막혀 있고, 오직 룸미러(백미러)로 지나온 과거 길만 보면서 앞으로 달려가고 있었다는 점입니다.
오늘 소개할 이야기가 바로 이 아찔한 자율주행 자동차의 현실판, 롱텀 캐피탈 매니지먼트(LTCM)의 흥망성쇠입니다.



1. 전설의 마법사들이 뭉쳤다: "우리는 돈을 버는 공식(Formula)을 안다"
1994년, 월가에 역사상 전무후무한 '금융 드림팀'이 결성됩니다.
- 존 메리웨더(John Meriwether): 채권 트레이딩의 전설이자 월가의 손꼽히는 승부사.
- 마이런 숄츠(Myron Scholes) & 로버트 머튼(Robert Merton): 현대 금융공학의 뼈대인 '블랙-숄츠 모형'으로 노벨 경제학상을 받은 천재 교수들.
- 데이비드 멀린스(David Mullins): 무려 미 연준(Fed)의 전 부의장.
이 조합이 얼마나 대단했냐면, 중앙은행인 연준 2인자에 노벨상 수상자 2명, 거기에 월가 최고 트레이더까지 뭉친 겁니다. 대만, 쿠웨이트, 싱가포르 투자청은 물론 이탈리아 중앙은행까지 "제발 내 돈 좀 굴려달라"며 조 단위 돈을 싸 들고 찾아왔습니다.
수수료 조건도 악마 같았습니다. 보통 펀드가 운용 보수 $1\sim 2\%$만 떼어가는데, 이들은 운용 보수 $2\%$에 수익의 $25\%$를 요구했습니다. 그래도 줄을 섰습니다. 천재들이 모였으니 무조건 벌어줄 거라 믿었던 거죠.
2. 그들이 돈을 번 방법: "증기 롤러 앞에서 동전 줍기"
월가에는 "증기 롤러(Steamroller) 앞에서 동전 줍기(Picking up pennies in front of a steamroller)"라는 아주 유명한 격언이 있습니다. 눈앞의 아주 작은 푼돈(동전)을 벌기 위해 다가오는 거대한 위험(증기 롤러)을 감수하다가 한순간에 깔려 파산한다는 뜻입니다.
LTCM이 돈을 버는 메커니즘이 딱 이 모습이었습니다. 이른바 '차익 거래(Arbitrage)'였죠.
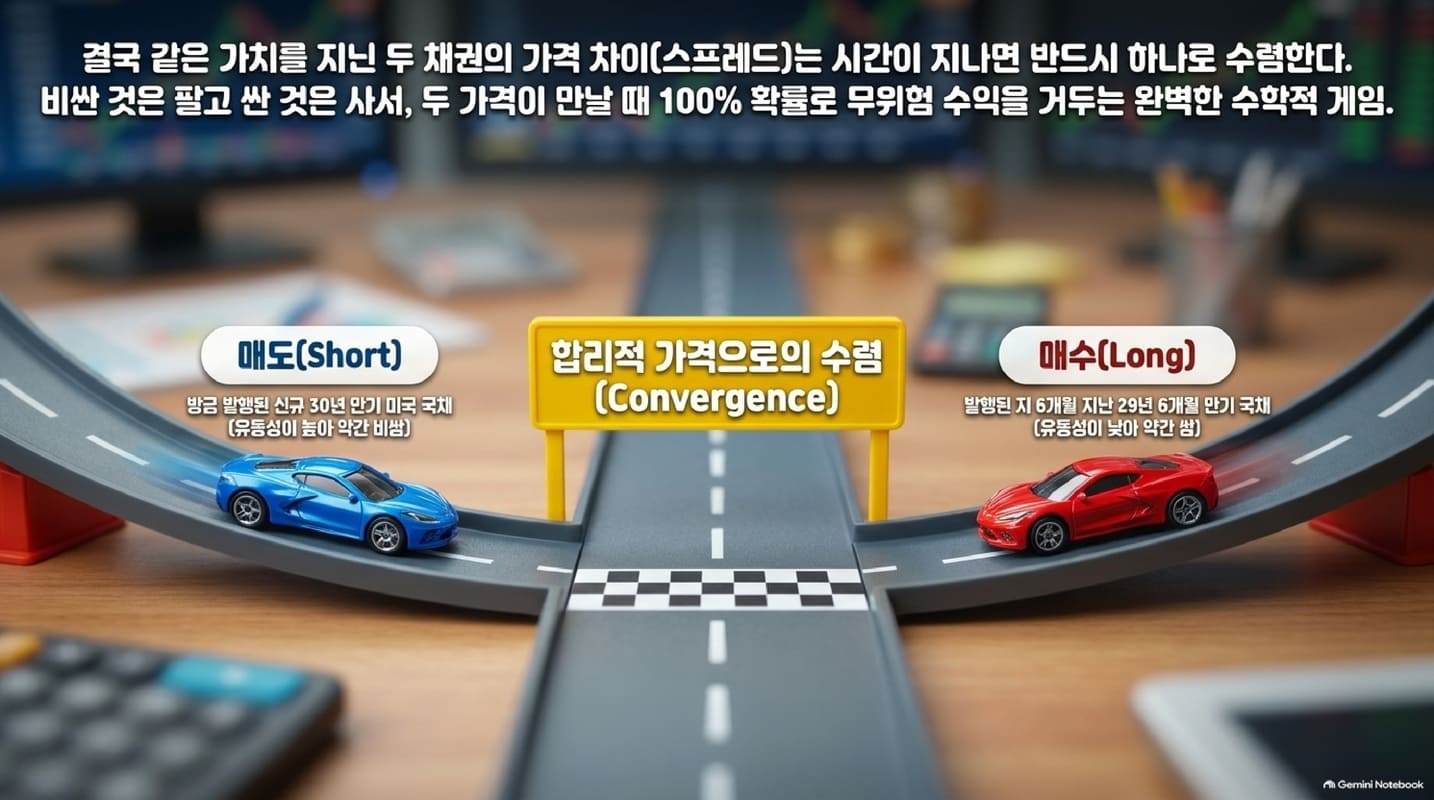
예를 들어 미국 재무부가 방금 발행한 30년 만기 따끈따끈한 신형 국채가 있고, 6개월 전에 발행돼 만기가 29년 6개월 남은 구형 국채가 있다고 해봅시다. 사실상 둘 다 미국 정부가 보증하는 똑같은 가치의 채권입니다. 하지만 사람들은 유동성이 좋은 신형 국채를 선호하기 때문에 아주 미세하게 신형 채권이 더 비싸고 구형 채권이 쌉니다.
천재들의 논리는 이것이었습니다.
"이 미세한 가격 차이(스프레드)는 언젠가 시장이 합리적으로 돌아오면 반드시 하나로 만난다. 비싼 건 팔고(공매도), 싼 건 사두자!"
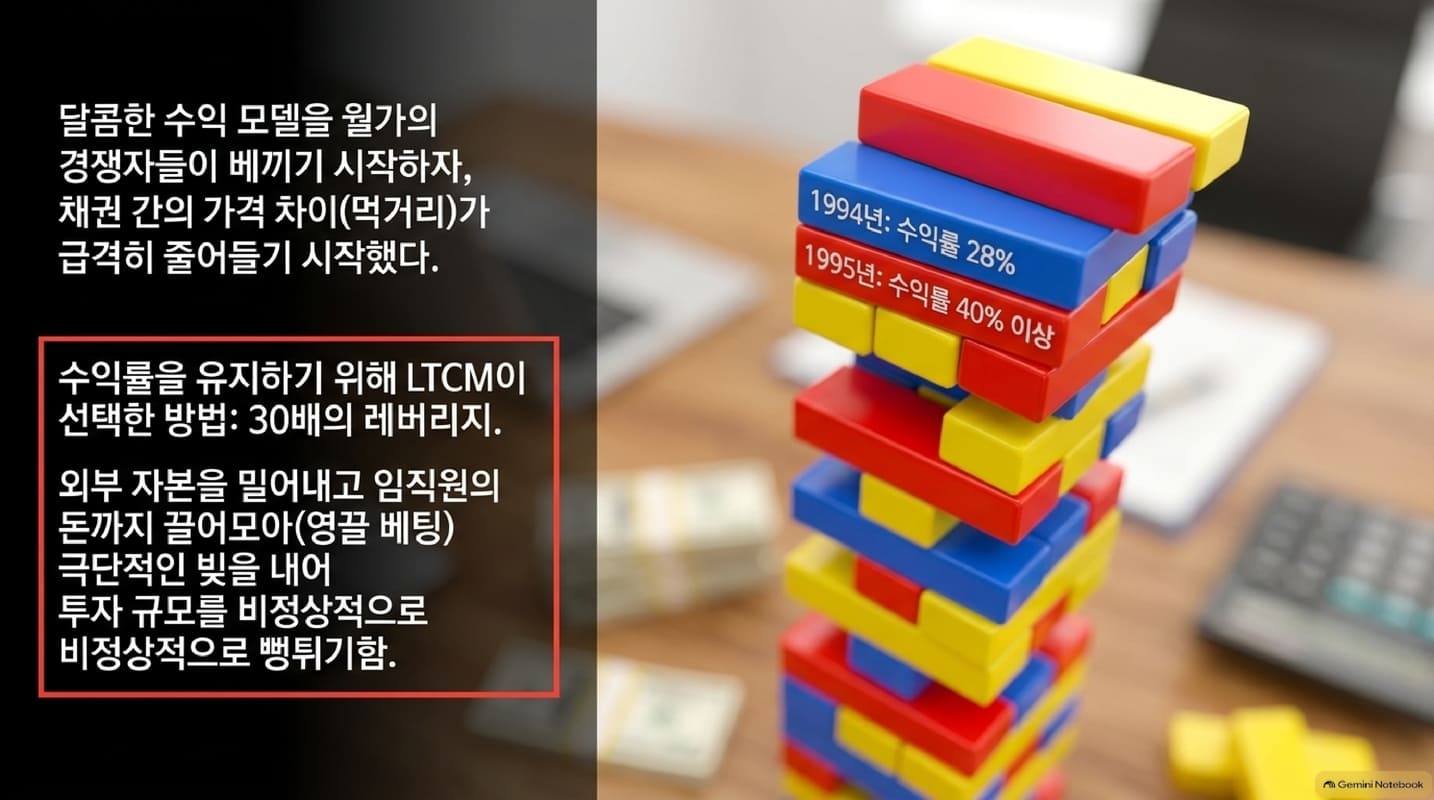
문제는 이 차이가 몇 십 원 단위의 푼돈이라는 점이었습니다. 이 푼돈으로 거대한 펀드 수익률을 올리기 위해 이들이 선택한 방법이 바로 극단적인 레버리지(빚)였습니다.
자기 돈 1억 원이 있다면 빚을 30억 원 올려서 $30\text{배}$ 뻥튀기를 한 뒤 베팅하는 방식이었습니다.
- 1994년 첫해 수익률: $28\%$
- 1995년 수익률: $40\%$
월가는 열광했습니다. 펀드 가치 그래프는 꺾이지 않고 오직 우상향만 그렸습니다. 천재들은 스스로를 무적이라 믿기 시작했습니다. 다가오는 증기 롤러는 까맣게 잊은 채 말이죠.
3. 오만의 시작: "우리가 모르는 영역으로 가볼까?"
하지만 달콤한 시절은 오래가지 않았습니다. LTCM이 돈을 쓸어 담자, 골드만삭스나 제이피모건 같은 월가의 다른 공룡들도 똑같이 흉내를 내며 차익 거래판에 뛰어들었습니다. 먹을 밥그릇이 좁아지자 스프레드가 줄어들었고, 수익률이 떨어지기 시작했습니다.
정상적인 투자자라면 베팅을 줄였겠지만, 천재들의 오만함은 멈출 줄 몰랐습니다. 자신들이 잘 알지도 못하는 영역으로 촉수를 뻗기 시작합니다.
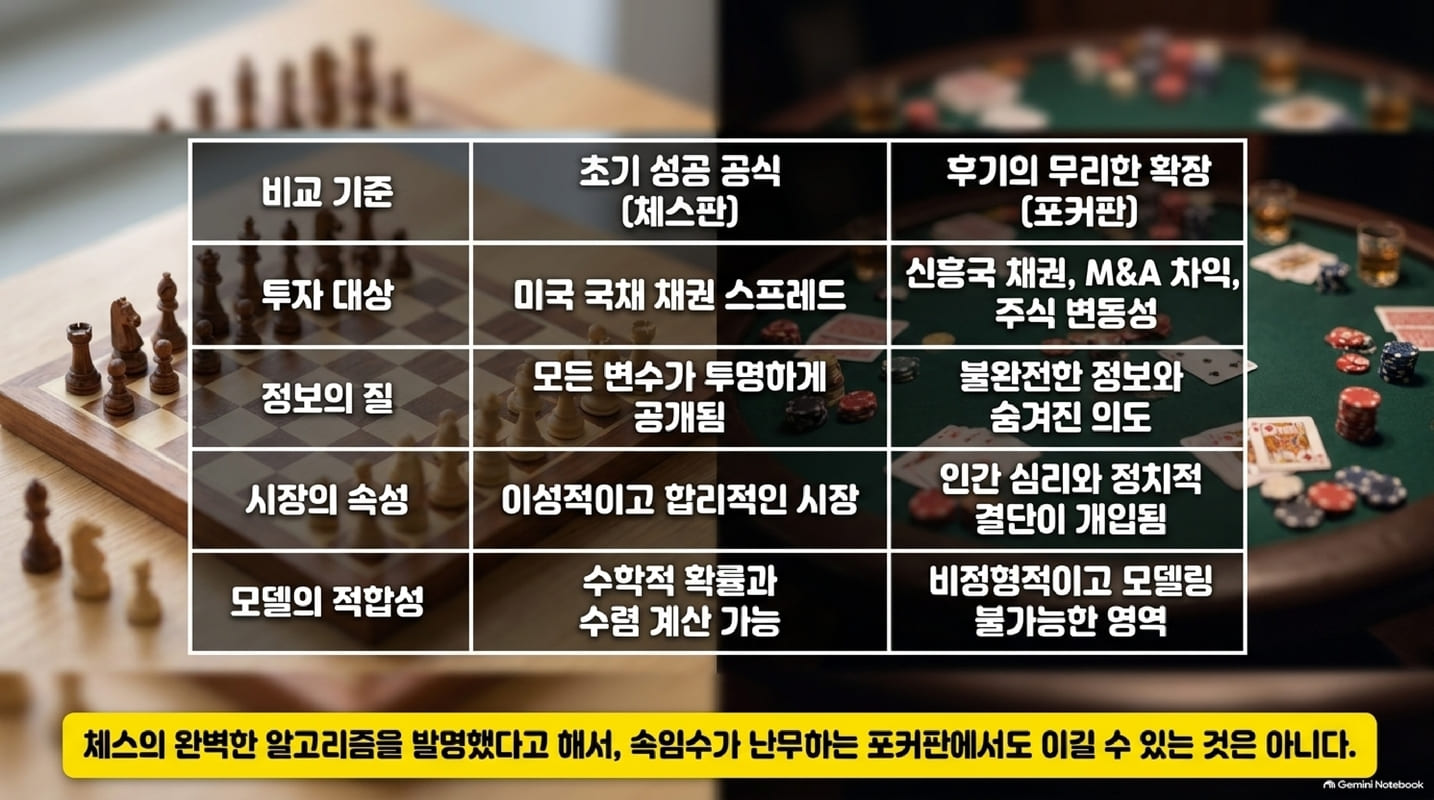
- 주식 변동성 보험 판매: "과거 수십 년 데이터를 보니 주식 변동성은 $15\%$가 적정해. 지금 $20\%$로 요동치는 건 비합리적이야."라며 잔잔해질 것이라는 쪽에 어마어마한 파생상품을 팔았습니다. (태풍이 불고 있는데 과거 데이터만 보고 "곧 평온해질 것"이라며 요트 보험을 헐값에 파는 격이었습니다.)
- 기업 인수합병(M&A) 베팅 & 주식 차익 거래: 사람의 심리와 정치, 공정위 승인 여부가 얽힌 '문과적 영역'까지 컴퓨터 수학 모델을 들이대며 억지 베팅을 이어갔습니다.
마치 체스판 위에서 세계 챔피언이 된 사람이, 그 계산법이 통할 거라 믿고 라스베이거스의 포커판으로 건너가 전 재산을 건 꼴이었습니다.
4. 1998년 8월, 블랙스완이 날아들다: 러시아 모라토리엄
LTCM 천재들의 모델 안에는 아주 단단한 전제가 하나 있었습니다.
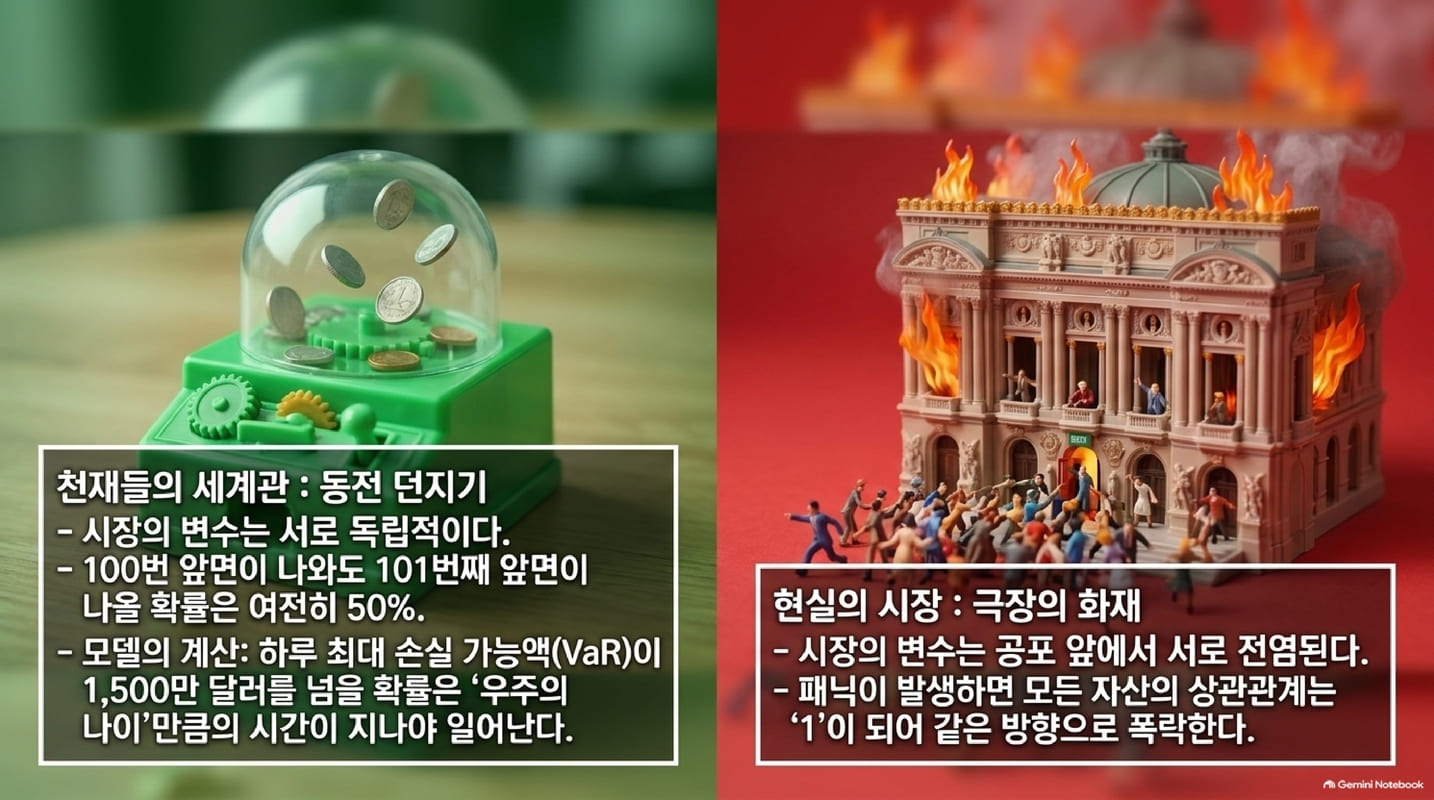
"확률적으로 하루 만에 펀드가 파산할 확률은 우주의 나이만큼 시간이 지나야 한 번 일어날까 말까 한 수치다."
그들은 주식과 채권 시장의 위험을 '동전 던지기'처럼 독립적인 사건으로 봤습니다. 전번에 앞면이 나왔다고 다음 번에 앞면이 나올 확률에 영향을 주지 않는 것처럼 말이죠.
하지만 1998년 8월, 엑셀 시트에는 존재하지 않던 사태가 터집니다. 러시아가 자국 통화 채권에 대해 "돈 못 갚겠다"며 지불 유예(모라토리엄)를 선언한 것입니다.
수만 개의 핵무기를 가진 세계 2위 군사 대국이 자국 돈을 찍어서라도 갚지 않고 배째라 나올 줄은 과거 데이터 백테스팅 그 어디에도 없었습니다.
시장은 미쳐 돌아가기 시작했습니다
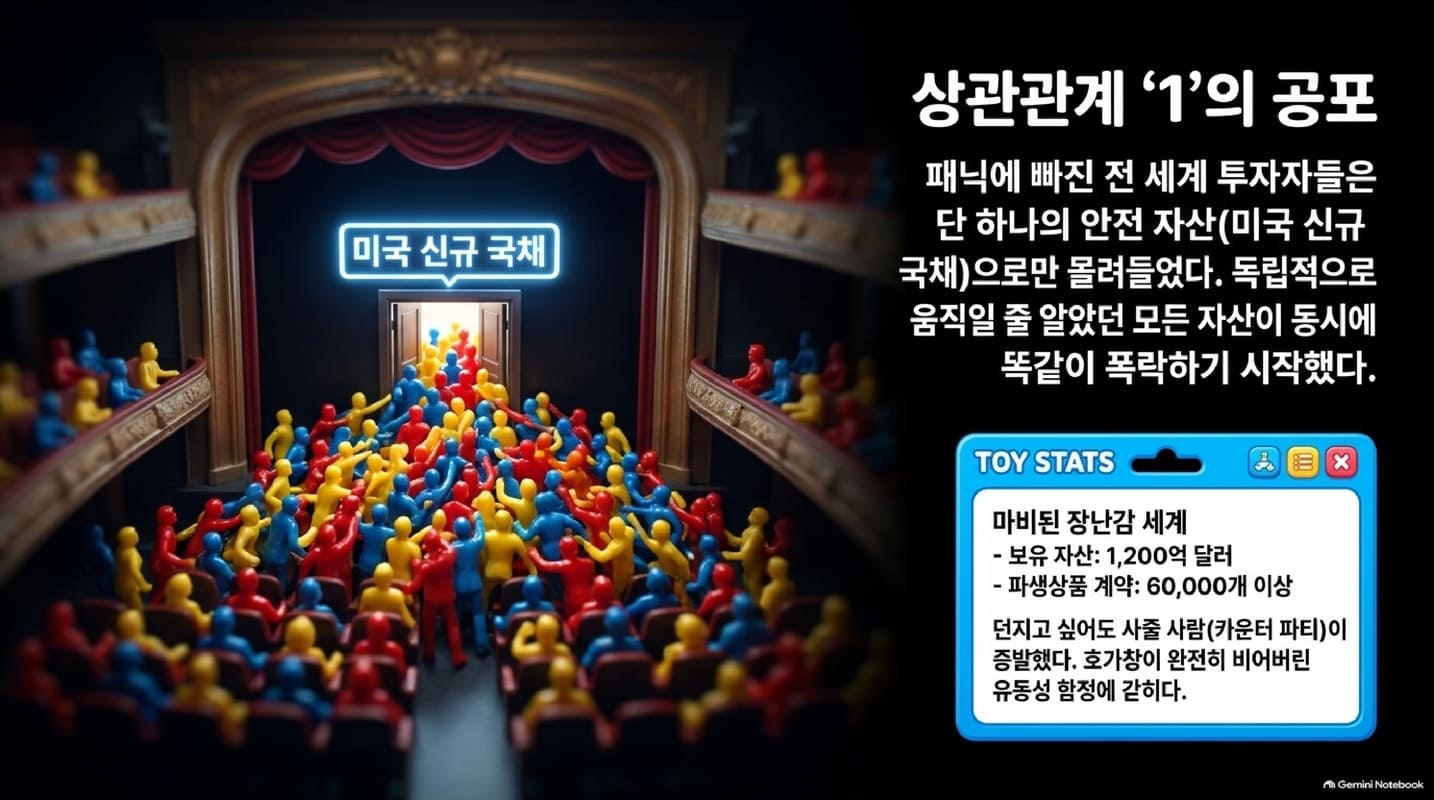
러시아가 무너지자 전 세계 투자자들은 공포에 질려 모든 위험 자산을 던지고 가장 안전한 '미국 신규 국채' 하나로만 몰려들었습니다. LTCM이 "언젠가 가격이 만날 것"이라며 베팅했던 구형 채권과 신규 채권의 격차는 좁혀지기는커녕 역사상 유례없는 수준으로 벌어졌습니다.
더 치명적인 건 상관관계의 붕괴였습니다. 평소에는 채권, 주식, 외환, 원자재가 따로 움직이지만, 극단적인 패닉이 올 때는 모든 자산의 상관관계가 $1$이 되어 똑같이 폭락합니다. 영화관에 불이 나면 모두가 가장 큰 단 하나의 비상구로 몰려들어 압사 사고가 나는 것과 같습니다.
LTCM 펀드 가치는 순식간에 $-14\%$로 수직 추락했습니다.
5. 물타기와 피라냐들의 맹공
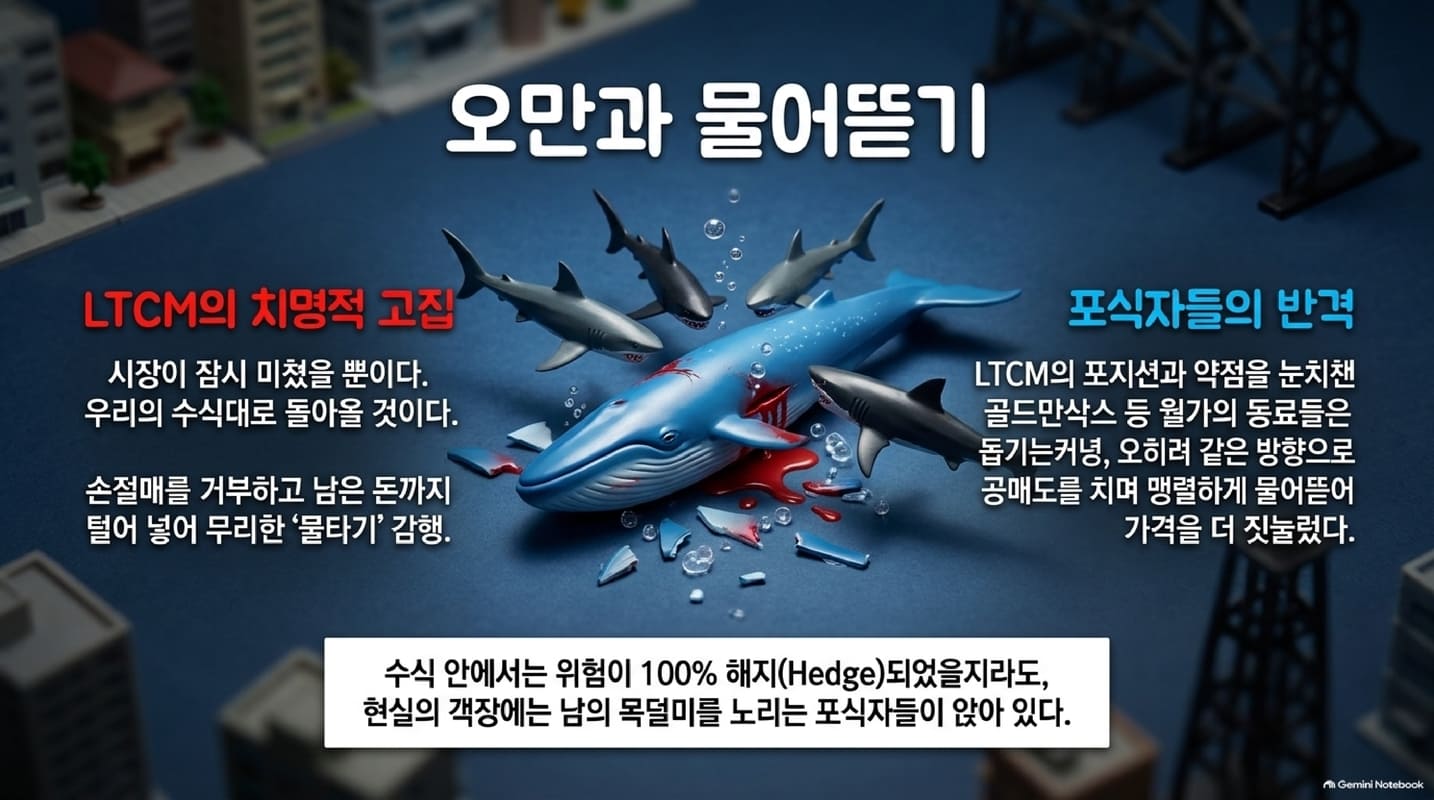
보통의 이성적인 트레이더라면 이때 손절매(Cut-off)를 하고 나왔어야 합니다. 하지만 노벨상 천재들의 자존심이 그것을 허락하지 않았습니다.
"시장이 잠시 광기에 빠진 거다. 우리가 틀릴 리 없다. 수식은 완벽하다!"
그들은 손실을 만회하기 위해 남은 돈을 끌어모아 베팅 규모를 더 키우는 '물타기'를 감행합니다. 도박장에서 돈을 잃은 뒤 자신의 시스템을 증명하겠다며 집문서까지 걸어버리는 도박꾼의 심리와 다를 바 없었습니다.
하지만 더 큰 비극이 기다리고 있었습니다. LTCM이 굴리던 포지션이 워낙 거대하다 보니 월가에 "LTCM이 위험하다"는 소문이 퍼졌습니다. 피 냄새를 맡은 월가의 피라냐(골드만삭스 등 투자은행들)들이 몰려들었습니다.
피라냐들은 LTCM을 돕기는커녕, LTCM이 가진 포지션과 반대 방향으로 공매도를 쳐서 일부러 가격을 더 하락시켰습니다. LTCM이 반대 매매로 거덜 나기를 기다렸다가 헐값에 줍기 위해서였습니다.
LTCM이 팔고 싶어도 시장엔 사줄 사람이 없었습니다. 유동성이 완전히 증발해 버린 '유동성 함정'에 갇힌 것입니다.
6. 버핏의 피도 눈물도 없는 전화, 그리고 '대마불사'
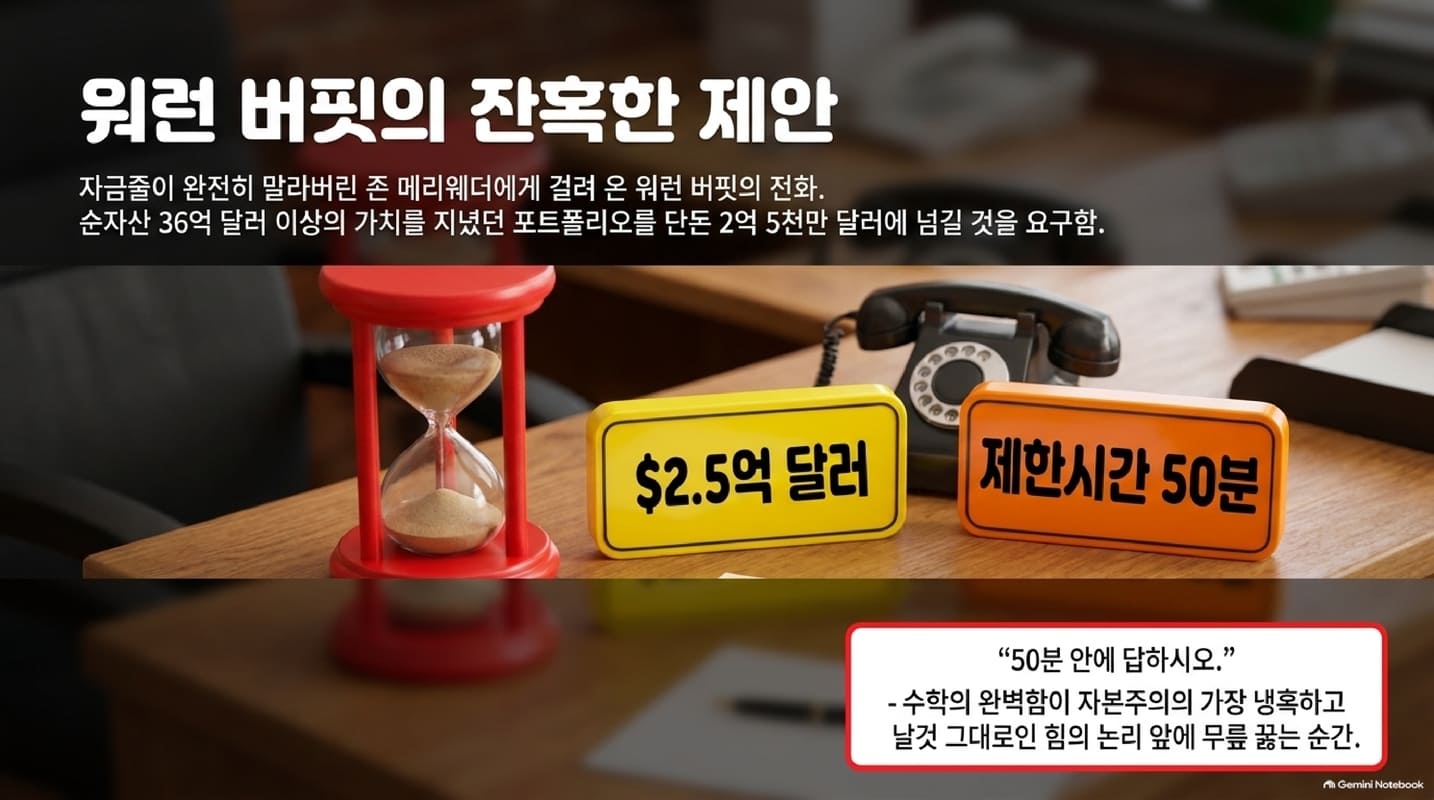
1998년 9월, LTCM의 자본금은 거의 바닥나 파산 직전에 몰렸습니다. 이때 '투자의 귀재' 워런 버핏이 메리웨더에게 전화를 겁니다.
버핏: "너네가 가진 포트폴리오 싹 다 묶어서 2억 5천만 달러에 내가 산다. 50분 안에 답해라."
연초에 수십억 달러 가치였던 펀드를 단돈 2억 5천만 달러에 꿀꺽하겠다는 굴욕적인 요구였습니다. LTCM은 이 제안을 거절하고 그냥 누워 버립니다.
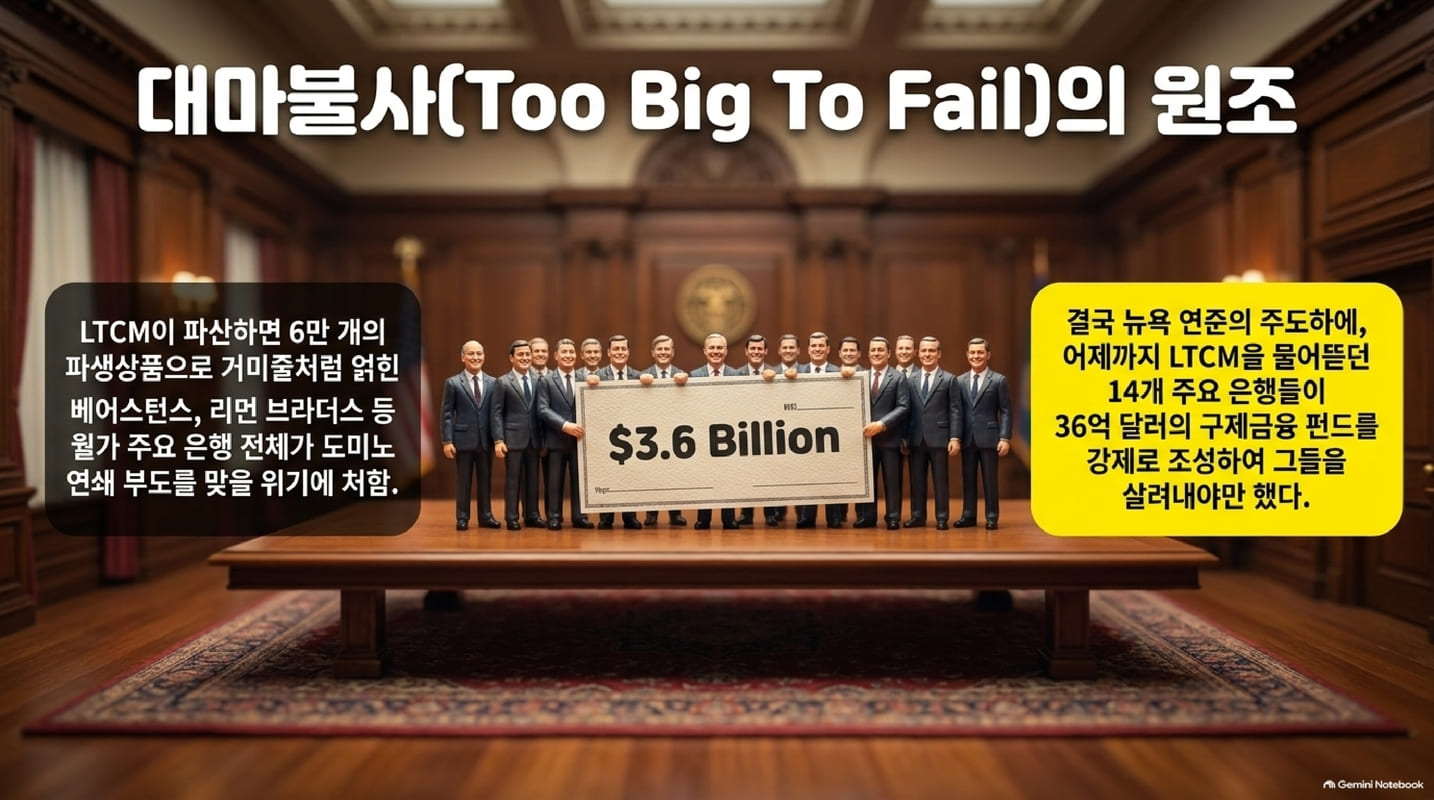
"그래, 우리 파산할게! 근데 우리가 가진 장외 파생상품 계약이 6만 개가 넘고 자산이 1,200억 달러야. 우리가 그냥 파산하면 우리랑 얽힌 너네 월가 은행들도 다 같이 죽는 거야!"
상황이 이쯤 되자 신나게 LTCM을 물어뜯던 월가 은행들도 경악했습니다. 옆집에 불을 질렀는데 그 불이 자기 집까지 다 태우게 생긴 겁니다.
결국 미 연준(Fed)이 긴급히 14개 주요 은행장을 한방에 소집했습니다. "얘네 그냥 죽게 두면 전 세계 금융 시스템이 붕괴한다."
은행들은 울며 겨자 먹기로 36억 5천만 달러(약 4조 원)의 구제금융 자금을 모아 LTCM의 똥을 치워주게 됩니다. 이것이 금융 역사에 기록된 '대마불사(Too Big to Fail)'의 시발점이었습니다.
💡 LTCM 사태가 오늘날 우리에게 남긴 3가지 교훈
노벨상 수상자들의 화려한 마법은 불과 4년 만에 전 세계 금융을 파탄 직전까지 몰고 간 끔찍한 재앙으로 끝났습니다. 이 사건은 오늘날을 살아가는 투자자들에게 매우 강력한 메시지를 줍니다.
- 백미러를 보고 운전하지 마라 (백테스팅의 함정) 과거 데이터가 아무리 완벽해 보여도, 미래의 블랙스완(미증유의 위기)을 설명할 수는 없습니다. "과거 30년 동안 이런 일은 없었다"는 말은 "내일도 없을 것이다"라는 뜻이 아닙니다.
- 시장의 비이성성은 당신의 자본력보다 오래 지속된다 "언젠가 원래 가격으로 수렴하겠지"라는 생각이 옳더라도, 시장이 비이성적으로 요동치는 그 기간 동안 버틸 자금이 없다면(특히 $30\text{배}$ 레버리지를 썼다면) 합리성에 도달하기 전에 먼저 파산합니다.
- '이번엔 다르다'는 현란한 알고리즘을 의심하라 오늘날 우리는 AI 딥러닝과 퀀트 알고리즘이 시장을 지배하는 시대에 살고 있습니다. "절대 잃지 않는 AI 알고리즘"이라는 달콤한 유혹이 들릴 때, 그 현란한 수식 뒤에 숨겨진 인간의 지적 오만과 탐욕을 먼저 의심해야 합니다.
참고 문헌 / 출처:
- 로저 로렌스타인 著, 《천재들의 실패 (When Genius Failed)》
