
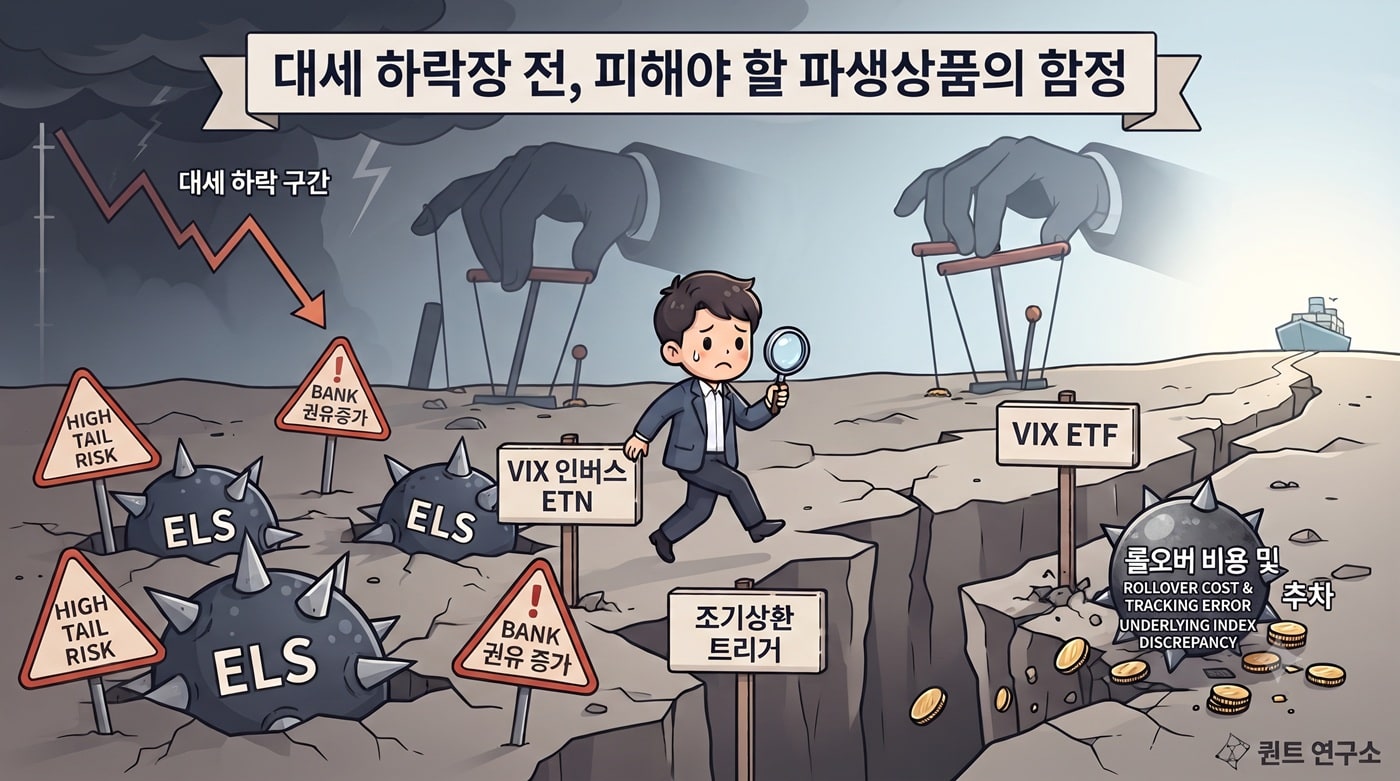
하락장 전환 국면에서 경계해야 할 파생상품 및 전략적 오류
시장 변동성이 확대되거나 대세 하락장이 임박한 시점에서, 많은 개인 투자자들이 기존 포트폴리오의 방어나 추가 수익을 위해 파생상품에 눈을 돌립니다. 그러나 상당수의 금융 파생상품은 기초 자산의 방향성 예측만으로는 극복할 수 없는 구조적 불리함(Structural Disadvantage)을 내포하고 있습니다.
하락장 진입 전후로 개인 투자자가 흔히 범할 수 있는 3가지 치명적인 전략적 오류와 상품별 한계를 점검합니다.
1. 비대칭적 꼬리 위험(Tail Risk)을 간과한 ELS 편입
- 전략적 오류: "박스권 내에서 은행 이자보다 높은 안정적 수익을 얻을 수 있다"는 환상
- 구조적 한계 및 리스크:
ELS(주가연계증권)는 일정 구간을 이탈하지 않으면 약정 수익을 지급하지만, 하한선(Knock-in barrier)을 이탈하는 순간 원금 손실이 기하급수적으로 확대되는 전형적인 비대칭적 수익-위험 구조(제한된 수익, 무제한에 가까운 손실)를 가집니다.
특히 평소보다 시중 은행이나 증권사 창구에서 특정 ELS 권유가 급증하고 거래량이 늘어난다면 경계해야 합니다. 이는 기관 등 스마트 머니(Smart Money)가 반대편에서 향후 변동성 확대나 하락에 대비한 헷지 포지션을 적극적으로 구축하고 있다는 시장 시그널로 해석할 수 있습니다.
2. 변동성 매도(Short VIX) ETN의 조기 청산 리스크 무시
- 전략적 오류: "VIX는 결국 평균 회귀하므로 일시적 스파이크가 있더라도 VIX 하락에 베팅하면 고수익을 낸다"는 착각
- 구조적 한계 및 리스크:
VIX 인버스 ETN 등은 지수의 절대적 고점 여부와 무관하게, 단 하루 동안의 급격한 일중 변동성 스파이크(Intraday Volatility Spike)만으로도 상품 약관상 조기 청산(Acceleration) 트리거가 발동되어 원금이 전액 소멸될 수 있습니다.
에드워드 소프(Edward Thorp)의 저서 《나는 어떻게 시장을 이겼나(A Man for All Markets)》에서도 언급된 바와 같이, 파생상품의 생존 가능성을 무시한 베팅은 결국 파산으로 수렴합니다. 실제로 2018년 '볼마게돈(Volmageddon)' 당시 XIV(VIX 인버스 ETN)가 하루 만에 90% 이상 폭락하며 상장 폐지된 사례가 이를 증명합니다. 특히 ETN은 ETF와 달리 신용 위험과 제도적 안전장치가 취약하므로 청산 조항에 대한 철저한 검증이 필수적입니다.
3. 구조적 음의 복리(Contango Decay)를 간과한 VIX ETF 장기 보유
- 전략적 오류: "하락장에 대비해 VIX ETF를 매수하여 헷지(Hedge)한다"는 단순 접근
- 구조적 한계 및 리스크:
VIX 인버스의 반대편에 있는 VIX 매수(Long) ETF 역시 방향성 예측과 별개로 치명적인 구조적 결함을 안고 있습니다. VIX 선물 시장은 평상시 근월물보다 원월물 가격이 높은 콘탱고(Contango) 상태를 유지하므로, 롤오버(Roll-over)를 지속할수록 자산 가치가 녹아내리는 음의 롤 수익률(Negative Roll Yield)이 발생합니다.
결국 VIX ETF는 실제 VIX 지수의 상승률을 제대로 추종하지 못하고 심각한 추적 오차(Tracking Error)를 냅니다. 2022년 하락장 당시 많은 개인 투자자들이 헷지 목적으로 VIX ETF 거래량을 크게 늘렸으나, 롤오버 비용으로 인해 보유 기간이 길어질수록 극심한 손실을 겪어야 했던 불합리한 상품입니다.
결론: 방향성 예측보다 중요한 것은 '상품의 생존 구조'
"VIX 인버스와 VIX ETF 모두 하지 말라니, 하락장에서 무엇을 하라는 것인가?"라는 의문이 들 수 있습니다.
핵심은 '구조적으로 개인에게 불리하게 설계된 파생상품을 피하라'는 점입니다.
- VIX 인버스(Short VIX)는 꼬리 위험 발현 시 상품 자체가 시장에서 사라질 수 있는 생존 리스크를 안고 있으며,
- VIX ETF(Long VIX)는 보유하는 것만으로도 비용이 누적되어 자산이 소각되는 구조적 보유 비용 리스크를 안고 있습니다.
명확한 레짐(Regime) 필터와 철저한 통계적 검증이 뒷받침된 시스템 트레이딩이 아니라면, 단순한 방향성 예측만으로 고비용·고위험 파생상품에 접근하는 것은 하락장에서 자금 소멸을 가속하는 가장 빠른 경로입니다.
