
투자 전략에 '에어백'을 달아주었다 (feat. 헤지펀드 따라하기)
안녕하세요, 투자 전략을 설계하고 데이터를 분석하는 ‘WeJump 투자 연구소’입니다.
저는 'CBVR'이라는 저희 연구소의 고유한 투자 전략을 수년간 개발하고 운영해왔습니다. 연평균 34.64%라는, 스스로도 만족할 만한 성과를 내주었죠. 하지만 늘 마음 한구석에는 '검은 백조(Black Swan)'에 대한 불안감이 있었습니다. 바로 **최대 -20%에 달하는 최대 손실률(MDD)**이었습니다. 평온한 시기에는 잊고 지내지만, 위기가 닥치면 뼈아프게 다가오는 약점이었죠.
그래서 고민에 빠졌습니다. "시장의 공포를 먹고 사는 VXX라는 이 '전술 핵무기'를, 어떻게 하면 내 CBVR 전략에 안전하고 효과적으로 장착할 수 있을까?"
이 질문에서, 파트너 Gemini와 함께한 이 긴 분석 프로젝트는 시작되었습니다.
https://youtu.be/CXWRdPuHxoA?si=BIkOlU9kZP-_CQ8h
1. 우리가 다룰 무기: VIX와 VXX 바로 알기
먼저 우리가 사용할 무기부터 제대로 알아야겠죠.
- VIX (공포 측정기): '변동성 지수' 또는 '공포 지수'라 불립니다. 시장 참여자들이 얼마나 겁에 질려있는지를 보여주는 지표죠. 주가 폭락이 예상될 때 보험(풋옵션)을 사려는 사람이 많아지면 VIX는 치솟습니다.
- VXX (변동성 탑승권): VIX 지수를 추종하는 금융상품(ETN)입니다. VIX가 오르면 VXX 가격도 오르죠. 하지만 치명적인 함정이 있습니다. VIX '선물'을 추종하기 때문에, 시간이 지나면 롤오버 비용으로 가치가 저절로 녹아내리는 특징이 있습니다. 장기 보유는 필패인 이유죠.
2. 헤지펀드의 플레이북: "센서는 많을수록 좋다"
그렇다면 진짜 전문가들은 이 까다로운 무기를 어떻게 다룰까요? 헤지펀드의 비밀? 원칙은 심플합니다.
"헤지펀드도 이런 식으로 헤지하나요?" 네, 원칙적으로는 정확히 맞습니다.
물론 수십억짜리 비밀 공식은 알 수 없죠. 하지만 그들의 핵심 원칙은 공개되어 있습니다. 바로 '여러 종류의 센서를 함께 사용해 진짜 위기만 골라내는 것'입니다. 화재경보기가 연기만 감지하는 게 아니라, 온도까지 같이 감지해야 더 정확한 것과 같죠.
저희는 수많은 데이터 분석 끝에, 헤지펀드가 가장 신뢰하는 두 가지 센서, '추세(Trend)'와 '변동성(Volatility)'을 조합하기로 했습니다.
리서치 결과, 헤지펀드와 같은 기관 투자자들의 원칙은 명확했습니다. "절대 하나의 센서만 믿지 마라."
하나의 신호는 언제든 오작동할 수 있습니다. 그래서 그들은 여러 종류의 신호를 조합해 '이중, 삼중의 확인'을 거칩니다. 저희는 여기서 아이디어를 얻었습니다.
"CBVR 전략의 추세(Trend)가 꺾이는 것을 '연기 감지기'로, 시장의 변동성(Volatility)이 폭발하는 것을 '열 감지기'로 사용하자. 두 센서가 동시에 울릴 때만 진짜 위기다!"
3. 최종 완성된 'CBVR 전용 위기관리 시스템'
수많은 백테스팅과 실패를 거쳐, 저희는 마침내 CBVR 전략에 최적화된 위기관리 시스템을 완성했습니다.
- 🚨 시스템 가동 (VXX 20% 편입):
- 연기 감지: CBVR의 20일 이동평균선 기울기가 하락으로 꺾이고,
- 열 감지: VXX가 5일 만에 20% 이상 폭등할 때!
- ➡️ 이 두 조건이 '동시에' 만족되면, 시스템이 자동으로 위험을 감지하고 VXX라는 소화기를 분사합니다.
- ✅ 시스템 해제 (VXX 전량 매도):
- 연기 소멸: 20일 이동평균선 기울기가 다시 상승으로 돌아설 때
- ➡️ 위기가 끝났다고 판단, 즉시 소화기를 끄고 평시 체제로 복귀합니다.
4. 결과: 에어백을 장착한 CBVR 2.0의 탄생
이 시스템을 장착한 CBVR은 어떻게 변했을까요?
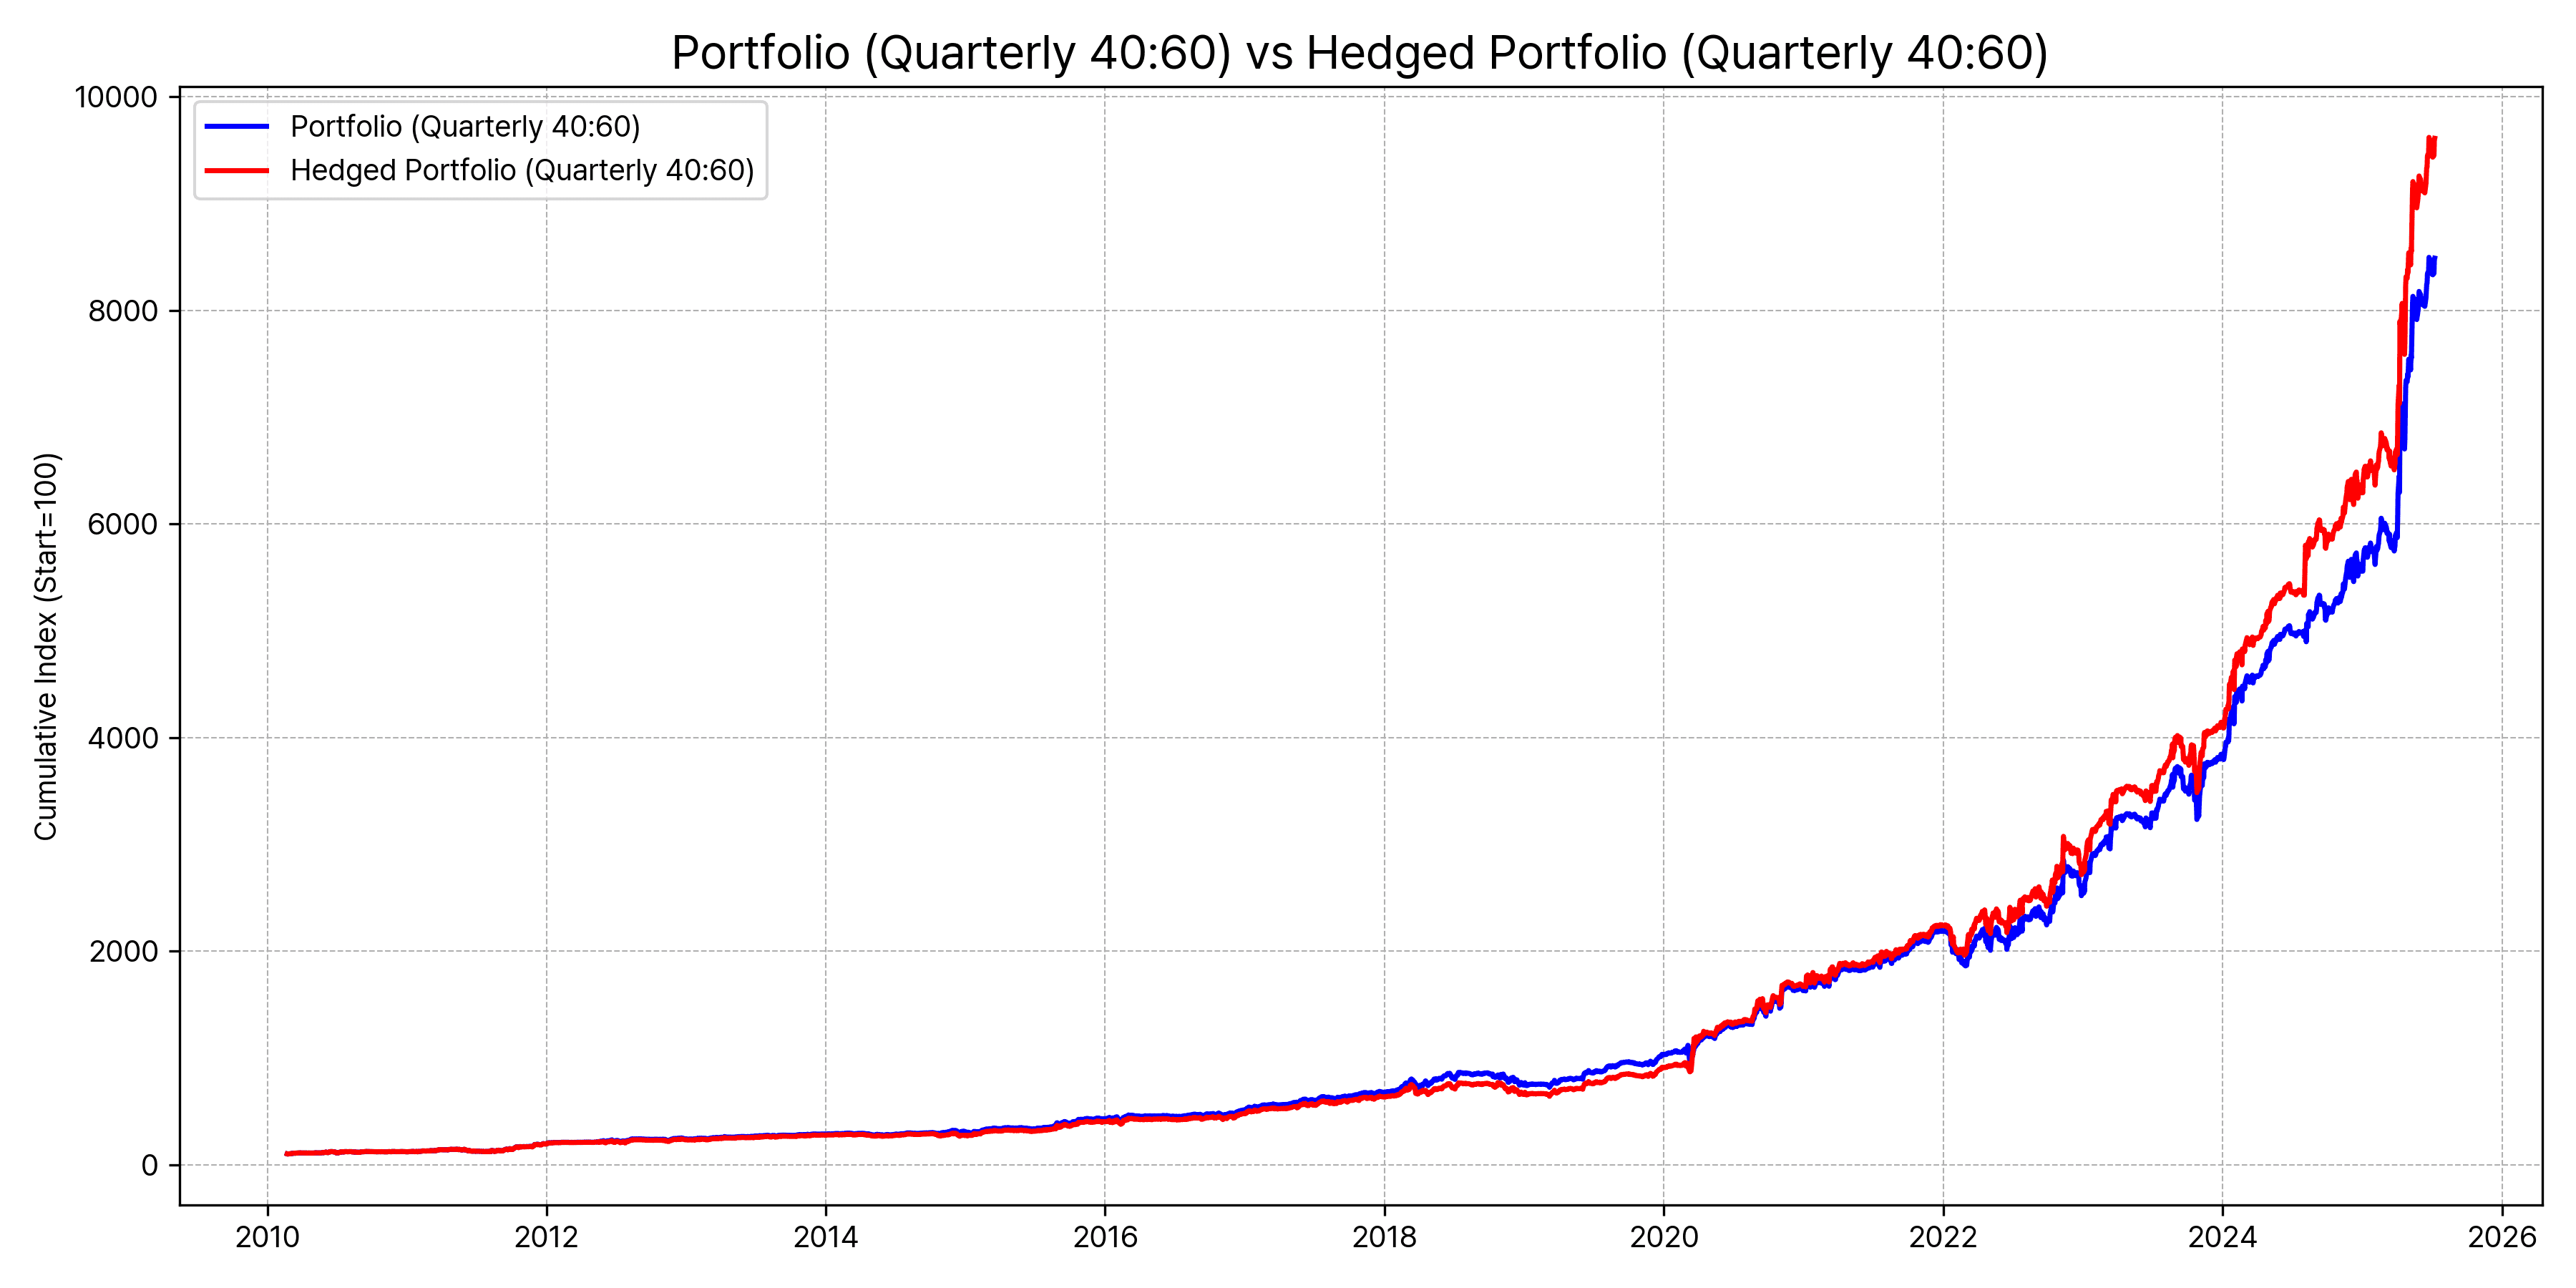
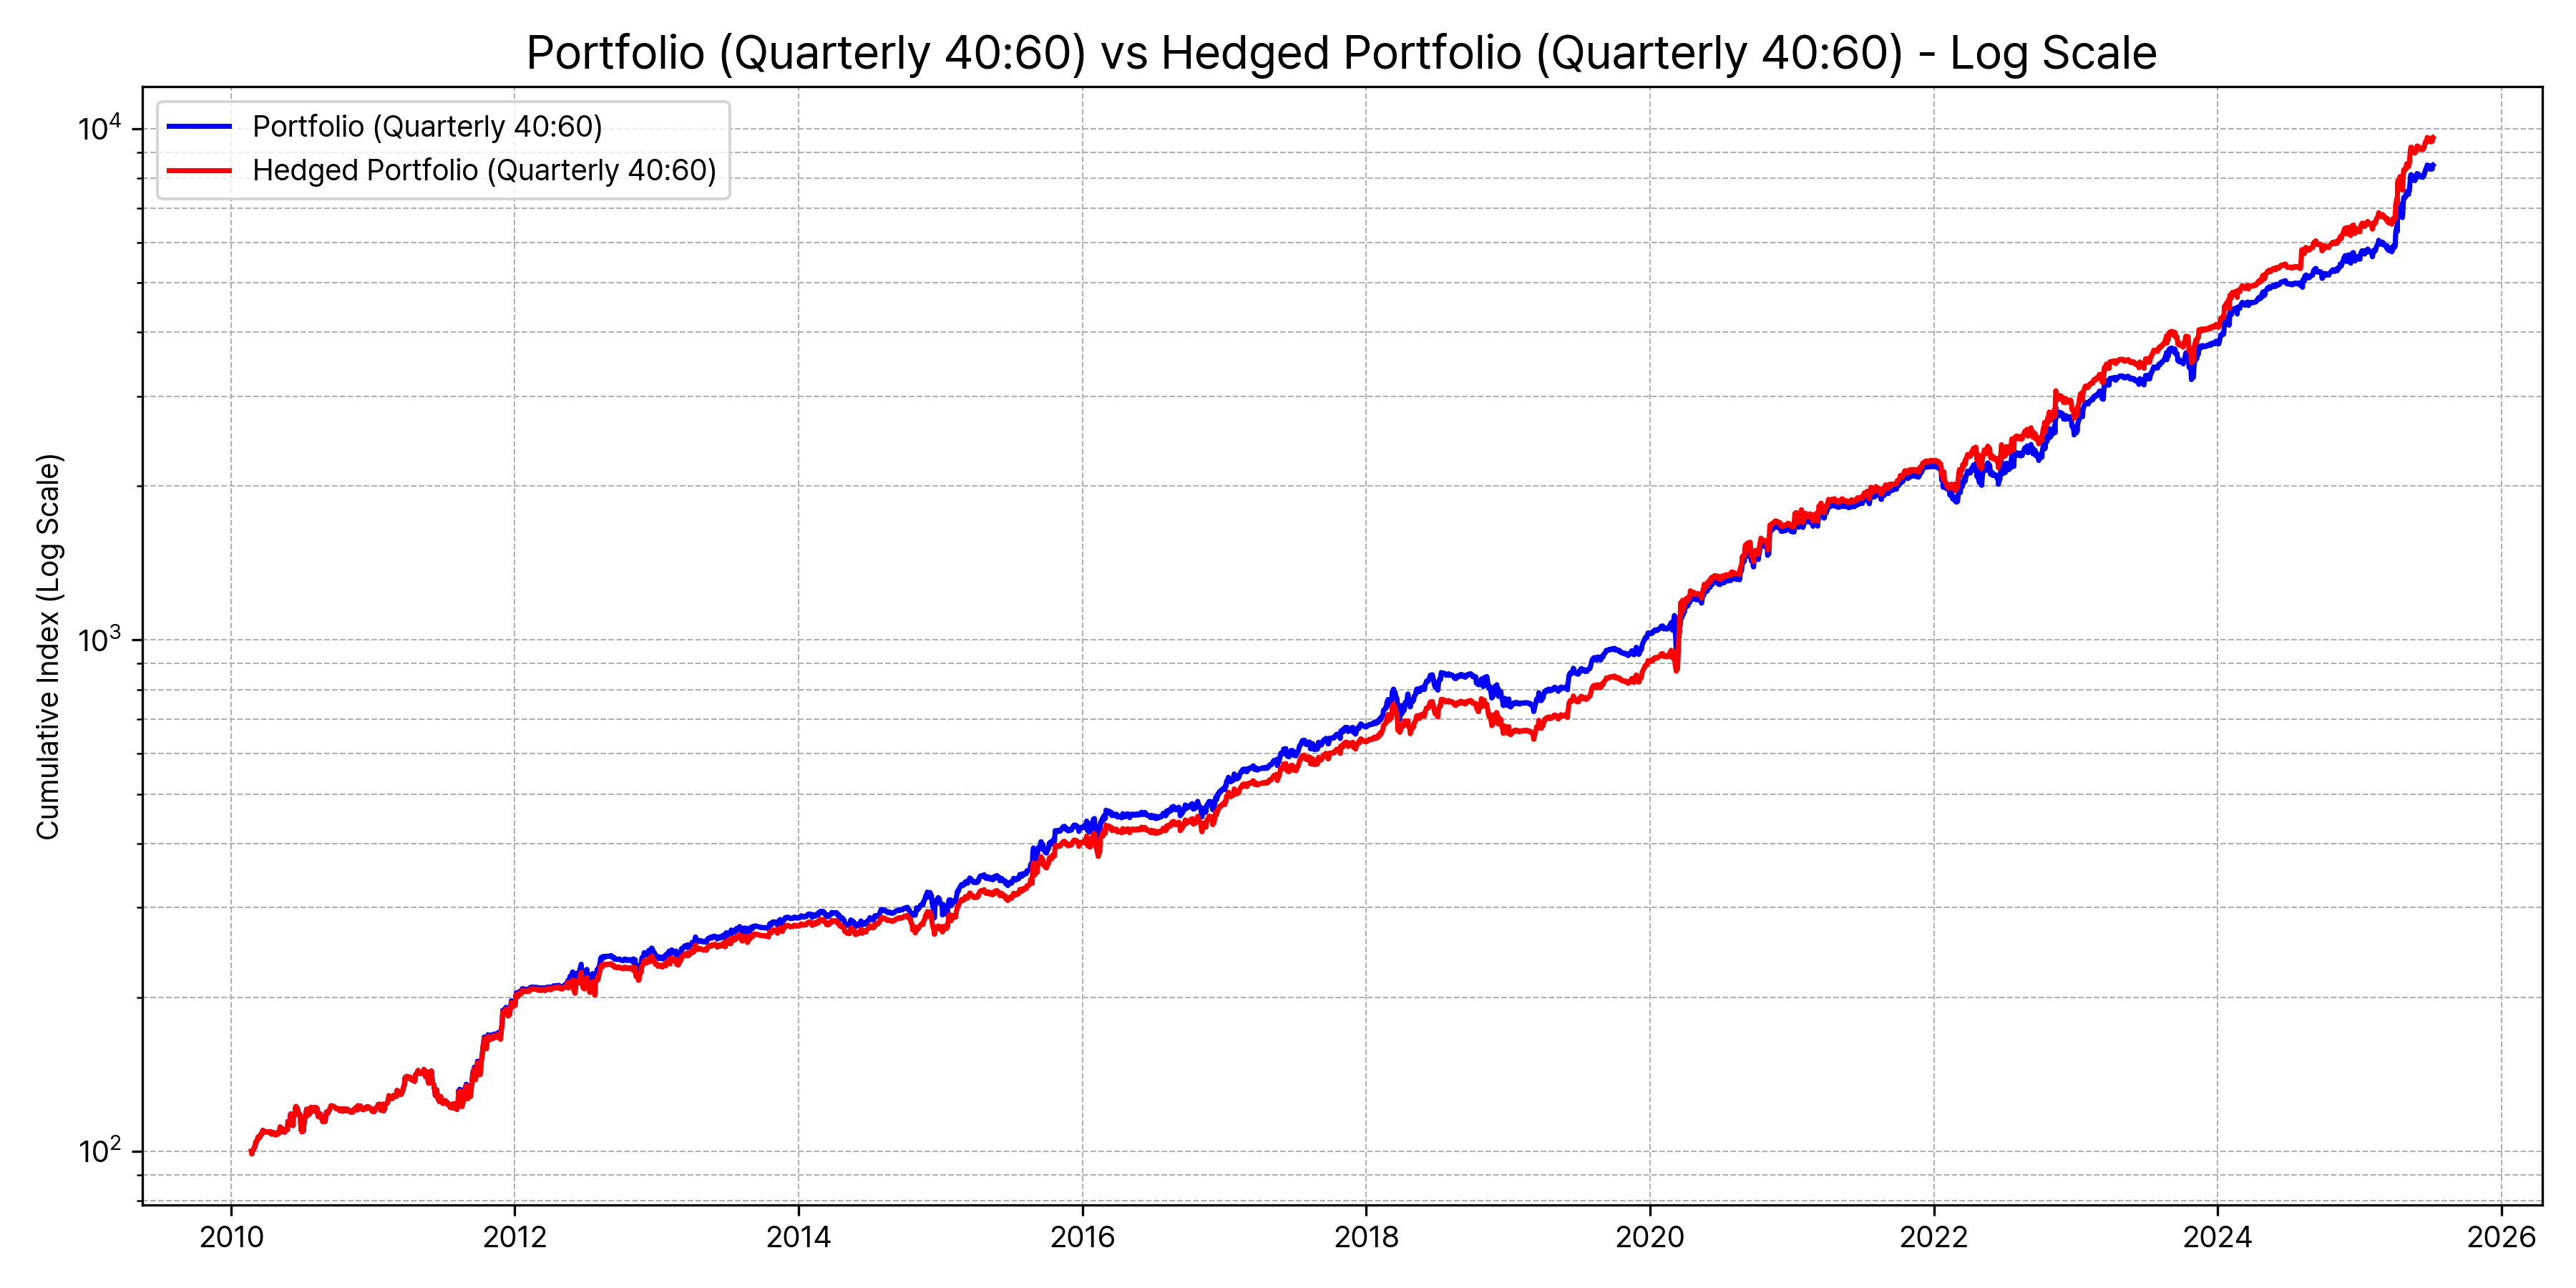
- Before (순정 CBVR): CAGR 34.64%, MDD -20.00% (표에서 파란색)
- After (위기관리 시스템 장착): CAGR 35.73%, MDD -16.74 (표에서 빨간색)
| 전략 | 총수익률 | CAGR | MDD | 연 변동성 | 샤프지수 | 소르티노지수 |
| System1_Korea_idx | 7313.02% | 32.22% | -24.04% | 22.23% | 1.4 | 1.82 |
| System2_US_KRW_idx | 9695.15% | 34.63% | -29.57% | 26.28% | 1.29 | 1.7 |
| Portfolio_4_6_Quarter | 9705.43% | 34.64% | -20.00% | 17.85% | 1.80 | 2.49 |
| hedged_Portfolio_4_6_Quarter | 11001.84% | 35.73% | -16.74% | 17.56% | 1.87 | 2.76 |
| KODEX200_idx | 99.75% | 4.59% | -40.65% | 17.50% | 0.35 | 0.48 |
| NASDAQ_QQQ_KRW_idx | 1424.57% | 19.33% | -31.15% | 21.11% | 0.96 | 1.29 |
(2020년 2월 22일 ~ 2025년 7월 24일 데이터 기준)
결과는 기적에 가까웠습니다. 보통 '보험'은 비용이 들기 마련인데, 이 시스템은 오히려 연평균 수익률(CAGR)을 1.09%p 더 높여주면서, 가장 위험한 순간의 최대 손실(MDD)은 3.26%p나 막아주는 강력한 에어백 역할을 해냈습니다. 위험은 줄이고 수익은 높이는, 그야말로 '공짜 점심'에 가까운 결과를 얻은 것이죠. 훨씬 더 안정적이고 강력한 'CBVR 2.0'이 탄생한 순간이었습니다.
글을 마치며
훌륭한 전략은 단순히 높은 수익을 내는 것에 그치지 않습니다. 스스로의 약점을 인지하고, 데이터를 통해 그 약점을 보완하며 끊임없이 진화해야 합니다.
이번 프로젝트는 제 전략 CBVR이 한 단계 더 성장하는 소중한 경험이었습니다. 투자는 미래를 예측하는 것이 아니라, 어떤 상황에도 대응할 수 있는 자신만의 '시스템'을 만들어가는 여정임을 다시 한번 깨닫습니다. 여러분의 투자 여정에도 이런 든든한 시스템이 함께하길 바랍니다.
[부가설명 1] CBVR 전략의 이론적 배경: 재귀적 자산배분과 VIX 연동의 가능성
CBVR 전략의 가장 진보한 형태는 '재귀적 자산배분(Recursive Asset Allocation)' 구조를 통해 개별 자산 전략들을 통합하고, 메타 전략 수준에서 다시 CBVR 로직을 적용하는 'CBVR 4:6 합성 포트폴리오'를 의미합니다. 이는 단순한 자산 배분을 넘어선 다층적인 접근 방식입니다.
이 다층적 구조는 다음과 같이 구현됩니다:
- 1단계 (자산 수준): 먼저 KODEX200과 NASDAQ QQQ 같은 개별 기초자산에 CBVR의 3중 필터 로직(레벨 필터, 스피드 필터, 트렌드 필터)을 각각 적용하여, 자체적으로 위험이 관리되고 수익이 강화된 '전략화된 자산(Strategized Asset)'을 만듭니다. 실제 포트폴리오에서는 2배 레버리지 ETF와 1배 인버스 ETF가 활용되어 적극적으로 포지션을 조절합니다.
- 2단계 (포트폴리오 수준): 이렇게 생성된 복수의 '전략화된 자산'들을 한국 40%, 미국 60%와 같은 사전에 정의된 가중치로 결합하여 1차 포트폴리오를 구성합니다.
- 3단계 (메타 전략 수준): CBVR의 진정한 힘은 바로 이 지점에서 발휘됩니다. 1차 포트폴리오 전체의 성과(누적수익률 곡선)를 다시 하나의 '자산'으로 간주하고, 여기에 CBVR의 3중 필터 로직을 재귀적으로 한 번 더 적용할 수 있습니다. 이 메타 CBVR은 포트폴리오 전체의 변동성이나 추세를 관리하며, 포트폴리오 전체에 대한 동적 비중 조절을 수행할 수 있습니다.
이러한 '재귀적 아키텍처'는 극단적인 시장 상황에 대한 추가적인 대응 메커니즘을 구축할 잠재력을 제공합니다. 특히 개별 전략화된 자산(예: 한국 KODEX200 CBVR, 미국 QQQ CBVR)들이 동시에 부진한 성과를 보이고, 해당 기초 시장 지수들마저 동반 하락하는 특수한 위험 국면은 메타 전략 수준에서 '시스템적 위험 신호' 또는 '상위 레벨 비상벨'로 감지될 수 있습니다. 이러한 경우, CBVR 프레임워크는 사전에 정의된 규칙에 따라 추가적인 헤지 수단(예: VIX 지수 관련 상품)을 동적으로 편입하는 것을 고려할 수 있습니다. 이는 단순한 하락 방어를 넘어, 시스템 스스로가 자신의 상태를 진단하고 보다 정교한 위험 관리 및 대응 전략을 구사하는 CBVR의 진화된 재귀적 활용 예시입니다. 이처럼 VIX 지수 기반의 헤징은 CBVR의 '메타 전략' 수준에서 구현되어, 포트폴리오 전체의 누적 수익률 추세나 시장의 시스템적 위험 신호를 모니터링하며, 극단적인 위험 상황에서 추가적인 방어막 역할을 수행하도록 설계되었습니다. 이는 헤지 자산을 항시 보유하는 방식이 아니라 시스템 누적 수익의 추세와 시장 변동성이 높아질 때만을 노려서 헤지하는 동적 헤지(Dynamic Hedging) 방식의 성공적인 구현입니다.
[부가설명 2] 과거 사례: 고전적 포트폴리오 보험 방식과 퀀트 발작(시장 하락 가속화)
사실 포트폴리오 보험이라는 고전전 헤지 방법은 과거 퀀트 발작이나 하락 추세를 강화했던 과거 사례가 있습니다.
"포트폴리오 보험 전략은 하락장에서 안전 자산으로 이동하는 경향이 있기 때문에, 많은 투자자가 동시에 이 전략을 사용하면 매도 압력이 증가하여 시장 하락을 가속화할 수 있습니다. 특히, 퀀트 발작으로 인해 시장 변동성이 커진 상황에서는 이러한 현상이 더욱 두드러질 수 있습니다. 게다가 포트폴리오 보험 전략은 파생상품으로 하방 베팅까지 가세하여, 여러 기관이 이러한 전략을 사용하면 매도가 매도를 불러 변동성이 커집니다."
하지만, 'CBVR 의 헤지 전략은 방향성에 베팅하지 않고, 포트폴리오 누적 수익이 훼손되고, 변동성이 높을 때 변동성 자체에 베팅하여 상방이나 하방을 예측하지 않고 헤지한다' 는 점이 특이점이 되었고, 방어와 소소한 수익률 이득을 보았습니다. 이 방식의 변동성이 커지면 방어 뿐 아니라 수익도 올라가는 효과가 있습니다.
[부가설명 3] 결론: 진화하는 금융 지능으로서의 CBVR
종합적으로 볼 때, CBVR 전략에 VIX 지수 기반의 헤징 메커니즘을 통합한 것은 단순히 외부 요소를 추가한 것이 아니라, CBVR의 근본적인 '재귀적 확장성' 철학이 심화되고 실전에서 그 효용성을 증명한 사례입니다.
이는 CBVR이 '살아있는 유기체처럼 스스로 학습하고 진화하는(Recursive Adaptive)' 금융 지능이자, '투명하고 설명 가능한(Explainable System)' 금융 파트너로서 시장에 새로운 패러다임을 제시할 수 있다는 점을 다시금 강조합니다. 특히 '최대 낙폭 관리'라는 투자 전략의 오랜 난제를, 복잡한 예측 모델이나 일회성 대응이 아닌 '시스템적이고 재귀적인 적응'을 통해 극복하려는 CBVR의 끊임없는 진화 의지를 보여주는 대목입니다.
이러한 혁신적인 접근 방식은 CBVR이 단순한 투자 알고리즘을 넘어, 시장의 불확실성과 변동성에 능동적으로 대응하며 장기적인 자산 성장을 추구하는 견고하고 실용적인 프레임워크로 자리매김할 수 있음을 시사합니다.
https://lilys.ai/digest/4952695/4406448?s=1¬eVersionId=692366
[CBVR전략] 방어와 동시에 수익률을💡 VIX 동적 헤지 전략 (CBVR 7월 성과 포함)
이 영상은 CBVR(가격 채널 위치, 변동성 속도, 추세 강도) 전략을 활용하여 **VIX 지수를 이용한 동적 헤지 전략**이 어떻게 포트폴리오의 위험을 줄이면서 수익률을 개선할 수 있는지 분석합니다.
lilys.ai
[문서 목록] Channel-Vector Based Volatility Rebalancing Strategy
문서 저장소 및 Wiki :📜 문서 저장소 : https://crowmag2.github.io/wejump/📜 Wiki 문서 : https://crowmag2.github.io/wejump/cbvr_wiki/ 위점프 투자전략 연구소 CBVR 전략 문서저장소 - WeJump Investment Labs CBVR Strategy documen
wejump3.tistory.com
