
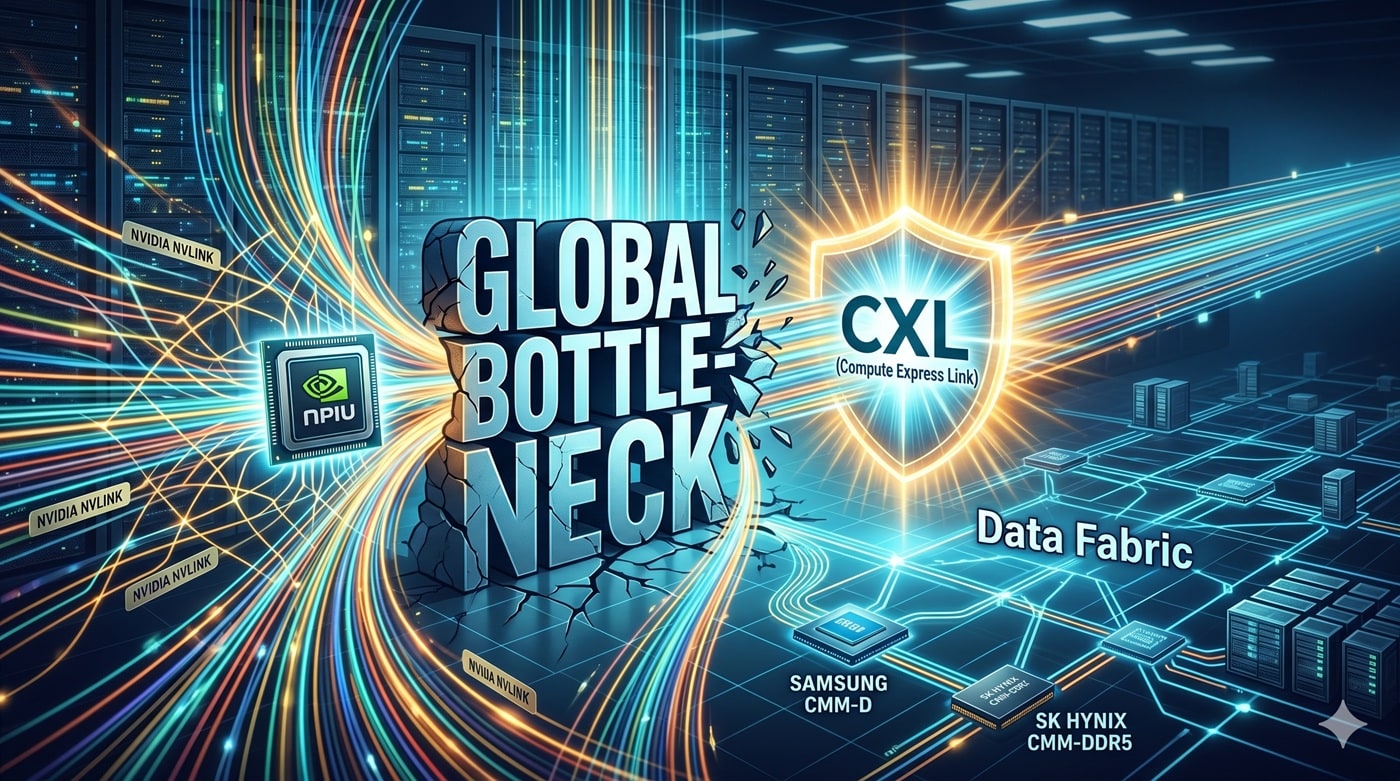
빅테크의 위험한 밀약, 'CXL'과 엔비디아 천하의 균열
테크 지수가 역사적 신고가를 경신할 때마다 시장에는 공포와 환희가 교차합니다. 많은 이들이 "엔비디아 GPU가 얼마나 더 팔릴까?"에 매몰되어 있을 때, 거시적 자본의 해류를 읽는 눈은 이미 다른 곳을 향하고 있습니다.
지금 주목해야 할 진짜 매크로 팩트는 빅테크들이 엔비디아의 독점(HBM 생태계)을 깨기 위해 물밑에서 거대한 '인프라 쿠데타'를 준비하고 있다는 점입니다. 그 중심에 바로 CXL(Compute Express Link)과 UEC(Ultra Ethernet Consortium)가 있습니다.
1. 엔비디아 통제력에 대한 빅테크의 반란: '가성비'가 아닌 '생존'의 문제
현재 빅테크들이 겪는 데이터 센터 병목의 본질은 기술 부족이 아니라 '엔비디아에 의한 독점적 마진 약탈'입니다. GPU 가격은 부르는 게 값이고, 여기에 필수적으로 묶여 들어가는 HBM 역시 엔비디아의 통제 하에 배정됩니다.
이 구조에서는 빅테크가 AI로 돈을 벌어도 재주는 곰이 부리고 돈은 엔비디아가 가져가는 구조가 고착화됩니다. 빅테크들이 데이터 센터 아키텍처를 'CXL 구조'로 전환하려는 진짜 이유는 엔비디아의 독점 칩 중심 구조에서 벗어나 '데이터 중심(Data-Centric) 인프라'로 주도권을 뺏어오기 위함입니다.
- 엔비디아 NVLink 아키텍처의 한계: 엔비디아는 자사의 GPU와 메모리를 초고속으로 묶는 독점 규격(NVLink)으로 빅테크를 가두었습니다.
- CXL이라는 해방구: 빅테크 연합(MS, 구글, 메타 등)은 오픈 규격인 CXL을 통해 엔비디아 칩 없이도 자사 커스텀 칩(ASIC)과 저렴한 범용 D-RAM을 묶어 엔비디아급, 혹은 그 이상의 초대형 연산 풀(Pool)을 직접 설계하기 시작했습니다.
2. 시장의 주도권을 쥘 한국 반도체 양사의 CXL 성적표
이러한 인프라 쿠데타의 길목에서 가장 강력한 무기를 공급하는 곳이 바로 대한민국 자산군의 핵심인 삼성전자와 SK하이닉스입니다. 양사는 단순한 개념 증명을 넘어 이미 대량 양산 및 글로벌 빅테크 인증 단계에 진입하여 새로운 판을 주도하고 있습니다.
| 구분 | 삼성전자 (CMM-D) | SK하이닉스 (CMM-DDR5) |
| 현재 주력 제품 | CXL 2.0 기반 대량 양산 돌입 (128GB / 256GB 고용량 라인업 선점) |
CXL 2.0 솔루션 고객사 인증 완료 (96GB / 128GB, 양산 체제 대기) |
| 차세대 로드맵 | CXL 3.0 / 3.1 규격 선제 대응 (최대 1TB 초대용량 풀링 타겟) |
차세대 AI 메모리 생태계 공개 (하드웨어-소프트웨어 통합 솔루션) |
| 핵심 차별점 | 최초 개발 타이틀 및 압도적인 대용량 공급 능력 | HBM에서 검증된 턴키 패키징 신뢰도 이식 |
3. 마진 구조의 대이동: HBM의 '희소성'에서 CXL의 '범용 확장성'으로
이 매크로적 변화는 메모리 자산군의 핵심 마진 구조를 송두리째 바꿉니다. 지금까지는 엔비디아 밸류체인에 직납하는 'HBM 공급사'만 프리미엄을 받았습니다. 하지만 빅테크가 CXL 중심의 '통합 패브릭(Unified Fabric)'으로 데이터 센터를 개조하면 게임의 룰이 바뀝니다.
[기존: 엔비디아 천하]
엔비디아 GPU ──(독점 NVLink)── HBM (특정 공급사 독점 구조)

[미래: 빅테크 패브릭]
빅테크 자체 칩 ──(오픈 CXL)── 거대한 CXL D-RAM Pool (범용/초대량 확장 구조)
빅테크들이 CXL 생태계를 확장할수록, 특정 업체가 독점하던 HBM의 '희소성 가치'는 완화되고, 거대한 메모리 풀을 안정적으로 대량 공급할 수 있는 레거시 및 고용량 D-RAM 자산군의 펀더멘털 리레이팅이 일어납니다. 주가가 많이 올라 불안해 보였던 국내 반도체 자산군이 실적 컨센서스 대비 선행 PER 6~7배라는 기묘한 저평가(밸류에이션 역설)에 머물러 있는 진짜 이유가 바로 이 거대한 구조적 교체 수요를 선반영하기 시작했기 때문입니다.
💡 결론: '선'이 아닌 '공간'을 보라
시장의 데이 트레이더들은 내일 엔비디아 주가가 오를지, 특정 종목의 수율이 몇 %인지라는 '선(Line)'의 흐름에 일희일비합니다. 그러나 자산배분과 매크로 렌즈로 시장을 보는 전략가는 빅테크가 자본 지출(CapEx)을 어디로 쏟아붓고 있는지라는 '공간(Channel)'을 봐야 합니다.
지금 빅테크는 단순한 칩 쇼핑을 멈추고, 전력망(원전)을 확보하고 광학 네트워크로 통신망을 깔며, CXL로 메모리 판을 새로 짜는 '인프라 헤게모니 싸움'을 하고 있습니다.
이 거대한 해류 속에서 메모리 섹터는 더 이상 경기 민감주(Cyclical)의 잣대로 측정할 수 없습니다. 빅테크가 엔비디아의 목줄을 죄기 위해 CXL 패브릭에 돈을 투입하는 한, 이 길목에서 인프라를 공급하는 거대 하드웨어 자산군의 우상향 벡터는 단기 소음을 압도하며 관철될 것입니다. 최고가라는 심리적 공포 뒤에 숨겨진 거대 자본의 영악한 계산을 읽어야 할 때입니다.
