
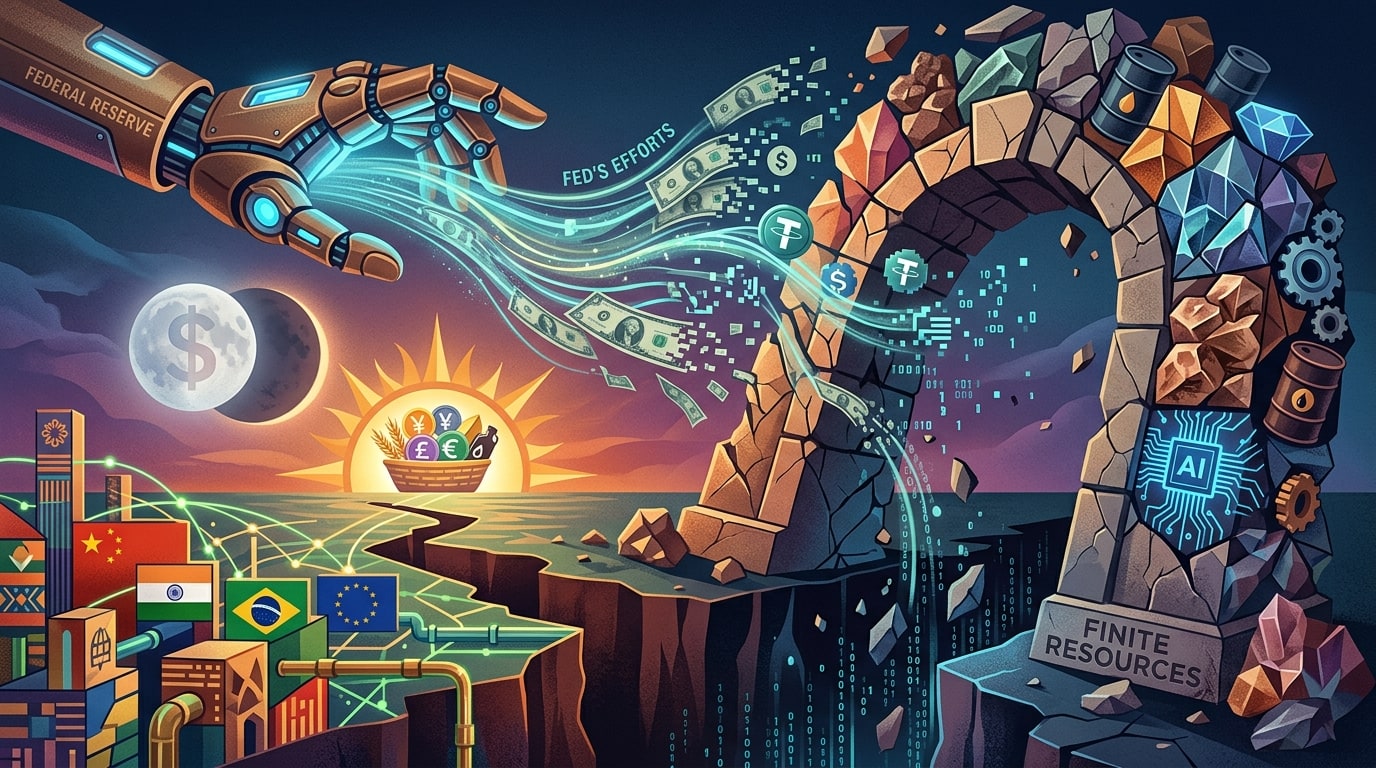
자원 제약의 시대와 미국의 고립주의가 달러 패권 및 연준의 '최종 대부자' 역할 축소에 미치는 영향 분석
국제 통화 및 금융 시스템은 실물 자원의 제약과 지정학적 동학의 변화가 맞물리며 구조적인 전환기를 맞이하고 있다. 제2차 세계대전 이후 글로벌 금융은 미국의 압도적인 군사력 및 경제력을 바탕으로 한 달러 패권과 위기 시마다 무제한에 가까운 유동성을 공급해 온 연방준비제도(Fed, 이하 연준)의 '최종 대부자(Lender of Last Resort)' 역할에 의해 지탱되어 왔다.1 그러나 최근 한정된 물리적 자원의 중요성이 재조명되고, 미국이 전통적인 다자주의와 동맹 보호에서 한발 물러서는 고립주의 경향을 보이면서 이러한 패권적 질서에 근본적인 균열이 발생하고 있다.4 본 보고서는 자원 제약과 미국의 군사적 영향력 감소가 연준의 최종 대부자 기능 및 달러의 독점적 지위에 미치는 연쇄적 영향을 분석하고, 중동의 탈달러화 및 자원과 군사력을 겸비한 신흥 강국들의 부상이 이를 어떻게 구조적으로 뒷받침하는지 심층적으로 검토한다.
1. 연준의 최종 대부자(LLR) 역할의 진화와 실물 자원 한계에 따른 제약
최종 대부자 이론의 역사적 기원과 현대적 확장
전통적인 최종 대부자 이론은 18세기 후반 프랜시스 배링과 헨리 손턴에 의해 정립되었으며, 은행 위기와 패닉 상황에서 중앙은행이 사전에 공표된 징벌적 금리로 유동성을 충분히 공급함으로써 통화량의 급격한 수축을 방지하는 것을 핵심 골자로 한다.7 이후 월터 배것은 중앙은행이 우량한 담보를 바탕으로 자유롭게 대출해야 한다는 원칙을 확립하여 패닉의 전염을 막는 방파제 역할을 부여했다.8
1913년 연방준비법 제정 당시 연준의 창립자들은 적격 담보의 범위를 정의하면서 신용의 분배적 측면과 금융 안정성을 동시에 고려했다.10 그러나 시간이 흐르며 연준의 역할은 미국 국내 은행 시스템의 수호자를 넘어 글로벌 금융 시장의 유일무이한 유동성 공급자로 확대되었다.3 특히 2007년에서 2009년 사이의 글로벌 금융위기 당시 연준은 전통적인 은행뿐만 아니라 '그림자 금융(Shadow Banks)'에까지 긴급 대출 권한을 행사하며 전례 없는 역할 확장을 보여주었다.10 당시 연준은 해외 중앙은행들과의 '통화 스왑(Central Bank Liquidity Swap Lines)'을 통해 5,000억 달러가 넘는 유동성을 직접 공급함으로써 해외 시장의 달러 부족 현상을 해결했고, 이를 통해 사실상의 글로벌 최종 대부자로 자리매김했다.3 이러한 조치는 미 상업은행들의 해외 시장 노출도와 밀접한 연관이 있었으며, 궁극적으로 미국의 경제적 이익을 보호하기 위한 선별적 개입이었다.3
실물 자원의 제약과 통화적 개입의 한계
그러나 이러한 연준의 무제한적 유동성 공급 능력은 실물 자원의 공급 쇼크 앞에서는 명확한 한계에 부딪힌다.4 졸탄 포자르 등 경제 분석가들이 제기한 '브레튼우즈 3체제' 이론에 따르면, 화폐는 얼마든지 인쇄할 수 있지만 원유, 철강, 밀, 그리고 이를 운반할 대형 유조선과 같은 물리적 자원은 인쇄할 수 없다.14
과거 25년 동안 중앙은행들은 명목적인 가격 안정성, 즉 은행 간 패리티(Par), 베이시스(Basis), 이자율 및 환율을 통제하는 데 집중해 왔다.4 이 영역에서 연준은 유동성 재보험자로서 뛰어난 능력을 발휘했으나, 실물 공급망 붕괴나 자원 민족주의에 기인한 인플레이션 앞에서는 무력할 수밖에 없다.4 중앙은행은 금리 인상을 통해 수요를 억제할 수는 있지만, 원자재의 공급을 창출할 수는 없기 때문이다.4
과거 자원 부국과 수출 주도형 국가들은 자국의 통화 가치를 낮게 유지하고 흑자로 벌어들인 달러를 미국 국채 등 G7 자산으로 환원하는 '글로벌 저축 과잉'을 형성하며 미국의 부채를 저렴하게 조달해 주었다.17 그러나 지속적인 통화 팽창과 자원 가치의 상승으로 인해 법정 화폐의 구매력에 대한 의구심이 커지면서, 이들 국가는 더 이상 미국 국채라는 명목 자산을 보유하는 대신 실물 원자재나 통화용 금을 비축하는 방향으로 외환보유고를 재편하고 있다.17 이러한 '아웃사이드 머니(Outside Money)'에 대한 선호는 연준이 유동성을 추가로 공급하더라도 실물 경제의 인플레이션을 자극할 뿐, 궁극적인 경제 위기를 해결하지 못하는 모순적인 상황을 초래한다.17 연준이 자원의 물리적 한계를 넘어서는 화폐 발행을 지속할 경우 달러의 실질 가치 하락은 불가피하며, 이는 연준의 글로벌 최종 대부자로서의 신뢰성을 근본적으로 약화시키는 요인으로 작용하고 있다.21
2. 미국의 고립주의 경향과 군사적 영향력 감소의 금융적 파장
군사적 패권과 달러 프리미엄의 상관관계
달러가 세계 최고의 기축통화로 기능하며 연준이 글로벌 최종 대부자 역할을 수행할 수 있었던 핵심 기반 중 하나는 미국의 압도적인 군사력과 지정학적 지배력이었다.23 군사적 강대국이 발행하는 자산은 국가적 파국이나 대규모 전쟁 상황에서도 그 가치가 보존될 확률이 가장 높기 때문에 글로벌 안전 자산으로 인정받는다.23 피에르 야레 등의 연구에 따르면, 역사적으로 군사적 패권의 이동은 항상 기축통화의 교체와 궤를 같이해 왔으며, 지정학적 위험과 미국의 차입 이점 사이에는 약 45%의 상관관계가 존재하는 것으로 나타났다.23
미국의 안보 우산에 의존하는 국가들은 그렇지 않은 국가들에 비해 외환보유고 내 달러화의 비중을 훨씬 더 높게 유지하는 경향이 있다.25 이러한 현상을 설명하는 두 가지 대립적인 이론은 다음과 같다.
| 이론 | 명칭의 유래 | 주요 초점 및 메커니즘 | 외환보유고에 미치는 실질적 영향 |
| 머큐리 가설 (Mercury Hypothesis) | 로마의 상업의 신 | 화폐의 안전성, 안정성, 유동성 및 국가 간 무역 패턴 등 순수 경제적 요인에 의해 기축통화가 결정된다고 본다.25 | 시장의 깊이와 거래 편의성에 따라 자연스럽게 가장 유동적인 통화를 보유하게 만든다.2 |
| 마르스 가설 (Mars Hypothesis) | 로마의 전쟁의 신 | 전략적 레버리지, 정치적 동맹 및 기축통화 발행국이 제공하는 안보 보장에 초점을 맞춘다.25 | 미국에 안보를 의존하는 국가들은 핵보유국 등에 비해 외환보유고 내 달러 비중이 약 35%포인트 더 높다.25 |
이 마르스 가설을 현재의 지정학적 상황에 대입해 볼 때, 미국이 국제 분쟁에서 발을 빼고 고립주의를 선택하여 동맹국들에게 신뢰할 수 있는 안보 조정자로서의 입지를 잃게 된다면, 기존에 미국에 안보를 의존하던 국가들은 달러화 보유 비중을 최대 30%포인트까지 축소할 수 있다는 예측이 제기된다.25 미국의 군사적 후퇴는 단순한 안보 공백을 넘어 글로벌 투자자들이 미국 국채를 대량으로 매도하고 금이나 타국 통화로 이탈하게 만드는 직접적인 도화선이 될 수 있다.25
고립주의 경제 정책과 외환 시장의 불안정성
미국의 고립주의적 경향은 군사적 측면뿐만 아니라 보호무역주의와 관세 폭탄이라는 극단적인 경제 정책으로도 구체화되고 있다.5 다자간 무역 협정에서 탈퇴하고 관세를 인상하는 조치는 글로벌 공급망을 파편화하며 미국 내부의 인플레이션 압력을 높이고 있다.6 실제로 트럼프 행정부의 2기 출범 이후 대규모 상호 관세가 부과되자 달러화 가치는 무역 가중치 기준으로 약 10% 급락하는 단기 충격을 겪기도 했다.28
이러한 정책은 무역 적자를 줄여 제조업을 본국으로 회생시키려는 목적을 지니고 있으나, 역설적으로 달러의 기축통화 지위를 스스로 약화시키는 결과를 낳는다.19 세계가 달러를 기축통화로 사용하기 위해서는 미국이 지속적으로 달러를 해외로 공급해야 하며, 이는 필연적으로 미국의 무역 적자를 수반하기 때문이다.19 미국의 수입 감소로 인해 글로벌 시장에 공급되는 달러의 양이 줄어들면, 해외 경제 주체들은 달러 대신 사용할 수 있는 대안적 결제 수단을 더 적극적으로 탐색하게 된다.5
여기에 미국의 국가 부채가 약 40조 달러에 육박하고 연간 재정 적자가 국내총생산(GDP)의 6%에 달하는 등 지속 불가능한 궤도에 진입함에 따라, 달러 자산에 대한 글로벌 신뢰도는 지속적으로 잠식당하고 있다.5 연준의 독립성에 대한 정치적 압박까지 더해지며 투자자들은 달러화의 '가치 훼손(Debasement)'을 우려해 금과 은 같은 실물 자산으로 대거 도피하고 있으며, 이는 장기 금리 상승으로 이어져 미국의 부채 조달 비용을 더욱 가중시키는 악순환을 형성하고 있다.5
3. 중동의 탈달러화와 페트로달러 시스템의 해체 양상
페트로달러 합의의 역사와 구조적 균열
달러 패권을 떠받쳐 온 가장 강력한 기둥 중 하나는 1974년 미국과 사우디아라비아 간에 체결된 비밀 합의, 이른바 '페트로달러(Petrodollar)' 시스템이었다.1 미국은 사우디아라비아에 군사적 보호와 무기 공급을 약속했고, 사우디는 그 대가로 모든 원유 수출 대금을 오직 미국 달러화로만 결제하며 잉여 달러를 미국 국채에 재투자하기로 했다.1 원유는 전 세계에서 가장 많이 거래되는 실물 원자재이므로, 모든 국가는 원유를 구매하기 위해 대량의 달러를 상시 보유해야만 했고, 이는 달러에 대한 끊임없는 전 세계적 수요를 창출해 주었다.1
그러나 페트로달러 시스템은 국제법이나 공식 조약에 의해 강제된 것이 아니라 상호 이익에 기반한 관행이었기 때문에, 양국 간의 전략적 이해관계가 어긋나면서 급격한 균열을 보이고 있다.30 미국의 셰일 혁명으로 인해 미국이 에너지 순수출국으로 전환되면서 사우디의 최대 원유 수출 시장은 미국에서 중국과 아시아 국가들로 이동했다.33 동시에 미국이 중동 분쟁에서 발을 빼려는 태도를 취하자, 사우디를 비롯한 걸프만 국가들은 더 이상 미국만을 유일한 안보 파트너로 신뢰하지 않게 되었다.33
원유 결제 통화의 다변화와 페트로위안의 부상
이러한 지정학적 정서 변화는 원유 거래 시 달러화 이외의 통화를 수용하는 구체적인 행동으로 이어지고 있다.36 사우디아라비아 재무장관 모함메드 알 자단이 2023년 다보스 포럼에서 달러화 이외의 통화로 원유 대금을 결제할 수 있다고 공식 언급한 것은 그 상징적인 신호탄이었다.21 사우디아라비아는 중국과 대규모 통화 스왑 협정을 체결했고, 주요 신흥국 경제 연합인 브릭스(BRICS)에 가입하면서 독자적인 경제 노선을 걷기 시작했다.35
특히 우크라이나 침공 이후 서방의 금융 제재로 인해 달러화 사용이 전면 차단된 러시아는 원유와 천연가스 수출 대금을 중국 위안화나 인도 루피화 등 수입국의 현지 통화로 적극 결제하고 있다.38 2023년 기준으로 전 세계 원유 거래의 약 5분의 1이 달러화가 아닌 타국 통화로 이루어졌다는 보고는 페트로달러의 독점적 지위가 이미 무너지고 있음을 방증한다.40 또한 호르무즈 해협을 둘러싼 지정학적 긴장 속에서 이란이 중국에 원유를 수출하며 적극적으로 위안화 결제를 요구함에 따라, 글로벌 원자재 시장에서 이른바 '페트로위안(Petroyuan)'의 제도적 안착이 가속화되고 있다.29 다음의 표는 주요 원유 및 원자재 시장의 결제와 관련된 최근 통계를 정리한 것이다.
| 구분 | 주요 데이터 및 통계치 | 통화 다변화의 파급 효과 |
| 2023년 비달러화 원유 거래 비중 | 전 세계 원유 거래 중 약 20%가 비달러 통화로 결제됨.40 | 달러에 대한 전 세계적 예비 수요를 감소시켜 미국 국채 시장으로 유입되는 자금을 위축시킴.37 |
| 브릭스(BRICS+)의 글로벌 원유 생산 점유율 | 전 세계 원유 생산량의 약 30%를 차지함.41 | 산유국들이 연대하여 비달러 결제를 확대할 경우 달러 패권에 중대한 물리적 위협이 됨.40 |
| 이란 및 러시아의 위안화 결제 수요 | 서방의 금융 차단망을 우회하기 위해 적극적으로 위안화 및 현지 통화 결제를 추진함.29 | 미국의 제재가 오히려 적대국들 간의 대안적 결제망 형성을 강제하는 촉매제가 됨.42 |
중동 산유국들이 원유 수출로 벌어들인 위안화를 다시 중국산 소비재나 기술 수입에 지출하는 선순환 구조가 형성되면서, 달러화를 매개로 하지 않는 독자적인 에너지-제조업 경제 블록이 점차 가시화되고 있다.37
4. 자원·군사력을 갖춘 타국의 부상과 대안적 금융 인프라의 확충
브릭스(BRICS) 중심의 경제적 역학 관계 변화
미국이 주도하는 G7 체제에 대항하여 원자재 자원과 강력한 군사력을 동시에 보유한 신흥국들의 연합체인 브릭스(BRICS)의 부상은 탈달러화 추세를 가장 강력하게 지지하는 외부적 요인이다.21 브릭스 국가들은 전 세계 인구의 40% 이상을 차지하며, 구매력 평가(PPP) 기준으로 합산한 글로벌 GDP 비중은 약 31.5%에 달해 G7의 30.7%를 넘어섰다.21
이들은 서방이 달러화를 '무기화'하여 특정 국가의 외환보유고를 동결하고 국제 결제망(SWIFT)에서 배제하는 조치를 목격한 후, 미국의 금융 통제로부터 벗어나기 위한 독자적인 시스템 구축에 박차를 가하고 있다.21 브릭스 중앙은행들은 미국 국채를 추가로 매입하는 대신 엄청난 양의 금을 비축하고 있으며, 2024년 한 해에만 전 세계 중앙은행들이 1,045톤 이상의 금을 매입하며 금본위제로의 회귀를 연상시키는 초장기적 가치 보존 전략을 취하고 있다.21 현재 브릭스+ 국가들은 전 세계 중앙은행 외환보유고의 약 42%를 통제하고 있어, 이들의 자산 배분 변화는 달러화의 기축통화 지위에 매우 실질적이고 파괴적인 영향을 미치고 있다.41
mBridge 및 CIPS 등 대안적 지불 시스템의 도전
단순한 의지의 표명을 넘어, 최근에는 미국이 통제하는 금융 인프라를 우회할 수 있는 고도화된 물리적 '파이프라인'이 완성되어 가고 있다.44 전통적으로 모든 국경 간 대규모 달러 결제는 뉴욕의 청산소(CHIPS)와 벨기에에 본부를 둔 SWIFT 메시징 시스템을 거쳐야만 했으며, 이는 미국 당국에 압도적인 거래 가시성과 제재 권한을 부여했다.44
그러나 중국이 주도하는 국경간 위안화 결제 시스템(CIPS)과 다자간 중앙은행 디지털 화폐(CBDC) 플랫폼인 '엠브릿지(mBridge)' 프로젝트는 이러한 종속성을 근본적으로 제거하고 있다.45
| 결제 인프라 | 운영 방식 및 주요 성과 | 기존 달러 중심 시스템에 미치는 영향 |
| CIPS (Cross-Border Interbank Payment System) | 중국 인민은행이 개발한 위안화 전용 국경 간 결제망으로, 2025년 말 기준 193개의 직접 참여 기관과 1,573개의 간접 참여 기관을 확보함.45 | SWIFT를 거치지 않고도 전 세계 190개국 5,000개 이상의 은행과 위안화 결제가 가능하도록 만들어 미국의 금융 제재 효력을 반감시킴.42 |
| mBridge (Multiple CBDC Bridge) | 홍콩, 태국, UAE, 사우디아라비아 중앙은행 등이 공동 개발한 블록체인 기반 실시간 P2P 국경 간 결제 플랫폼임.47 | 상응 은행을 거치는 복잡한 중개 과정 없이 중앙은행 디지털 화폐로 직접 결제가 가능하며, 누적 거래액 550억 달러 중 디지털 위안화(e-CNY)가 95% 이상을 차지함.34 |
이러한 블록체인 및 분산원장기술(DLT) 기반의 인프라는 과거처럼 달러화를 중간 매개 통화로 사용할 필요성을 완전히 없앤다.34 기술적으로 우월하고 비용이 저렴한 국경 간 지불 시스템이 이미 발명되어 작동하고 있는 이상, 신흥국들과 자원 부국들이 이를 외면할 이유는 없으며, 이는 장기적으로 연준이 해외 시장에서 수행하던 '유동성 최종 공급자'로서의 금융 외교적 레버리지를 심각하게 약화시킨다.12
러시아와 중국의 전략적 밀착과 북극 항로의 통제
자원 제약과 미국의 군사적 공백을 파고드는 가장 상징적인 공간은 바로 북극해이다.50 서방의 제재로 고립된 러시아는 방대한 천연자원을 아시아로 수출하기 위해 북극 항로(Polar Silk Road) 개발에 사활을 걸고 있으며, 중국은 이에 대규모 자본을 투자하여 안정적인 에너지 공급선을 확보하고 있다.50 러시아는 세계에서 유일하게 8척의 원자력 쇄빙선을 포함한 총 45척의 쇄빙선 함대를 운영하며 극한 환경에서의 항로 통제권을 독점하고 있다.50
중국은 러시아의 야말 LNG 프로젝트에 30%에 가까운 지분을 투자하여 에너지를 확보하는 동시에, 북극 관측 위성과 쇄빙선을 파견하여 전략적 발판을 마련했다.50 이와 같은 자원 부국과 거대 소비국의 직거래는 미국이 통제하는 전통적인 해상 초크포인트(예: 말라카 해협)를 우회할 뿐만 아니라, 모든 대금 결제가 위안화 및 루블화의 직접 교환을 통해 이루어짐으로써 달러 시스템에 대한 완전한 독립을 달성해 가고 있다.50 자원과 군사력을 결합한 이들 국가의 구조적 밀착은 미국의 단극적 패권이 다극화된 경쟁 체제로 명확히 전환되고 있음을 보여준다.50
5. 스테이블 코인(Stablecoin)을 통한 달러 수요 방어 전략의 현실과 한계
'크립토달러(Cryptodollar)'를 통한 패권 연장 시도와 바텀업(Bottom-up) 수요
최근 미국 일각에서는 페트로달러 시스템의 균열을 메우기 위해 달러 기반의 스테이블 코인을 활용하는 전략을 적극적으로 추진하고 있다. 이는 실물 영역에서 달러 결제권이 약화되더라도 디지털 자산 생태계를 달러화에 종속시킴으로써 달러 수요를 인위적으로 창출하겠다는 구상이다.
이러한 전략이 작동하는 유일한 현실적 동력은 정부가 아닌 '개인(민간)'의 바텀업 수요이다. 브릭스 등 신흥국 정부가 탈달러화를 추진하더라도, 인플레이션과 금융 시스템 불안을 겪는 해당 국가의 일반 시민들은 자국 화폐 대신 접근성이 쉬운 달러 기반 스테이블 코인(USDT, USDC 등)을 자발적으로 수용하고 있기 때문이다.
'배관(Plumbing)'의 혁신과 화폐 가치의 판타지
그러나 이러한 미국의 전략이 "그럴듯한 희망에 기댄 판타지"에 불과하다는 비판 역시 거세다. 전문가들은 스테이블 코인을 두고 "결제 인프라(배관)의 개선일 뿐, 새로운 통화 질서를 창출하는 것은 아니다"라고 지적한다. 과거 SWIFT 시스템의 등장이 결제의 편의성을 높였을 뿐 달러의 지배력 자체를 만든 것은 아니듯, 스테이블 코인 역시 달러의 거시경제적 가치나 신뢰도 자체를 바꾸지는 못한다는 것이다.
결국 원자재를 보유한 국가들이 미국의 부채 지속 불가능성과 일방적 금융 제재에 반발해 달러 자체를 불신하기 시작한다면, 결제 수단이 블록체인 기반의 스테이블 코인으로 바뀐다고 해서 그 가치를 신뢰하게 되지는 않는다. 실제로 미국 일각에서 제기된 스테이블 코인을 통한 미 국채 수요 방어 전략은, 낙관적인 전망을 따르더라도 2035년까지 미국 부채를 줄이는 데 미미한 영향만 미칠 뿐이라는 분석이 제기된다.
대안으로서의 바스켓 기반 스테이블 코인
달러의 가치와 신뢰 훼손이 지속될 경우, 단일 국가 통화에 고정된 스테이블 코인보다는 여러 주요 통화를 섞은 '바스켓 기반 스테이블 코인'이 더 유용할 것이라는 지적이 나온다. 이는 2019년 잭슨홀 미팅에서 마크 카니 당시 영국중앙은행(BoE) 총재가 제시했던 '합성 패권 통화(Synthetic Hegemonic Currency, SHC)' 개념과 일맥상통한다.
카니 총재는 여러 국가의 중앙은행 디지털 화폐(CBDC) 바스켓으로 구성된 디지털 통화를 통해 특정 한 국가(미국)의 경제적 충격과 정책 실패가 전 세계로 무차별 전이되는 '달러 지배력의 비대칭성'을 해소해야 한다고 주장했다. 비록 수많은 국가의 이해관계를 조정하는 문제와 달러의 막강한 네트워크 효과로 인해 즉각적인 상용화는 어렵지만, 탈달러화가 가속화되고 디지털 금융 인프라가 고도화될수록 이러한 다극화된 바스켓 통화 시스템에 대한 수요는 더욱 커질 것으로 전망된다.
결론 및 전망
한정된 자원의 가치 급등과 미국의 고립주의적 경향은 2차 세계대전 이후 세계 경제를 지탱해 온 달러 중심의 금융 질서와 연준의 초국가적 지위를 서서히 해체하고 있다. 연준은 디지털 화폐를 무제한으로 발행하여 금융 시스템 내의 명목적 유동성 위기를 진화하는 데는 탁월한 전문성을 지니고 있으나, 실물 공급망의 파편화와 물리적 원자재 부족으로 발생하는 실물 영역의 위기 앞에서는 명백한 정책적 한계에 부딪힌다.
미국이 스스로 글로벌 안보 보장자의 역할에서 물러나고 자국 우선주의적 관세 정책을 펼치는 것은, 기축통화 보유의 가장 강력한 비경제적 동기였던 '안보 프리미엄'을 잠식하는 자충수가 되고 있다. 중동 산유국들이 안보 다변화 차원에서 원유 거래 시 위안화 등 타국 통화 결제를 수용하기 시작한 것과, 브릭스를 위시한 신흥 강국들이 실물 자원과 독자적인 군사력을 바탕으로 mBridge 및 CIPS와 같은 대안적 지불 인프라를 정착시킨 것은 단순한 일시적 일탈이 아닌 고착화된 구조적 추세이다.
달러화가 지닌 압도적인 유동성과 미국 법적·금융 시스템의 높은 신뢰도 덕분에 달러의 기축통화 지위가 단기간에 붕괴되지는 않겠지만, 연준이 행사해 오던 '글로벌 유동성의 최종 대부자'로서의 독점적 권력은 명백히 축소되고 있다. 향후 세계 경제는 완벽하게 통합된 하나의 달러화 중심 시장에서 벗어나, 지역별로 자원과 상호 통화 스왑, 그리고 금으로 묶인 다극화된 통화 블록들이 공존하는 파편화된 금융 지형으로 이행할 확률이 매우 높다. 미국의 대외 정책 입안자들과 연준은 이제 화폐를 무제한 발행할 수 있는 '과도한 특권'의 유효기간이 끝나가고 있음을 인정하고, 실물 경제 자원의 확보와 다자적 협력 체계의 재정비를 서둘러야 할 것이다.
참고 자료
- The Petrodollar - The US-Saudi Deal that Ruined the World - CounterPunch.org, 4월 3, 2026에 액세스, https://www.counterpunch.org/2025/03/10/the-petrodollar-the-us-saudi-deal-that-ruined-the-world/
- A STRATEGY FOR DOLLAR DOMINANCE | Atlantic Council, 4월 3, 2026에 액세스, https://www.atlanticcouncil.org/wp-content/uploads/2025/05/A-strategy-for-dollar-dominance.pdf
- The Politics of Rescuing the World's Financial System: The Federal Reserve as a Global Lender of Last Resort - The Korean Journal of International Studies, 4월 3, 2026에 액세스, https://kjis.org/journal/view.html?uid=158&pn=lastest&vmd=Full
- Money, Commodities, and Bretton Woods III - Ex Uno Plures, 4월 3, 2026에 액세스, https://exunoplures.hu/public/pdf/a-decade-on-money-40.pdf
- Can the Dollar Maintain its Global Reserve Currency Status?, 4월 3, 2026에 액세스, https://brettonwoods.org/can-the-dollar-maintain-its-global-reserve-currency-status/
- RELEASE: Trump's Isolationism Undermines America's Power, Economy, and Security, 4월 3, 2026에 액세스, https://www.americanprogress.org/press/release-trumps-isolationism-undermines-americas-power-economy-and-security/
- Lender of Last Resort: What It Is, Whence It Came, and Why the Fed Isn't It - Columbia International Affairs Online, 4월 3, 2026에 액세스, https://ciaotest.cc.columbia.edu/journals/cato/v30i2/f_0019365_16575.pdf
- Warren-Vitter and the lender of last resort - Brookings Institution, 4월 3, 2026에 액세스, https://www.brookings.edu/articles/warren-vitter-and-the-lender-of-last-resort/
- LENDER OF LAST RESORT: LESSONS FROM THE 2023 BANKING CRISIS - Stanford Law School, 4월 3, 2026에 액세스, https://law.stanford.edu/wp-content/uploads/2025/08/Lender-of-Last-Resort-8.30.25.pdf
- "Negotiating the Lender of Last Resort: The 1913 Federal Reserve Act as" by Nadav Orian Peer - Colorado Law Scholarly Commons, 4월 3, 2026에 액세스, https://scholar.law.colorado.edu/faculty-articles/1224/
- The Lender of Last Resort (Chapter 4) - Current Federal Reserve Policy Under the Lens of Economic History, 4월 3, 2026에 액세스, https://www.cambridge.org/core/books/current-federal-reserve-policy-under-the-lens-of-economic-history/lender-of-last-resort/E6FAC8CD06DC6B7609C8135053315E6B
- Why the US dollar will be indispensible as the world's reserve currency – until it's not, 4월 3, 2026에 액세스, https://www.weforum.org/stories/2025/01/us-dollar-will-be-indispensable-until-not/
- The Fed's Emergency Lending Evolves - Federal Reserve Bank of Richmond, 4월 3, 2026에 액세스, https://www.richmondfed.org/publications/research/econ_focus/2020/q2-3/federal_reserve
- Zoltan Pozsar: Money, Commodities, and Bretton Woods III. "You can print money but not print oil, iron, or wheat, nor VLCCs or other ships." "Bretton Woods III will be about 'our commodity, your problem'– the EU's inflation problem for sure, if not the inflation problem of the - Reddit, 4월 3, 2026에 액세스, https://www.reddit.com/r/Economics/comments/tuhft2/zoltan_pozsar_money_commodities_and_bretton_woods/
- The lender of last resort and modern central banking: principles and reconstruction, 4월 3, 2026에 액세스, https://www.bis.org/publ/bppdf/bispap79b_rh.pdf
- Debate: Zoltan Pozsar and Perry Mehrling on Bretton Woods III - Holland Gold, 4월 3, 2026에 액세스, https://www.hollandgold.nl/en/news/debat-zoltan-pozsar-en-perry-mehrling-over-bretton-woods-iii/
- Trump's Trade of Munitions for Mining Rights Would Hasten Bretton Woods III, 4월 3, 2026에 액세스, https://thedailyeconomy.org/article/trumps-trade-of-munitions-for-mining-rights-would-hasten-bretton-woods-iii/
- Why Zoltan Pozsar's Bretton Woods 3 is SO WRONG [Eurodollar University, Ep. 217], 4월 3, 2026에 액세스, https://www.youtube.com/watch?v=ChSlwyl4vQA
- Trump, tariffs, and the dollar's role as reserve currency - Janus Henderson Investors, 4월 3, 2026에 액세스, https://www.janushenderson.com/en-us/advisor/article/trump-tariffs-and-the-dollars-role-as-reserve-currency/
- The Big $hort - Ex Uno Plures, 4월 3, 2026에 액세스, https://exunoplures.hu/public/pdf/a-decade-on-money-41.pdf
- De-dollarisation: shifting power between the US and BRICS | Lowy Institute, 4월 3, 2026에 액세스, https://www.lowyinstitute.org/the-interpreter/de-dollarisation-shifting-power-between-us-brics
- The Power of Money | St. Louis Fed, 4월 3, 2026에 액세스, https://www.stlouisfed.org/about-us/resources/why-fed-is-well-designed-central-bank/the-power-of-money
- Dollars and Dominance: How Military Strength Secures Financial ..., 4월 3, 2026에 액세스, https://business.columbia.edu/research-brief/dollars-dominance-military-financial-power
- Geopolitics and the U.S. Dollar's Future as a Reserve Currency, 4월 3, 2026에 액세스, https://www.federalreserve.gov/econres/ifdp/files/ifdp1359.pdf
- The Geopolitics of International Currency Choice | NBER, 4월 3, 2026에 액세스, https://www.nber.org/digest/apr18/geopolitics-international-currency-choice
- The Fed - The International Role of the U.S. Dollar – 2025 Edition - Federal Reserve, 4월 3, 2026에 액세스, https://www.federalreserve.gov/econres/notes/feds-notes/the-international-role-of-the-u-s-dollar-2025-edition-20250718.html
- Understanding the vibe shift on the dollar - Atlantic Council, 4월 3, 2026에 액세스, https://www.atlanticcouncil.org/blogs/econographics/understanding-the-vibe-shift-on-the-dollar/
- Is the US dollar's reserve currency status eroding? - Brookings Institution, 4월 3, 2026에 액세스, https://www.brookings.edu/articles/is-the-us-dollars-reserve-currency-status-eroding/
- Iran's Hormuz pain is China's yuan gain - Asia Times, 4월 3, 2026에 액세스, https://asiatimes.com/2026/03/irans-hormuz-pain-is-chinas-yuan-gain/
- Is the end of the petrodollar near? - Atlantic Council, 4월 3, 2026에 액세스, https://www.atlanticcouncil.org/blogs/econographics/is-the-end-of-the-petrodollar-near/
- Unpacking The "Petrodollar War Theory": News Article ..., 4월 3, 2026에 액세스, https://www.independent.org/article/2026/02/27/petrodollar-war-theory/
- Is Saudi Arabia ditching the U.S dollar? Or is this fake news? : r/AskEconomics - Reddit, 4월 3, 2026에 액세스, https://www.reddit.com/r/AskEconomics/comments/1djvrlo/is_saudi_arabia_ditching_the_us_dollar_or_is_this/
- The Death of the Petrodollar: How the Gulf Just Ended the American Century - YouTube, 4월 3, 2026에 액세스, https://www.youtube.com/watch?v=69Efsg5Tp8w
- China tests new payment rails in challenge to 'King Dollar' - The Japan Times, 4월 3, 2026에 액세스, https://www.japantimes.co.jp/commentary/2026/03/29/world/king-dollar-asian-mutiny/
- Sense and Nonsense on Petrodollars - AIER, 4월 3, 2026에 액세스, https://aier.org/article/sense-and-nonsense-on-petrodollars-2/
- Saudis Flirt with 'De-Dollarization' to Get Washington's Attention - Stimson Center, 4월 3, 2026에 액세스, https://www.stimson.org/2023/saudis-flirt-with-de-dollarization-to-get-washingtons-attention/
- Exploring the Options: Arab Oil Exporters and the US Dollar, 4월 3, 2026에 액세스, https://arabcenterdc.org/resource/exploring-the-options-arab-oil-exporters-and-the-us-dollar/
- THE CRUSHING US DOLLAR: BRICS, DE-DOLLARIZATION, AND AMERICA'S COMING RECKONING, 4월 3, 2026에 액세스, https://substack.com/home/post/p-186133065
- De-dollarization: The end of dollar dominance? - J.P. Morgan, 4월 3, 2026에 액세스, https://www.jpmorgan.com/insights/global-research/currencies/de-dollarization
- How Would a New BRICS Currency Affect the US Dollar? | INN - Investing News Network, 4월 3, 2026에 액세스, https://investingnews.com/brics-currency/
- De-dollarisation: More BRICS in the wall | articles | ING THINK, 4월 3, 2026에 액세스, https://think.ing.com/articles/de-dollarisation-more-brics-in-the-wall/
- Sanctions' failure drives de-dollarization & Russia's advanced evasion network - Oanda, 4월 3, 2026에 액세스, https://www.oanda.com/us-en/trade-tap-blog/analysis/fundamental/sanctions-paradox-financial-fragmentation-dollar-dominance/
- The US-Israel war on Iran is accelerating de-dollarization and America’s decline, 4월 3, 2026에 액세스, https://www.theguardian.com/commentisfree/2026/apr/02/iran-war-expenses-cuts-america-power-dollarization
- De-dollarization and Emerging Wholesale Central Bank Digital Currencies - g24.org, 4월 3, 2026에 액세스, https://g24.org/wp-content/uploads/2024/07/G24-Policy-Brief-81-7-2024.pdf
- HK should play an active role in China's global payment system - China Daily, 4월 3, 2026에 액세스, https://www.chinadailyhk.com/hk/article/626610
- China's Facilitation of Sanctions and Export Control Evasion | U.S., 4월 3, 2026에 액세스, https://www.uscc.gov/research/chinas-facilitation-sanctions-and-export-control-evasion
- mBridge - Wikipedia, 4월 3, 2026에 액세스, https://en.wikipedia.org/wiki/MBridge
- MNCs drive expansion of China's CIPS - Chinadaily.com.cn, 4월 3, 2026에 액세스, https://www.chinadaily.com.cn/a/202603/03/WS69a642bea310d6866eb3b485.html
- Capital Shifts Toward Tangible Assets and Emerging Economies ..., 4월 3, 2026에 액세스, https://thefulcrum.us/economy/global-economy-2026
- Nuclear-powered icebreakers & submarines: How Russia, China aim to topple US-controlled global trade order, 4월 3, 2026에 액세스, https://timesofindia.indiatimes.com/world/us/nuclear-powered-icebreakers-submarines-how-russia-china-aim-to-topple-us-controlled-global-trade-order/articleshow/129979658.cms
- No Limits? The China- Russia Relationship and U.S. Foreign Policy, 4월 3, 2026에 액세스, https://cdn.cfr.org/sites/default/files/report_pdf/No%20Limits.pdf?_gl=1*12zjg1p*_gcl_au*MTE3NDU5NDg1MC4xNzMwNjgzNjk5*_ga*MTE5NzQ4ODE0MC4xNjg3NTQ1NTgz*_ga_24W5E70YKH*MTczNTMxODIzNC40OTIuMS4xNzM1MzE4MzgxLjQ0LjAuMA..
- Dedollarisation - Wikipedia, 4월 3, 2026에 액세스, https://en.wikipedia.org/wiki/Dedollarisation
