

https://youtu.be/36TKd7Wvl7c?si=mRcFzxajs-Oceg4S
금융공학의 산물, 자산 유동화 기술 – 필요악인가, 그냥 악인가?
서론: 금융의 보이지 않는 이면, '곰팡이를 숨기는 기술'
현대 자본주의 시스템에서 금융은 경제의 혈액과 같은 역할을 수행한다. 혈액이 온몸을 돌며 산소와 영양분을 공급하듯, 자금은 금융이라는 통로를 통해 필요한 곳으로 흘러가 가치를 창출한다. 그러나 이 거대한 시스템의 이면에는 일반인들이 이해하기 힘든 복잡한 설계도가 존재하며, 그 설계도의 중심에는 '자산 유동화(Securitization)'라는 현대 금융공학의 총아가 자리 잡고 있다. 이 기술은 잠들어 있는 자산에 생명력을 불어넣는 '연금술'로 칭송받기도 하지만, 한편으로는 금융 시스템의 치명적인 결함을 감추는 '곰팡이를 숨기는 기술'이라는 비판에 직면해 있기도 하다.
어느 오래된 건물의 벽지 뒤에 피어오른 곰팡이를 상상해 보자. 곰팡이는 건물의 구조를 약화시키고 거주자의 건강을 해치지만, 화려한 새 벽지로 그 위를 덮어버리면 겉으로는 아무런 문제가 없어 보인다. 오히려 집값은 오르고 거래는 활발해진다. 자산 유동화 기술이 오용될 때 발생하는 현상도 이와 유사하다. 기초 자산의 부실이라는 '곰팡이'를 복잡한 수학적 구조와 트랑셰(Tranche)라는 층으로 덮어버리고, 그 위에 신용평가사의 'AAA'라는 화려한 벽지를 바르는 순간, 위험은 사라진 것처럼 착각하게 만든다. 하지만 내부의 부패가 임계점을 넘는 순간, 화려한 벽지는 찢어지고 건물 전체가 무너져 내리는 재앙이 닥친다. 2008년 글로벌 금융위기는 이러한 '은폐의 기술'이 초래한 가장 비극적인 사례였다.1
본 보고서는 금융공학이 낳은 가장 강력한 도구 중 하나인 자산 유동화 기술의 본질을 파헤친다. 이 기술이 왜 탄생했는지, 어떤 메커니즘을 통해 작동하는지, 그리고 인간의 탐욕과 결합했을 때 어떻게 시스템 리스크로 변질되는지를 서사적으로 분석할 것이다. 우리는 이 기술을 단순한 '악'으로 규정할 것인가, 아니면 통제 가능한 '필요악' 혹은 '혁신'으로 받아들일 것인가? 이 질문에 답하기 위해 자산 유동화의 탄생부터 그 진화와 몰락, 그리고 재건의 과정을 심층적으로 추적한다.
자산 유동화의 탄생: 잠든 자산을 깨우는 유동성 혁명
전통적 은행 모델의 한계: '대출 후 보유'의 시대
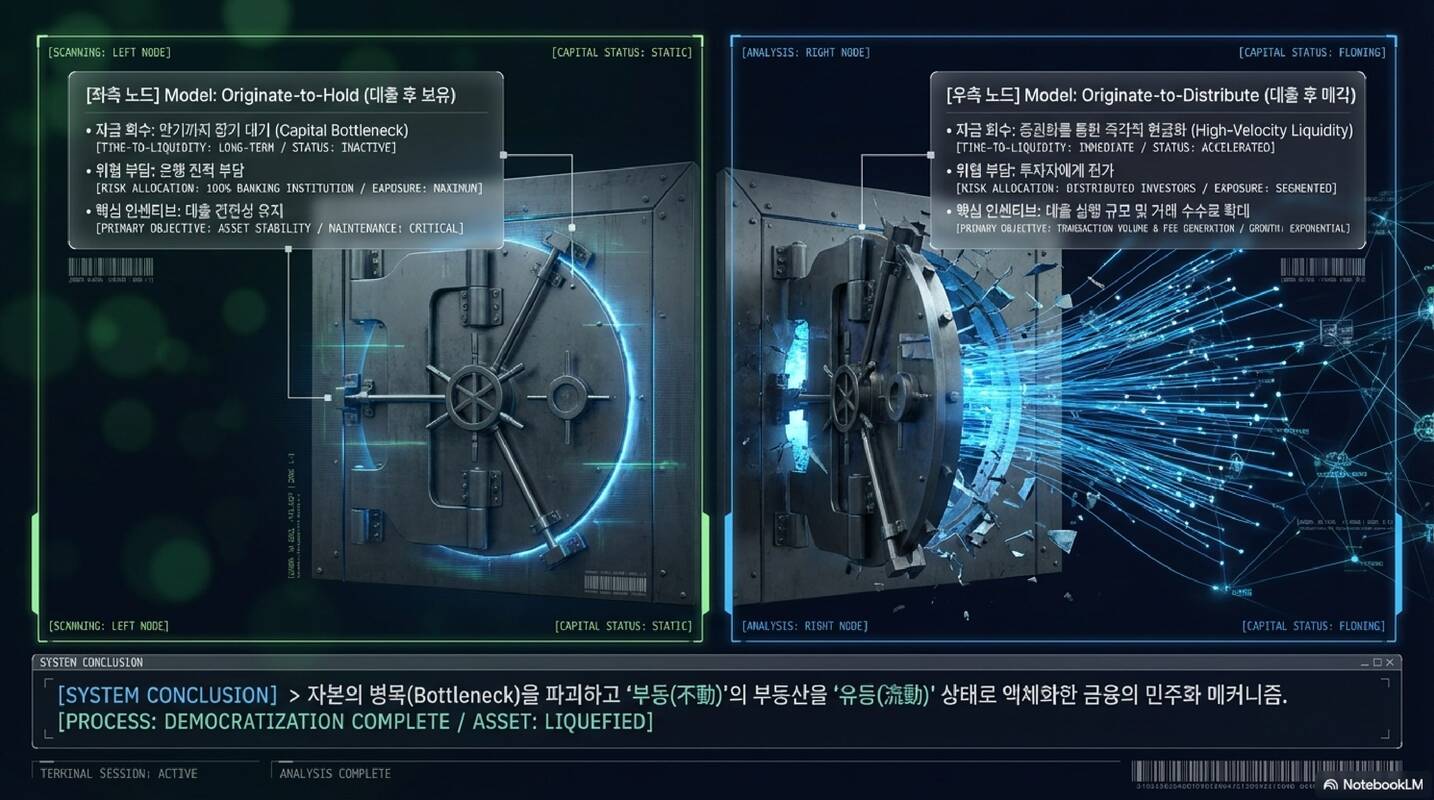
과거의 은행업은 매우 단순하고 정적이었다. 이를 금융권에서는 '대출 후 보유(Originate-to-Hold)' 모델이라고 부른다.3 은행은 예금주로부터 받은 돈을 주택 구매자나 기업에 빌려주고, 그 대출 채권을 만기까지 자신의 장부에 고스란히 간직했다. 이 모델에서 은행의 성장은 보유한 예금의 양과 자기자본 비율에 의해 엄격히 제한되었다. 대출이 실행되면 수십 년 동안 자금이 묶여버리기 때문에, 새로운 대출을 실행하기 위해서는 다시 예금을 유치하거나 기존 대출이 상환될 때까지 긴 시간을 기다려야만 했다.4
이러한 구조는 금융 시스템의 안정성을 보장했지만, 동시에 자본의 효율적인 흐름을 방해하는 병목 현상을 초래했다. 특히 경제가 급성장하던 시기, 주택 대출에 대한 수요는 폭발적으로 늘어났으나 은행의 자금 공급 능력은 이를 따라가지 못했다. 부동산이라는 거대한 자산이 은행 장부라는 감옥에 갇혀 움직이지 못하는 '부동(不動)'의 상태였기 때문이다.
유동화 기술의 등장과 패러다임의 전환
1970년대 미국에서 본격적으로 시작된 자산 유동화 기술은 이 '부동'의 자산을 '유동(流動)' 상태로 바꾸는 마법을 선보였다.1 기술의 핵심은 간단하다. 은행이 보유한 대출 채권들을 묶어(Pooling) 이를 담보로 하는 증권을 발행하고, 이를 투자자들에게 매각하여 즉시 현금을 회수하는 것이다.7 이를 통해 은행은 대출 만기까지 기다릴 필요 없이 즉각적으로 새로운 대출을 실행할 수 있는 자금을 확보하게 되었다.
이 시기부터 금융은 '대출 후 매각(Originate-to-Distribute)' 모델로 이행하기 시작했다.4 은행은 더 이상 대출의 최종 위험 보유자가 아니라, 대출을 생성하고 유통하는 '중개자'로 변모했다. 이는 금융 시스템에 엄청난 유동성을 공급했으며, 결과적으로 더 많은 사람이 더 낮은 금리로 대출을 받을 수 있는 '금융의 민주화'를 이끄는 동력이 되었다.9
| 비교 항목 | 대출 후 보유 (Originate-to-Hold) | 대출 후 매각 (Originate-to-Distribute) |
| 주요 주체 | 전통적 상업은행 | 투자은행, 섀도우 뱅킹 시스템 1 |
| 자금 회수 | 원리금 상환 시까지 장기 대기 | 증권화를 통한 즉각적 현금화 9 |
| 위험 부담 | 은행이 전적으로 부담 | 증권 투자자에게 위험 전가 3 |
| 자본 효율성 | 낮음 (자기자본 규제에 묶임) | 높음 (자산 제거를 통한 한도 확보) 9 |
| 인센티브 | 대출 건전성 유지에 집중 | 대출 실행 규모(거래 수수료) 확대에 집중 1 |
자산 유동화의 메커니즘: 법적 절연과 구조화의 미학
특수목적회사(SPV)와 파산 절연
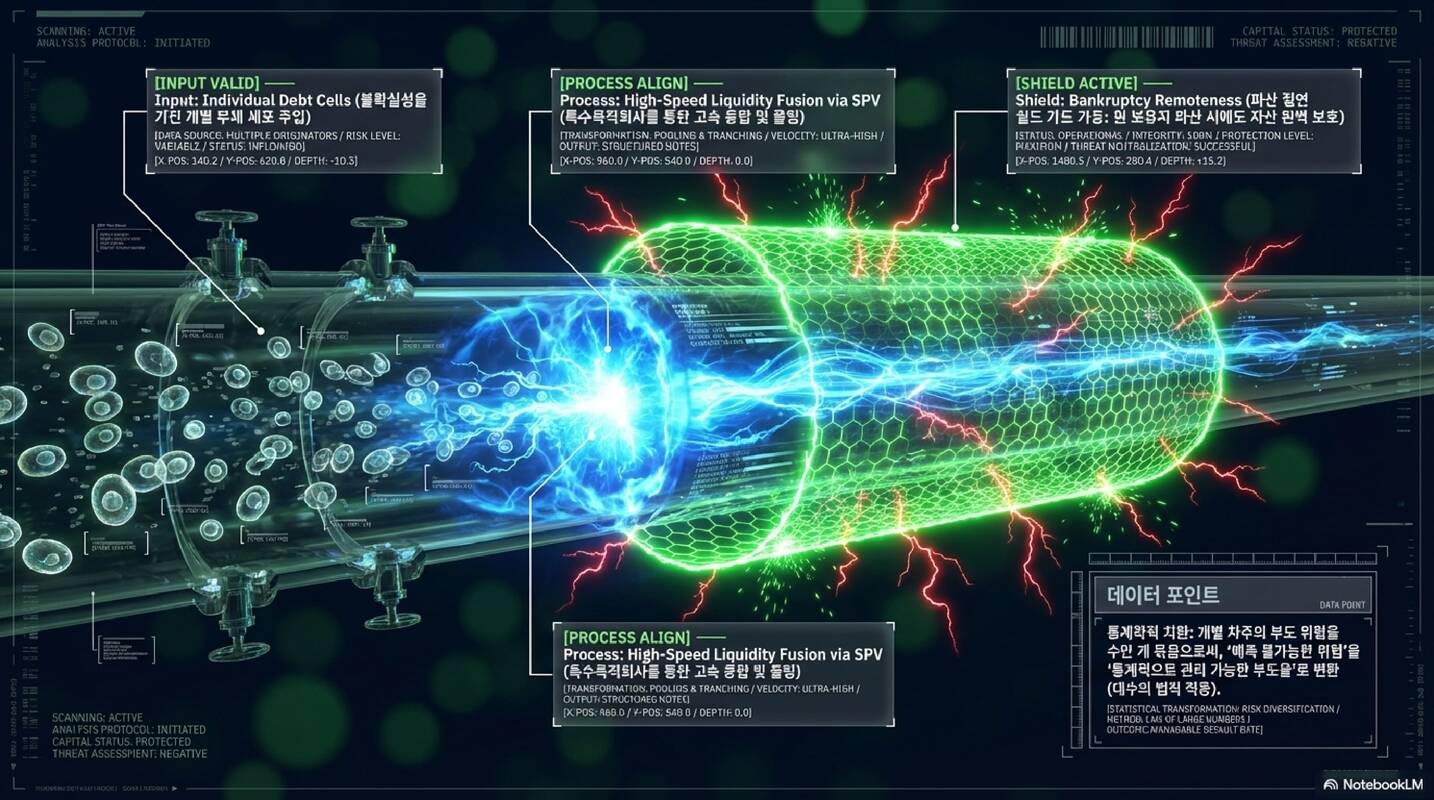
자산 유동화가 기술적으로 가능하기 위해서는 '법적인 마법'이 필요하다. 투자자가 은행의 대출 채권을 믿고 사기 위해서는, 혹시라도 은행이 망했을 때 자신의 투자금이 은행의 다른 채권자들에게 압류되지 않아야 하기 때문이다. 이를 위해 등장한 것이 바로 특수목적회사(Special Purpose Vehicle, SPV)이다.6
은행은 자신이 보유한 대출 채권을 SPV라는 서류상의 회사에 '진정한 매각(True Sale)' 방식으로 넘긴다.12 이 과정을 거치면 해당 자산은 은행의 장부에서 완전히 제거되며, 은행이 파산하더라도 SPV에 담긴 자산은 안전하게 보호된다. 이를 '파산 절연(Bankruptcy Remoteness)'이라고 부른다.12 투자자는 이제 은행의 신용도를 걱정할 필요 없이, 오직 SPV가 보유한 기초 자산(대출 채권)의 질만 보고 투자를 결정할 수 있게 된 것이다.
자산의 혼합(Pooling)과 통계의 힘
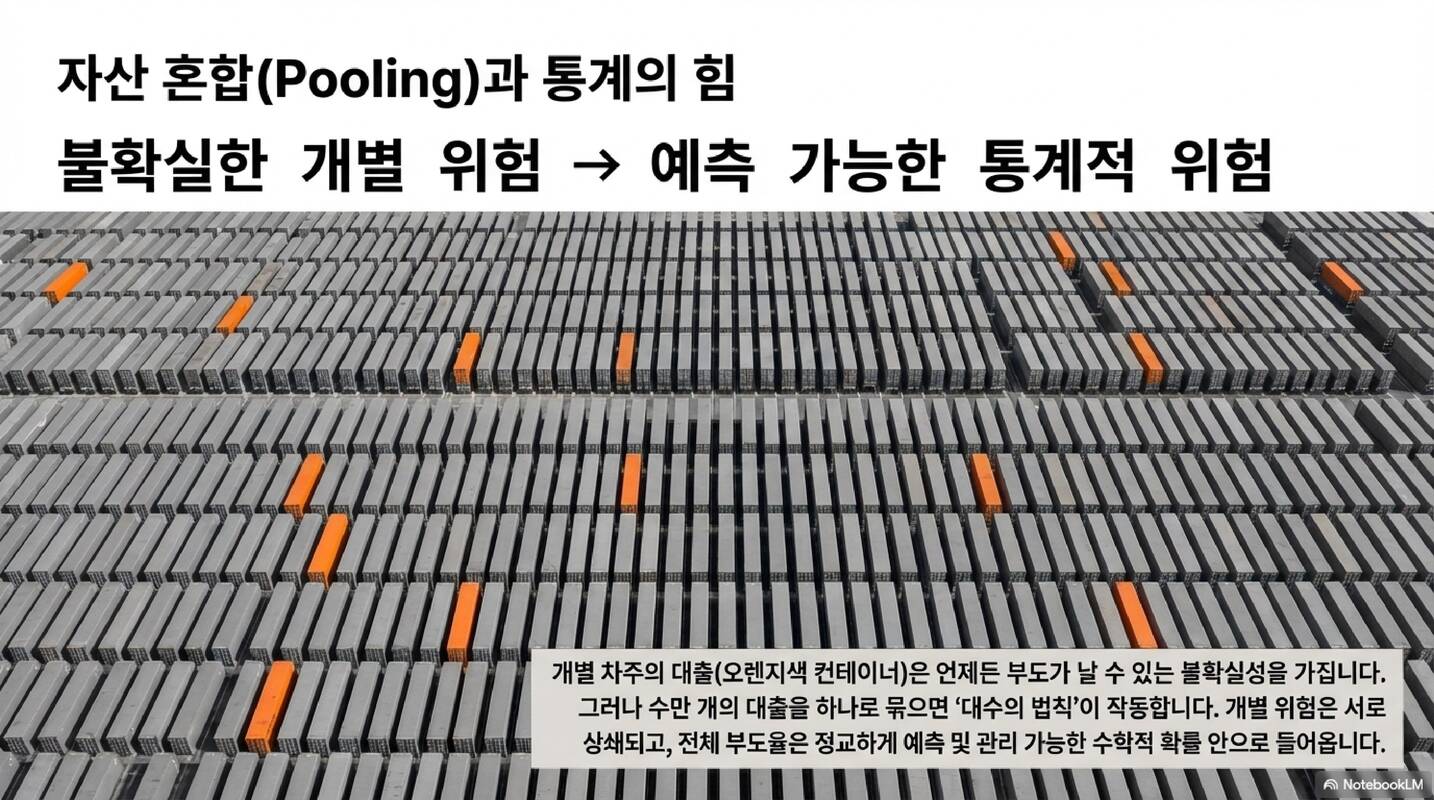
유동화의 두 번째 단계는 수많은 대출 채권을 하나로 묶는 '풀링(Pooling)' 과정이다. 개별 차주의 대출은 언제든 부도가 날 수 있는 위험한 자산이다. 하지만 수천 명, 수만 명의 대출을 하나로 묶으면 이야기가 달라진다.8 통계학의 '대수의 법칙'에 따라, 개별적인 부도 위험은 상쇄되고 전체적인 부도율은 예측 가능한 범위 내로 들어오게 된다. 금융공학자들은 이 풀링 과정을 통해 불확실한 개별 위험을 관리 가능한 통계적 위험으로 변모시켰다.9
금융공학의 진화: ABS에서 CDO까지의 여정
자산 유동화 기술은 기초 자산의 종류와 구조화의 복잡도에 따라 다양한 금융상품을 탄생시켰다. 각 상품은 금융 시장의 필요에 따라 진화해 왔으나, 그 진화의 방향은 점차 이해하기 어렵고 위험이 숨겨지기 쉬운 구조로 나아갔다.
자산 담보부 증권(ABS): 유동화의 효시
ABS(Asset-Backed Securities)는 가장 기본적인 형태의 유동화 증권이다. 자동차 할부 금융, 신용카드 매출채권, 학생 대출 등 정기적인 현금흐름이 발생하는 자산이라면 무엇이든 ABS의 기초 자산이 될 수 있다.7 예를 들어, 자동차 금융 회사가 수만 명의 할부 채권을 묶어 ABS를 발행하면, 투자자들은 매달 차주들이 내는 할부금 이자를 수익으로 가져간다. 이는 금융기관의 자금 회전을 돕고 소비자에게는 더 원활한 할부 금융 서비스를 제공하는 긍정적인 역할을 수행했다.9
주택 저당 증권(MBS): 부동산 시장의 액체화
주택 담보 대출(Mortgage)을 기초 자산으로 하는 MBS(Mortgage-Backed Securities)는 유동화 시장의 꽃이다.1 미국의 패니 메이(Fannie Mae)나 프레디 맥(Freddie Mac) 같은 정부 후원 기관들이 주도하여 성장시킨 이 시장은, 주택이라는 거대한 부동 자산을 전 세계 투자자들이 사고팔 수 있는 표준화된 증권으로 바꾸어 놓았다.1 MBS의 등장은 주택 금융 시장에 무한에 가까운 자금을 공급했고, 이는 미국의 주택 붐을 일으키는 결정적인 배경이 되었다.1
부채 담보부 증권(CDO): 위험 재포장의 연금술
금융공학의 진화가 정점에 달한 지점이 바로 CDO(Collateralized Debt Obligation)이다. CDO는 단순히 대출 채권을 묶는 것을 넘어, 이미 발행된 다양한 ABS나 MBS 조각들을 다시 한번 한데 모아 구조화한 상품이다.17
CDO의 가장 큰 특징은 기초 자산의 신용도를 '세탁'할 수 있다는 점에 있었다. 신용도가 낮은 B 등급의 MBS 조각들을 수백 개 모은 뒤, 이를 뒤에서 설명할 트랑셰 구조로 설계하면 그중 상당 부분을 최고 등급인 AAA 등급 증권으로 재탄생시킬 수 있었다.18 이는 금융공학이 부린 가장 위험한 마법 중 하나였다. 투자자들은 기초 자산이 서브프라임 모기지(비우량 주택담보대출)라는 사실을 잊은 채, 신용평가사가 부여한 AAA 등급만을 믿고 거액을 투자했다.18
트랑셰(Tranche) 구조: 위험을 층으로 나누는 기술
자산 유동화 증권은 하나의 통으로 발행되지 않는다. 대신 투자자의 위험 선호도에 따라 여러 층으로 쪼개어 발행되는데, 이 층을 '트랑셰(Tranche)'라고 부른다.8 트랑셰 구조는 자산 유동화의 핵심이자, 위험이 어떻게 분산되고 때로는 은폐되는지를 보여주는 가장 정교한 메커니즘이다.
폭포수(Waterfall) 메커니즘: 수익과 손실의 배분
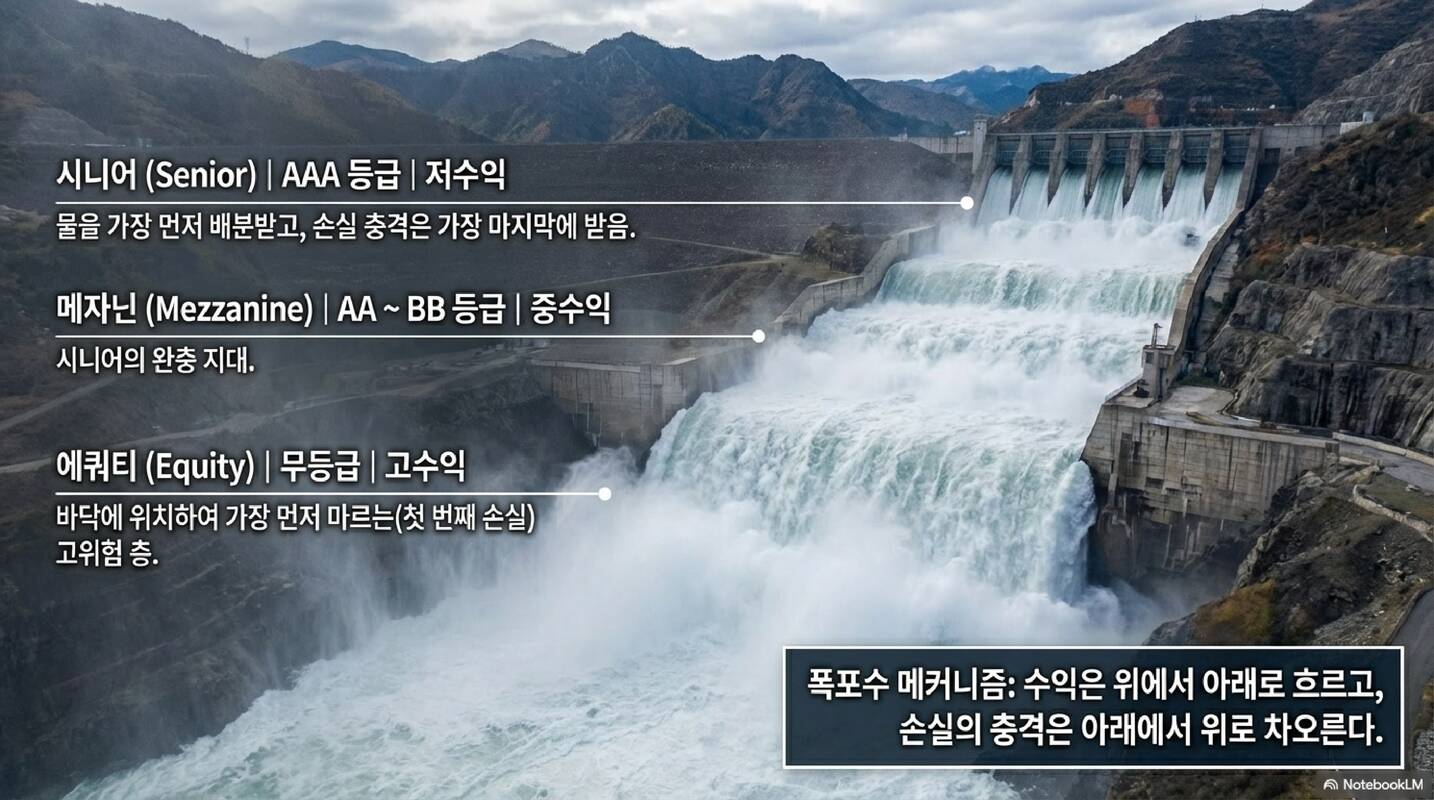
트랑셰 구조에서 자금의 흐름은 위에서 아래로 흐르는 폭포수에 비유된다.22 기초 자산에서 들어오는 원리금은 가장 높은 층인 시니어(Senior) 트랑셰 투자자들의 바구니를 먼저 채운다. 이들의 바구니가 다 차야만 비로소 아래층인 메자닌(Mezzanine), 그리고 가장 아래의 에쿼티(Equity) 트랑셰로 돈이 흐른다.17
반대로, 기초 자산에서 부도가 발생하여 손실이 생기면 그 충격은 아래에서 위로 차오른다.17 가장 먼저 에쿼티 트랑셰 투자자가 손실을 온몸으로 받아낸다. 에쿼티 층이 완전히 소멸한 뒤에야 메자닌 층이 손실을 입으며, 시니어 층은 아주 극심한 부도가 발생하지 않는 한 원금을 보장받는 구조다.17
| 트랑셰 구분 | 신용등급 | 수익률 | 역할 및 특징 |
| 시니어 (Senior) | AAA | 낮음 | 가장 안전한 층. 손실을 마지막에 부담하고 수익을 먼저 가져감 22 |
| 메자닌 (Mezzanine) | AA ~ BB | 중간 | 중간 위험 층. 시니어의 완충 지대 역할을 함 22 |
| 에쿼티 (Equity/Junior) | 무등급 | 매우 높음 | '첫 번째 손실(First Loss)' 부담 층. 고위험 고수익 투자자용 22 |
신용 보강(Credit Enhancement)의 마술
금융공학자들은 하위 트랑셰(에쿼티, 메자닌)가 상위 트랑셰(시니어)를 위한 '방탄조끼' 역할을 하도록 설계했다.8 기초 자산의 10%가 부도가 나더라도 에쿼티 층이 그 10%를 다 흡수해주면, 시니어 층은 아무런 타격을 입지 않는다. 이러한 구조적 보강 덕분에, 기초 자산 자체는 투기 등급이더라도 그 증권의 시니어 층은 AAA라는 초우량 등급을 받을 수 있었다.18 문제는 이 방탄조끼의 두께가 실제 위험보다 훨씬 얇게 설계되었다는 사실을 위기가 닥치기 전까지 아무도 몰랐다는 점이다.
위험 은폐의 심화: 재포장과 복합 구조화의 덫
CDO-Squared와 합성 CDO: 불투명성의 극대화
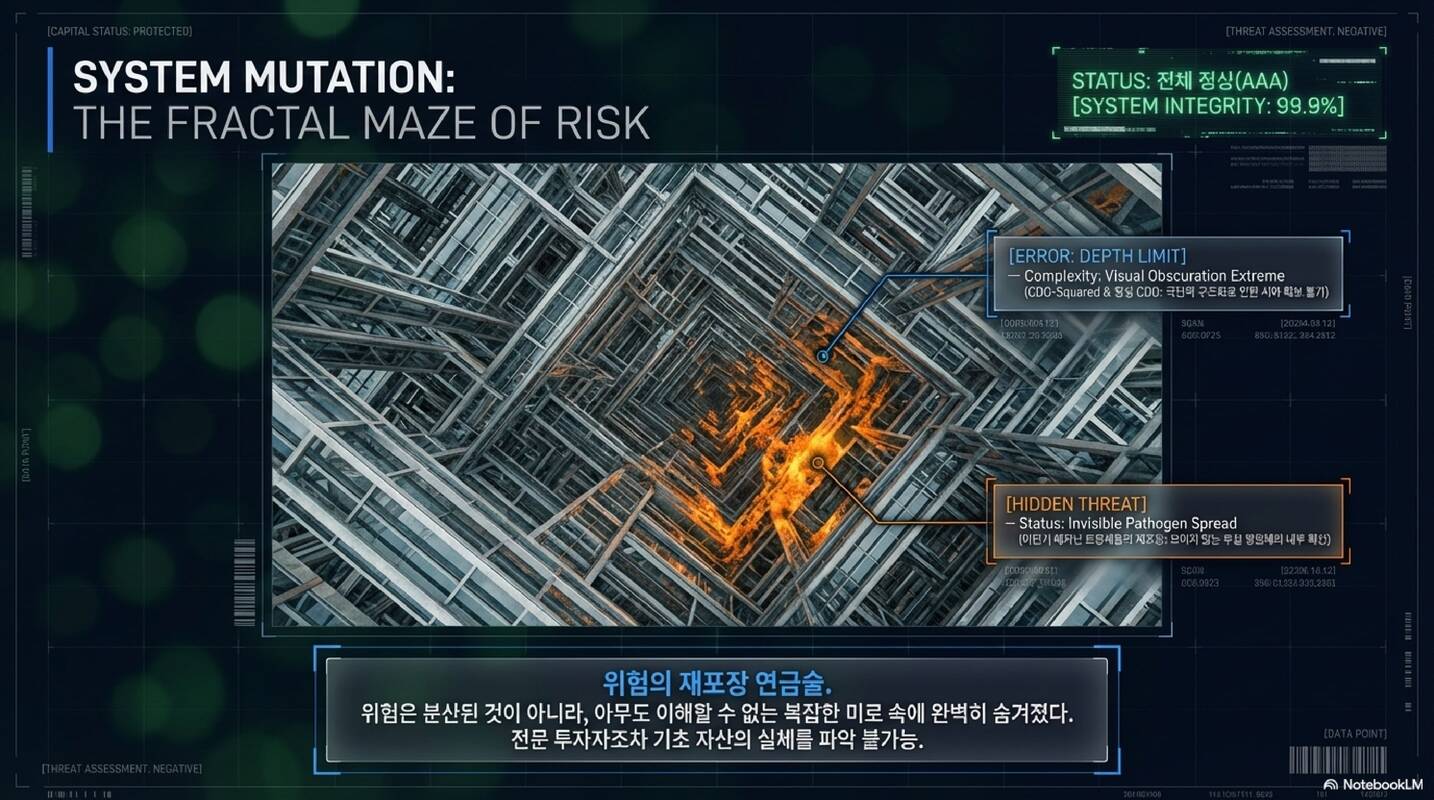
유동화 기술이 고도화되면서 상품은 점점 더 난해해졌다. CDO를 만들고 남은 비인기 트랑셰(주로 메자닌)들을 다시 모아 또 다른 CDO를 만드는 'CDO 제곱(CDO-Squared)'이 등장했다.17 여기에 실제 채권을 보유하지 않고도 신용 부도 스와프(CDS) 계약만을 이용해 위험을 복제한 '합성 CDO(Synthetic CDO)'까지 판을 쳤다.1
이 단계에 이르면 전문 투자자조차 해당 증권 안에 구체적으로 어떤 대출이 들어있는지, 그 대출의 차주가 누구인지 파악하는 것이 불가능해진다.1 위험은 분산된 것이 아니라 복잡한 미로 속에 '숨겨진' 것이었다. 골드만삭스의 '아바쿠스(Abacus)' 딜은 이러한 복잡성을 악용해 고객에게는 우량 상품이라고 팔면서, 뒤에서는 해당 상품이 망할 것에 베팅한 전형적인 기만 사례로 기록되어 있다.18
데이비드 리의 공식: 월가를 무너뜨린 한 줄의 수식
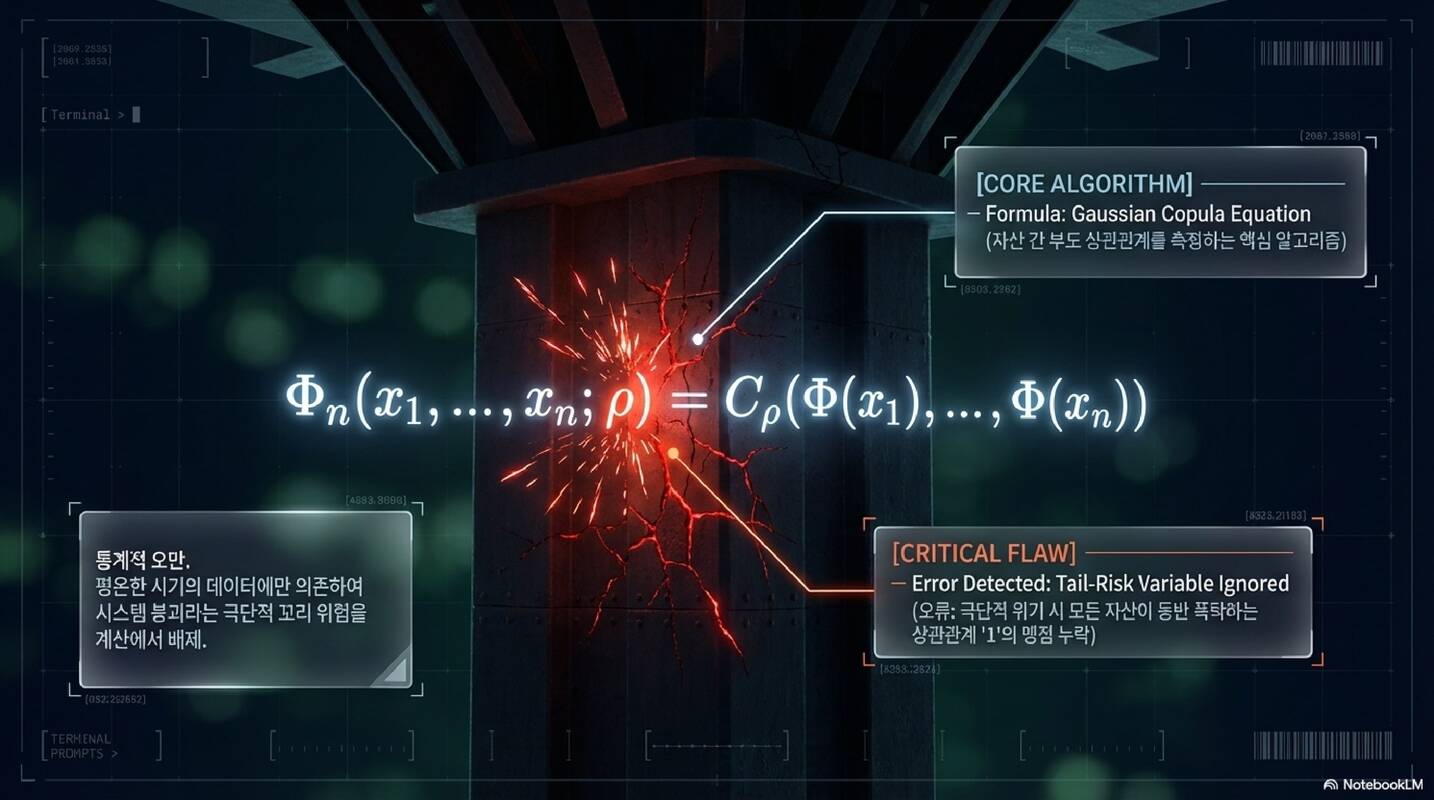
이 모든 위험한 구조화를 가능케 한 것은 데이비드 리(David X. Li)가 발표한 '가우스 코풀라(Gaussian Copula)' 함수였다.26 이 수식은 서로 다른 자산 간의 '상관관계'를 매우 단순하고 우아하게 계산할 수 있게 해주었다. 당시 금융권은 이 수식을 이용해 "플로리다의 집값이 떨어진다고 해서 캘리포니아의 집값까지 동시에 떨어지지는 않을 것"이라는 결론을 내렸다.15
$$\Phi_n(x_1, \dots, x_n; \rho) = C_{\rho}(\Phi(x_1), \dots, \Phi(x_n))$$
하지만 이 수식은 치명적인 결함이 있었다. 평온한 시기에는 상관관계가 낮을지 몰라도, 시스템적인 위기가 오면 모든 자산의 가격이 동시에 폭락하는 '상관관계 1'의 상태가 된다는 점을 간과한 것이다.15 금융공학자들은 통계의 우아함에 취해 현실 세계의 극단적인 위험(Tail Risk)을 계산에서 제외해버렸다.26
2008년 글로벌 금융위기: 곰팡이가 벽지를 뚫고 나오다
서브프라임 모기지와 인센티브의 왜곡
자산 유동화 엔진이 쉼 없이 돌아가기 위해서는 끊임없이 '원재료(대출)'가 공급되어야 했다. 우량한 차주들에게는 이미 대출이 다 나간 상태였다. 그러자 대출 기관들은 신용도가 낮은 서브프라임 계층에게까지 손을 뻗었다.1 소득 증빙도 없고 직업도 없는 사람들에게 돈을 빌려주는 'NINJA(No Income, No Job or Asset) 대출'이 성행했다.5
은행들은 대출의 질을 따질 필요가 없었다. 대출을 실행하자마자 유동화하여 다른 투자자에게 넘겨버리면 그만이었기 때문이다.1 대출 건당 수수료만 챙기면 되는 구조에서 은행들은 대출 심사를 고의로 소홀히 했고, 이는 금융 시스템 전체에 독성 자산이 퍼지는 결과를 낳았다.4
신용평가사와 보험사(AIG)의 동조
신용평가사들은 이 독성 자산들에 'AAA' 등급을 남발하며 위험 은폐의 공범이 되었다.19 그들은 복잡한 유동화 증권을 평가할 능력도, 의지도 부족했다. 증권 발행사로부터 평가 수수료를 받는 구조적 한계 때문에 등급을 짜게 줄 수 없었던 것이다.18
여기에 세계 최대 보험사인 AIG가 등장한다. AIG는 신용 부도 스와프(CDS)를 통해 이 유동화 증권들의 부도를 보장해주었다.29 투자자들은 "AAA 등급에 AIG라는 거대 보험사가 보증까지 섰으니 절대 망할 리 없다"고 확신했다. 그러나 AIG 역시 주택 시장 전체가 무너질 경우 자신이 지급해야 할 거액의 담보금을 감당할 준비가 전혀 되어 있지 않았다.29
연쇄 반응과 유동성 고갈
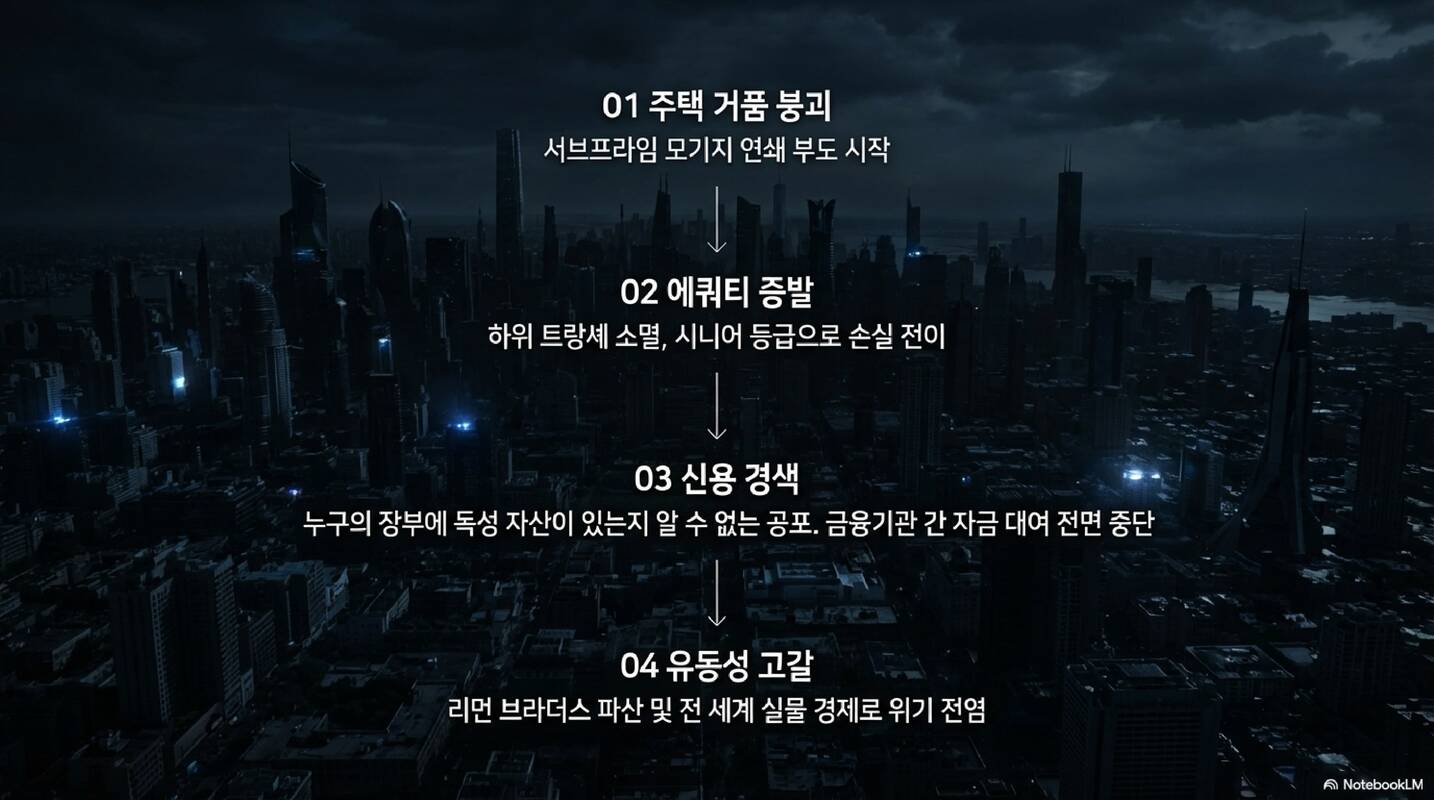
2007년 미 주택 가격 거품이 꺼지기 시작하자, 견고해 보이던 유동화의 탑은 모래성처럼 무너졌다.1 서브프라임 모기지의 부도가 속출하며 에쿼티 트랑셰는 순식간에 증발했고, 손실은 메자닌을 거쳐 시니어 트랑셰까지 위협했다.1
공포는 순식간에 전 세계 금융 시장으로 번졌다. 내가 가진 CDO에 어떤 쓰레기가 들어있는지, 내 거래 상대방이 파산 직전인지 알 수 없게 되자 금융기관들은 서로에게 돈을 빌려주지 않기 시작했다.1 단기 자금 시장이 얼어붙는 '신용 경색'이 발생했고, 결국 리먼 브라더스의 파산과 함께 전 세계는 대공황 이후 최악의 경제 위기에 직면했다.1
결론: 기술은 중립적이나 탐욕은 중립적이지 않다
자산 유동화는 '악'인가?
자산 유동화 기술 그 자체를 '악'으로 규정하는 것은 무리가 있다. 이 기술은 여전히 전 세계 자금 흐름의 핵심적인 역할을 하며, 기업의 자금 조달 비용을 낮추고 가계에 필요한 유동성을 공급하는 순기능을 수행하고 있다.9 만약 이 기술이 사라진다면 현대 경제의 성장은 심각하게 정체될 것이다.20
문제는 기술의 본질이 아니라, 그 기술이 작동하는 '인센티브 구조'였다. 위험을 만드는 자와 위험을 부담하는 자가 분리되어 있고, 중간에서 중개하는 자들이 단기적인 수익에만 매몰될 때 기술은 위험을 숨기는 도구로 전락한다.1
지속 가능한 금융을 위한 제언: '스킨 인 더 게임'
위기 이후 국제 사회는 자산 유동화의 투명성을 높이기 위한 다양한 규제를 도입했다. 그중 가장 핵심적인 것이 '스킨 인 더 게임(Skin in the Game)' 원칙이다.3 증권 발행사가 발행한 증권의 최소 5%를 의무적으로 보유하게 함으로써, 자신이 만든 상품이 망할 때 본인도 손해를 보게 만든 것이다.3 이는 요리사가 자신이 만든 음식을 손님에게 내놓기 전 반드시 먼저 먹어보게 하는 것과 같은 이치다.
또한, 자산 유동화의 구조를 단순화하고 신용평가사의 책임을 강화하는 등의 제도적 장치가 마련되었다.15 금융공학은 더 이상 '곰팡이를 숨기는 기술'이 되어서는 안 된다. 오히려 복잡한 데이터 속에서 위험의 실체를 더 투명하게 드러내고, 이를 사회가 감당할 수 있는 수준으로 분산시키는 '정화의 기술'로 거듭나야 한다.
결론적으로 자산 유동화는 현대 경제의 발전을 위해 반드시 필요한 도구이지만, 인간의 탐욕이라는 브레이크 없는 엔진과 결합할 때 언제든 재앙으로 돌변할 수 있는 '양날의 검'이다. 우리는 기술의 우아함에 매몰되지 않고, 그 이면의 기초 자산이 얼마나 건강한지를 끊임없이 감시하고 질문해야 한다. 금융의 신뢰는 복잡한 수식이 아니라, 투명한 책임에서 나오기 때문이다.
생각해 볼 마지막 질문:
과거에는 주택 대출을 유동화했습니다.
하지만 지금은 블록체인과 토큰화 기술의 시대죠.
만약 미래에 자동차, 여러분의 미래 연금 소득, 심지어
개인이 창출하는 지적 재산권이나 스트리밍 수익까지 모두 잘게
쪼개져 트랑셰 구조로 전 세계에 실시간 유동화된다면 어떨까요?










참고 자료
- Origins of the Crisis - FDIC, 3월 19, 2026에 액세스, https://www.fdic.gov/media/18636
- Subprime mortgage crisis - Wikipedia, 3월 19, 2026에 액세스, https://en.wikipedia.org/wiki/Subprime_mortgage_crisis
- Dodd-Frank risk retention requirement implemented by SEC and banking agencies, 3월 19, 2026에 액세스, http://business.cch.com/srd/Dodd-Frank-Risk-Retention-Requirement_White-Paper_11-03-2014_draft4.pdf
- Skin in the Game: Aligning the Interests of Sponsors and Investors - SEC.gov, 3월 19, 2026에 액세스, https://www.sec.gov/newsroom/speeches-statements/2014-spch102214laa
- Dodd-Frank and Basel III's Skin in the Game Divergence and Why it is Good for the International Banking System - EngagedScholarship@CSU, 3월 19, 2026에 액세스, https://engagedscholarship.csuohio.edu/cgi/viewcontent.cgi?article=1001&context=gblr
- A Study of the Securitization Process: Mechanisms, Benefits, and Challenges - IJBMI, 3월 19, 2026에 액세스, https://www.ijbmi.org/papers/Vol(10)5/Ser-2/F1005025563.pdf
- Securitization 101: A Primer on Structured Finance - Angel Oak Capital Advisors, LLC., 3월 19, 2026에 액세스, https://angeloakcapital.com/securitization-101-a-primer-on-structured-finance/
- Understanding Securitized Products - PIMCO, 3월 19, 2026에 액세스, https://www.pimco.com/us/en/resources/education/understanding-securitized-products
- Benefits of Securitization | Advantages for Financial Institutions - Bajaj Finserv, 3월 19, 2026에 액세스, https://www.bajajfinserv.in/benefits-of-securitization
- What are the Advantages of Securitization? - Multifamily Loans, 3월 19, 2026에 액세스, https://www.multifamily.loans/apartment-finance-blog/what-are-the-advantages-of-securitization/
- The rise and risks of synthetic risk transfers - Bank for International Settlements, 3월 19, 2026에 액세스, https://www.bis.org/publ/qtrpdf/r_qt2603c.htm
- Introduction to Securitizations - American Bar Association, 3월 19, 2026에 액세스, https://www.americanbar.org/groups/business_law/resources/business-law-today/2022-february/introduction-to-securitizations/
- Securitisation - Practical Law - Thomson Reuters, 3월 19, 2026에 액세스, https://uk.practicallaw.thomsonreuters.com/Glossary/UKPracticalLaw/Ib9a92c4e1c9a11e38578f7ccc38dcbee
- ABS(자산유동화증권) - 기업어음, 전자단기사채 - 기업신용평가등급확인서발급, 3월 19, 2026에 액세스, https://www.seoulcredit.co.kr/abs/
- The role of U.S. securitized assets in the Global Financial Crisis - Janus Henderson Investors, 3월 19, 2026에 액세스, https://cdn.janushenderson.com/webdocs/The+role+of+US+securitized+assets+in+the+Global+Financial+Crisis+%281%29.pdf
- Understanding Securitization: Definition, Process, and Benefits | Straits Financial Group, 3월 19, 2026에 액세스, https://www.straitsfinancial.com/insights/understanding-securitization-definition
- Collateralized debt obligation - Wikipedia, 3월 19, 2026에 액세스, https://en.wikipedia.org/wiki/Collateralized_debt_obligation
- CDOs Are Back: Will They Lead to Another Financial Crisis ..., 3월 19, 2026에 액세스, https://knowledge.wharton.upenn.edu/article/cdos-are-back-will-they-lead-to-another-financial-crisis/
- THE CDO MACHINE - Financial Crisis Inquiry Commission, 3월 19, 2026에 액세스, https://fcic-static.law.stanford.edu/cdn_media/fcic-reports/fcic_final_report_chapter8.pdf
- Mortgage-Backed Securities and the Financial Crisis of 2008: A Post Mortem, 3월 19, 2026에 액세스, https://bfi.uchicago.edu/insight/research-summary/mortgage-backed-securities-and-the-financial-crisis-of-2008-a-post-mortem/
- Tranche - Umbrex, 3월 19, 2026에 액세스, https://umbrex.com/resources/private-equity-glossary/tranche/
- Securitisation and tranching | P4 Advanced Financial Management ..., 3월 19, 2026에 액세스, https://www.accaglobal.com/gb/en/student/exam-support-resources/professional-exams-study-resources/p4/technical-articles/toxic-assets.html
- The good news behind the bad private credit headlines, 3월 19, 2026에 액세스, https://privatebank.jpmorgan.com/nam/en/insights/markets-and-investing/ideas-and-insights/the-good-news-behind-the-bad-private-credit-headlines
- Mezzanine Financing | Definition + Debt Characteristics - Wall Street Prep, 3월 19, 2026에 액세스, https://www.wallstreetprep.com/knowledge/mezzanine-financing/
- Finance & Development, June 2009 - The Perfect Storm, 3월 19, 2026에 액세스, https://www.imf.org/external/pubs/ft/fandd/2009/06/blanchard.htm
- The Formula That Ruined Wall Street | PDF | Bonds (Finance) | Mortgages - Scribd, 3월 19, 2026에 액세스, https://www.scribd.com/document/954407754/wallst2
- The Gaussian Copula and the Financial Crisis: A Recipe for Disaster or Cooking the Books? - Samuel Watts, 3월 19, 2026에 액세스, https://samueldwatts.com/wp-content/uploads/2016/08/Watts-Gaussian-Copula_Financial_Crisis.pdf
- 'The Formula That Killed Wall Street': The Gaussian Copula and Modelling Practices in Investment Banking, 3월 19, 2026에 액세스, https://www.sps.ed.ac.uk/sites/default/files/assets/pdf/Formula12.pdf
- What Went Wrong at AIG? - Kellogg Insight, 3월 19, 2026에 액세스, https://insight.kellogg.northwestern.edu/article/what-went-wrong-at-aig
- AIG in Hindsight; - Federal Reserve Bank of Chicago, 3월 19, 2026에 액세스, https://www.chicagofed.org/-/media/publications/working-papers/2014/wp2014-07-pdf.pdf
- The Fall of AIG: The Untold Story | Institutional Investor, 3월 19, 2026에 액세스, https://www.institutionalinvestor.com/article/2btgea9afk8qds2iwikg0/portfolio/the-fall-of-aig-the-untold-story
- Securitization After Dodd-Frank: A Summary of the Final Credit Risk Retention Rules - Simpson Thacher & Bartlett LLP, 3월 19, 2026에 액세스, https://www.stblaw.com/about-us/publications/view/2014/11/18/securitization-after-dodd-frank-a-summary-of-the-final-credit-risk-retention-rules
- Securitization: Lessons Learned and the Road Ahead; by Miguel Segoviano, Bradley Jones, Peter Lindner, Johannes Blankenheim; IMF, 3월 19, 2026에 액세스, https://www.imf.org/external/pubs/ft/wp/2013/wp13255.pdf
